Recuperação da indústria transformadora supera expectativas
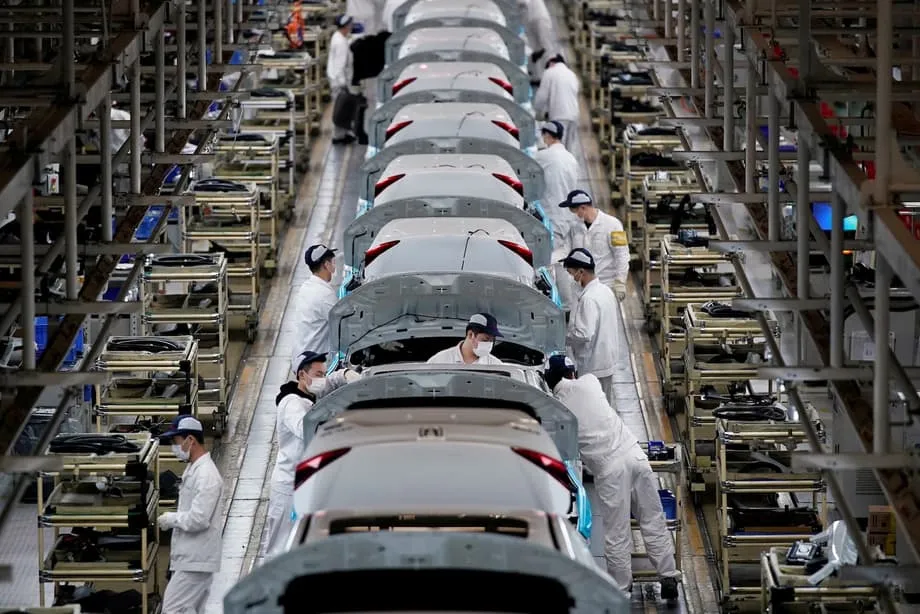
O setor da indústria transformadora da China regressou à expansão em março com um vigor que apanhou os economistas de surpresa, registando o seu melhor desempenho em doze meses, à medida que as fábricas voltaram a ganhar vida após o feriado do Ano Novo Lunar. O índice oficial de gestores de compras da indústria transformadora (PMI) subiu para 50,4 em março, superando a previsão consensual de 50,1 de uma sondagem da Reuters a economistas e assinalando uma recuperação decisiva após dois meses consecutivos de contração.
Índice
- Recuperação da indústria transformadora supera expectativas
- Métricas de produção revelam melhoria generalizada
- Dinamismo das exportações impulsiona a revitalização do setor fabril
- Conflito no Médio Oriente lança sombra sobre as perspetivas
- Sinais divergentes das metodologias de inquérito
- Contexto económico e quadro político
- Pontos-chave
A leitura, divulgada pelo Gabinete Nacional de Estatística na terça-feira, representa um salto de 1,4 pontos percentuais em relação ao valor de 49,0 de fevereiro e sinaliza que a segunda maior economia do mundo está a ganhar ímpeto na indústria transformadora, apesar das nuvens de tempestade que se acumulam no horizonte do comércio global. Para os leitores menos familiarizados com a métrica, o PMI é um inquérito mensal a gestores de compras que serve como indicador precoce da saúde económica. Leituras acima de 50 indicam expansão em comparação com o mês anterior, enquanto leituras abaixo desse limiar sinalizam contração.
O resultado de março quebra uma preocupante queda de dois meses que fez o índice registar 49,3 em janeiro e 49,0 em fevereiro, períodos distorcidos pelo calendário do feriado do Ano Novo Lunar, que este ano se prolongou por nove dias e bateu recordes. A recuperação da indústria transformadora está em linha com os dados preliminares do comércio, que mostram que as exportações da China dispararam 21,8% em termos homólogos durante os primeiros dois meses de 2026, impulsionadas pela forte procura dos mercados do Sudeste Asiático e dos compradores europeus, que mais do que compensou a queda das expedições para os Estados Unidos.
Métricas de produção revelam melhoria generalizada
Dentro dos dados do PMI de março, o subíndice de produção subiu para 51,4%, um aumento de 1,8 pontos percentuais em relação a fevereiro e firmemente em território de expansão. O índice de novas encomendas teve um desempenho ainda mais forte, subindo 3,0 pontos percentuais para atingir 51,6%, indicando uma melhoria acentuada na procura de mercado por bens manufaturados chineses. O índice de produção e o índice de novas encomendas para indústrias como a transformação de alimentos agrícolas e secundários e a fundição de metais não ferrosos ultrapassaram ambos os 55,0%, refletindo uma rápida libertação da procura nesses setores.
A recuperação abrangeu empresas de diferentes dimensões, embora os grandes fabricantes tenham continuado a superar os seus homólogos mais pequenos. As grandes empresas registaram um PMI de 51,6%, subindo 0,1 pontos percentuais em relação ao mês anterior. As empresas de média dimensão melhoraram significativamente para atingir 49,0%, um aumento de 1,5 pontos percentuais, enquanto as pequenas empresas registaram a recuperação mais dramática, saltando 4,5 pontos percentuais para 49,3%. Apesar destes ganhos, as médias e pequenas empresas permaneceram em território de contração, evidenciando a natureza desigual da recuperação.
A indústria transformadora de tecnologia avançada manteve a sua posição de liderança com um PMI de 52,1%, assinalando o décimo quarto mês consecutivo acima do limiar de expansão. A indústria de equipamentos e as indústrias de bens de consumo regressaram ambas ao crescimento, registando 51,5% e 50,8%, respetivamente. No entanto, as indústrias de elevado consumo energético continuaram a ficar atrás, registando 48,9%, apesar de melhorarem 1,1 pontos percentuais em relação a fevereiro, enquanto os setores têxtil e de vestuário permaneceram abaixo do ponto crítico.
Dinamismo das exportações impulsiona a revitalização do setor fabril
A recuperação da indústria transformadora está correlacionada com um desempenho extraordinário do comércio externo da China nos primeiros meses de 2026. O comércio total bilateral atingiu 1,1 biliões de dólares em janeiro e fevereiro, representando uma aceleração anual de 21% em termos de dólares. As exportações especificamente dispararam 21,8%, com as expedições para as nações do Sudeste Asiático a subirem 29,4% e as exportações para a União Europeia a aumentarem 22,7%, diversificando com sucesso os mercados em meio à queda das encomendas dos EUA.
Esta força exportadora tem sido particularmente visível nos setores de alto valor e de tecnologia verde. As exportações de equipamento eletromecânico cresceram 43,0% numa base anual, enquanto as expedições de circuitos integrados dispararam 66,6%, refletindo uma procura global insaciável impulsionada pela construção de infraestruturas de inteligência artificial. Os chamados novos três produtos, que incluem células solares, baterias de iões de lítio e veículos elétricos, expandiram-se coletivamente 53,3%, cimentando o domínio da China na indústria transformadora de energia limpa. Um vendedor de mobiliário de exterior baseado no leste da China relatou que as encomendas aumentaram 30 a 40% em janeiro em relação ao ano anterior, com as encomendas de fevereiro a continuarem a crescer devido à melhoria das cadeias de abastecimento e ao abastecimento de armazéns no estrangeiro.
Cameron Johnson, sócio sénior da consultora Tidalwave Solution, com sede em Xangai, observou que os pedidos de informação do estrangeiro para painéis solares e baterias de fabrico chinês aumentaram acentuadamente nas últimas semanas, particularmente de compradores na Europa, Índia e África Oriental. Johnson sugeriu que a China parece de certa forma isolada dos choques imediatos de abastecimento devido a enormes reservas de materiais críticos, embora este amortecedor possa não durar indefinidamente se as perturbações persistirem até ao final da primavera.
Conflito no Médio Oriente lança sombra sobre as perspetivas
Apesar dos números otimistas de março, os fabricantes enfrentam uma pressão crescente do conflito em escalada no Médio Oriente, que eclodiu no final de fevereiro com ataques dos Estados Unidos e de Israel ao Irão. A guerra desencadeou uma crise energética, uma vez que o Irão restringiu as expedições através do estrategicamente vital Estreito de Ormuz, pelo qual passa tipicamente cerca de um quinto das expedições globais de petróleo e que representa um ponto de estrangulamento crítico para as importações chinesas de energia.
O choque de oferta manifestou-se de forma acentuada nos subíndices de preços do PMI da China. O índice de preços de compra das principais matérias-primas disparou para 63,9% em março, um aumento de 9,1 pontos percentuais em relação a fevereiro, enquanto o índice de preços à saída da fábrica atingiu 55,4%, subindo 4,8 pontos percentuais. Estas leituras elevadas indicam uma pressão inflacionista significativa nos custos dos fatores de produção industriais, particularmente nas indústrias de petróleo, carvão e transformação química, onde os índices de preços ultrapassaram 70,0%, de acordo com a desagregação do NBS.
Huo Lihui, estatístico-chefe do NBS, confirmou que as taxas de frete mais elevadas e os custos das matérias-primas importadas, incluindo petróleo bruto e produtos químicos, pesaram fortemente sobre as empresas inquiridas. A Associação Chinesa de Fabricantes de Automóveis alertou que o conflito poderá afetar as exportações de veículos, dado que o Médio Oriente representou cerca de 20% das exportações automóveis da China no ano passado. Os fabricantes aumentaram os seus preços de produção pelo segundo mês consecutivo, com a taxa de inflação dos preços cobrados a subir para um máximo de quinze meses.
Johnson expressou um otimismo cauteloso de que as perturbações possam revelar-se de curta duração, citando expectativas de uma potencial reunião entre o Presidente dos Estados Unidos, Donald Trump, e o líder chinês Xi Jinping em maio, que poderá estabilizar as relações comerciais. No entanto, alertou que uma perturbação prolongada até maio constituiria um problema realmente grande para os fabricantes que já operam com margens de lucro reduzidas.
Sinais divergentes das metodologias de inquérito
O panorama da indústria transformadora apresenta imagens contrastantes dependendo da metodologia de inquérito que se examina. Enquanto o PMI oficial do NBS recuperou para 50,4, o PMI da indústria transformadora geral da China do setor privado RatingDog, compilado pela S&P Global, deverá moderar para 51,6 quando for divulgado na quarta-feira, abaixo do máximo de cinco anos de 52,1 registado em fevereiro.
Os economistas atribuem estas divergências a diferenças fundamentais no desenho dos inquéritos. O inquérito oficial do NBS abrange mais de 3.000 empresas, predominantemente grandes empresas estatais, e é compilado no final do mês. Em contrapartida, o inquérito RatingDog recolhe uma amostra de um grupo mais pequeno de fabricantes orientados para a exportação e realiza as suas entrevistas a meio do mês, captando potencialmente diferentes fases dos ciclos de produção e perfis de respondentes.
O forte contraste de fevereiro, em que o índice oficial caiu para 49,0 enquanto o inquérito privado se expandiu para 52,1 ao seu ritmo mais rápido desde dezembro de 2020, ilustra estas variações metodológicas. O inquérito privado de fevereiro mostrou novas encomendas de exportação a subir ao ritmo mais acentuado desde setembro de 2020, enquanto o inquérito oficial captou a queda induzida pelo feriado na produção do setor estatal.
Xu Tianchen, economista sénior da Economist Intelligence Unit, espera que o PMI privado de março seja restringido pelo impacto do choque petrolífero, afetando particularmente os setores das refinarias e petroquímico. Para atenuar estes impactos, Xu sugere que os decisores políticos poderiam ajudar as pequenas e médias empresas através de crédito mais barato e de uma redução dos encargos com inspeções regulatórias.
Olhando para o futuro, a sustentabilidade deste ímpeto depende de uma procura persistente e de saber se a confiança se traduz em contratações e investimentos mais ativos.
Esta observação de Yao Yu, fundador da RatingDog, sublinha a natureza provisória da atual recuperação.
Contexto económico e quadro político
Os dados do PMI de março chegam num contexto de apoio político modestamente reforçado. As autoridades chinesas anunciaram uma meta de crescimento económico de 4,5 a 5% para 2026 durante as reuniões parlamentares anuais no início de março, ligeiramente mais moderada do que a meta de cerca de 5% mantida nos três anos anteriores. Este ajustamento reflete um reconhecimento pragmático das incertezas externas, incluindo tensões comerciais e perturbações nas cadeias de abastecimento.
A política orçamental deverá proporcionar o seu apoio mais expansionista em anos, com o apoio orçamental efetivo a atingir quase 12 biliões de yuan (aproximadamente 1,74 biliões de dólares) quando se incluem obrigações especiais e outros instrumentos. A política monetária passou a ser adequadamente acomodatícia, sinalizando prováveis cortes nas taxas de juro e reduções dos requisitos de reservas nos próximos meses. Separadamente, as autoridades afetaram um fundo especial de coordenação fiscal-financeira de 100 mil milhões de yuan especificamente para impulsionar o consumo e o investimento privado.
Apesar da recuperação da indústria transformadora, os desequilíbrios económicos subjacentes persistem. As vendas a retalho cresceram apenas 2,8% numa base anual em janeiro e fevereiro, acelerando em relação a dezembro, mas permanecendo moderadas em relação às tendências históricas. Os bens de consumo de maior valor mostraram uma fraqueza particular, com as vendas de veículos a diminuírem 7,3%. O investimento em ativos fixos, excluindo imobiliário, cresceu 5,2%, mas o investimento privado continuou a contrair-se, caindo 2,6% anualmente e sugerindo que a confiança empresarial permanece frágil fora dos projetos apoiados pelo governo.
Os subíndices de emprego continuam preocupantes, com o indicador oficial de emprego na indústria transformadora em 48,6% e o emprego não transformador em 45,2%, indicando uma fragilidade contínua do mercado de trabalho que poderá restringir a recuperação do consumo interno. O PMI não transformador, que abrange serviços e construção, subiu ligeiramente para 50,1, contra 49,5, mal cruzando o limiar de expansão.
Pontos-chave
- O PMI oficial da indústria transformadora da China subiu para 50,4 em março, superando as previsões dos economistas de 50,1 e assinalando a expansão mais forte em doze meses
- A recuperação quebra dois meses consecutivos de contração, impulsionada pelo reinício da produção após o Ano Novo Lunar e pelo aumento das encomendas de exportação
- Os subíndices mostraram produção em 51,4 e novas encomendas em 51,6, enquanto o emprego (48,6) e os prazos de entrega dos fornecedores (49,5) permaneceram em contração
- O conflito no Médio Oriente desencadeou fortes aumentos nos custos dos fatores de produção, com o índice de preços das matérias-primas a saltar para 63,9%
- As exportações da China dispararam 21,8% em termos homólogos em janeiro-fevereiro, impulsionadas pela procura do Sudeste Asiático e da Europa
- As pequenas empresas registaram uma melhoria significativa (mais 4,5 pontos para 49,3), mas permanecem em contração, enquanto as grandes empresas se mantiveram estáveis em 51,6
- A indústria transformadora de tecnologia avançada continua a superar as expectativas com uma leitura de PMI de 52,1, assinalando catorze meses consecutivos de expansão
- O PMI do setor privado RatingDog deverá moderar para 51,6 em março, abaixo do máximo de cinco anos de 52,1 de fevereiro