Quando o chanceler assumiu o volante
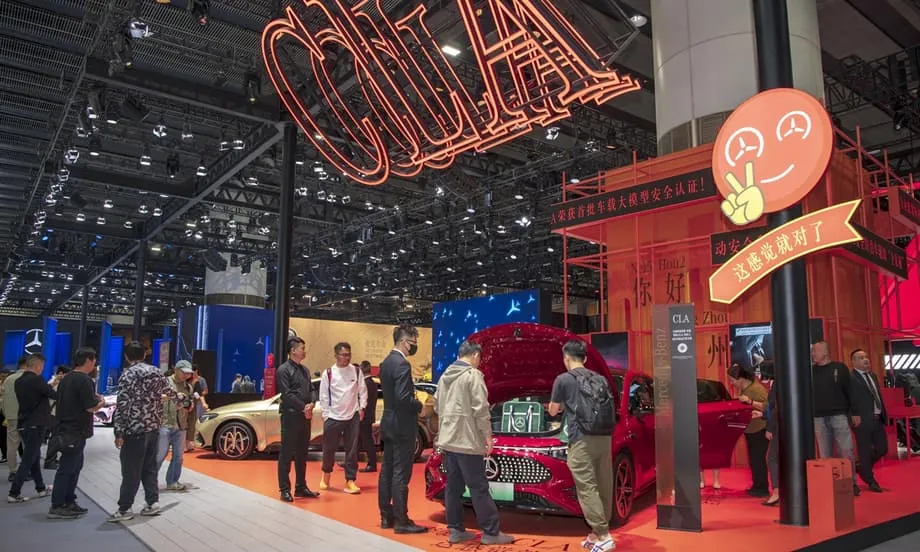
Ola Källenius ainda se lembra do seu primeiro encontro com Cao Xudong, em 2017. O fundador da Momenta dirigia uma pequena startup de condução autónoma em Pequim, mal conhecida fora da China. «Depois da nossa conversa, pensei: “esta parece ser uma equipa realmente boa. Vamos investir”», recordou o presidente do grupo Mercedes-Benz. Essa decisão marcou o primeiro investimento da fabricante alemã numa empresa chinesa de condução autónoma. Menos de uma década depois, a parceria produziu um sistema inteligente de assistência à condução suficientemente impressionante para que o chanceler alemão, Friedrich Merz, o tivesse classificado como «espantoso» durante um teste de condução em Pequim, a 26 de fevereiro de 2026. «É uma das tecnologias do futuro para a mobilidade», afirmou Merz, elogiando a cooperação entre os fabricantes alemães e a tecnologia chinesa.
Índice
Esta colaboração representa mais do que uma parceria técnica. Sinaliza uma mudança profunda na forma como as multinacionais veem a China. O país já não é apenas a fábrica do mundo ou o seu maior mercado de consumo. Tornou-se um polo global de inovação onde empresas estrangeiras desenvolvem tecnologias para implementação a nível mundial. «Queremos usar este dinâmico mercado de inovação para impulsionar os nossos negócios na China e a nível global», explicou Källenius.
As parcerias automóveis impulsionam a transformação
O setor automóvel lidera esta transição do «Made in China» para o «Created in China». A 13 de março de 2026, o primeiro modelo de veículo co-desenvolvido pelo Grupo Volkswagen e pela fabricante chinesa de veículos elétricos XPeng saiu da linha de produção, assinalando um marco na integração cada vez mais profunda do gigante alemão com parceiros locais. A Volkswagen reforçou ainda mais o seu compromisso ao abrir a sua primeira oficina de ensaios completa no estrangeiro, em Hefei, província de Anhui. As instalações de 100 000 metros quadrados permitem à empresa desenvolver novas plataformas de veículos e tecnologias-chave totalmente fora da Alemanha, pela primeira vez na sua história.
Os ganhos de eficiência são substanciais. A Volkswagen indica que o seu processo de desenvolvimento de veículos definidos por software encurta o ciclo global de desenvolvimento de veículos em 30% face aos fluxos de trabalho tradicionais, ao mesmo tempo que reduz os custos em até 40% em projetos-chave específicos. Segundo relatórios da empresa, a companhia consegue agora produzir um veículo elétrico inteiramente fabricado na China por metade do custo de produção noutros locais.
A Toyota adotou uma estratégia semelhante no seu centro de I&D em Changshu, província de Jiangsu, onde engenheiros locais desenvolveram o SUV compacto bZ3X e o sedan bZ7 com componentes de conceção chinesa. Estes veículos alimentam a estratégia global de veículos elétricos da empresa, demonstrando como as inovações concebidas na China moldam agora os portefólios de produtos em todo o mundo. O fornecedor alemão Bosch Group comprometeu cerca de 10 mil milhões de yuan ao longo de cinco anos num projeto de inovação em controlo inteligente de condução em Suzhou, com foco em soluções full-stack de assistência inteligente à condução.
Gigantes farmacêuticos e industriais seguem o exemplo
A tendência estende-se muito além do fabrico automóvel. A gigante farmacêutica francesa Sanofi lançou o seu primeiro Centro de Inovação e Operações na China, em Chengdu, supervisionando operações que abrangem investigação e desenvolvimento, ensaios clínicos e serviços de cadeia de abastecimento. O centro planeia preencher mais de 600 postos profissionais até ao final de 2026. Entretanto, a Sanofi está a criar um novo polo de medicina translacional no distrito de Jing'an, em Xangai, que se tornará a sua maior instalação do género na China e estará ligado a outros seis centros globais.
A farmacêutica suíça Novartis planeia investir mais de 3,3 mil milhões de yuan para expandir a sua I&D, a capacidade de fabrico e as operações na China. A AstraZeneca anunciou que vai investir mais de 100 mil milhões de yuan até 2030, ampliando a capacidade de fabrico e de investigação farmacêutica. Em 2023, as inovações com origem na China já representavam 15% do portefólio global de inovação da Bayer Consumer Health, a maior fatia proveniente de um único mercado.
No setor industrial, o grupo alemão de tecnologias de adesivos Henkel abriu um centro de inovação de 500 milhões de yuan no Parque Hi-Tech de Zhangjiang, em Xangai, o seu segundo maior a nível global. A gigante industrial dinamarquesa Danfoss anunciou um investimento adicional de 2,7 mil milhões de yuan para construir um segundo campus em Jiaxing, província de Zhejiang, um parque industrial avançado de carbono zero que integra I&D, testes e produção. Este é o décimo aumento de capital da empresa na China nas últimas duas décadas. A Tesla também expandiu a sua infraestrutura, abrindo 55 estações de carregamento rápido em Chongqing, a sua maior iniciativa única na China em termos de construção de estações por área de serviço.
A vantagem do ecossistema de inovação
As empresas estrangeiras são atraídas para a China por uma combinação de escala de mercado, densidade de talento e eficiência operacional difíceis de replicar noutros lugares. A China possui agora o maior conjunto mundial de cientistas e engenheiros, com o seu equivalente a tempo inteiro de pessoal de I&D a ocupar o primeiro lugar a nível global. O país oferece também algo mais intangível: velocidade. «Qualquer cenário de estacionamento que se possa imaginar existe provavelmente na China», observou Källenius. «Se conseguirmos resolver aqui a assistência ao estacionamento, está pronta para o mercado global.»
Esta velocidade traduz-se em vantagens comerciais mensuráveis. A investigação académica confirma que o apoio dos governos locais modera positivamente o efeito do investimento em I&D das empresas estrangeiras no seu desempenho inovador na China, sobretudo no caso de empresas que formam joint ventures internacionais. Os aglomerados industriais concentrados no corredor Shenzhen-Hong Kong-Cantão, em Pequim, Xangai-Suzhou e Nanjing facilitam uma iteração rápida. Segundo inquéritos ao setor, as fontes mais comuns de ideias de inovação na China são o contributo das equipas de vendas, a análise comparativa da concorrência e as entrevistas a clientes, refletindo uma abordagem de desenvolvimento de produtos orientada pelo mercado.
A estrutura de custos também favorece a China. Um estudo estima que, por cada 100 000 dólares gastos em I&D, as empresas chinesas podem empregar 2,3 investigadores, mais do dobro do número registado nos Estados Unidos. Esta eficiência, combinada com cadeias de abastecimento abrangentes, permite às empresas passar do conceito à aplicação comercial mais rapidamente do que noutros mercados. A Tesla, por exemplo, integrou mais de 60 fornecedores chineses no seu sistema global de aprovisionamento, atribuindo a rendibilidade da sua Gigafábrica de Xangai às capacidades locais de fabrico inteligente.
O paradoxo geopolítico
Ironicamente, os esforços para restringir o avanço tecnológico da China aceleraram as suas capacidades de inovação. Quando os Estados Unidos impuseram controlos à exportação de semicondutores avançados a partir de 2022, a intenção era travar o progresso da China na inteligência artificial e no desenvolvimento de chips de topo. Em vez disso, as restrições provocaram um surto de inovação interna. Investigação da Harvard Business School mostra que as empresas chinesas diretamente afetadas aumentaram a despesa em I&D em 49% e elevaram a produção de patentes em 41% em comparação com empresas não sujeitas a restrições.
O avanço da DeepSeek na área da IA, em janeiro de 2025, exemplificou esta consequência não intencional. A startup chinesa lançou um programa de IA generativa rival do ChatGPT, usando metade da capacidade computacional e desenvolvido por uma fração do custo, provocando uma perda de 600 mil milhões de dólares no valor de mercado da Nvidia num único dia. Como lhe chamou um capitalista de risco, foi «o momento Sputnik da IA».
De forma semelhante, no setor dos semicondutores, os fornecedores chineses de equipamento nacional aumentaram a sua quota de mercado de 10-15% antes dos controlos para 25-35% em 2024-2025, ultrapassando as metas fixadas na iniciativa Made in China 2025. Os fabricantes chineses de chips estão agora a conceber soluções que dispensam o equipamento norte-americano e a acelerar rumo à autossuficiência, com alguns analistas a notar que, depois de ter sido atada pelos controlos à exportação e pelas sanções dos EUA, se tornou evidente que escapar a este garrote é, a longo prazo, mais importante do que qualquer avanço temporário.
Riscos e complexidades estratégicas
Apesar das oportunidades, as empresas estrangeiras enfrentam riscos estratégicos significativos. Segundo uma análise do Mercator Institute for China Studies (MERICS), as empresas europeias que interagem com o ecossistema de inovação chinês enfrentam cada vez mais uma dinâmica de «up or out». Pequim adapta a sua abordagem política em função daquilo que as empresas estrangeiras têm para oferecer. As empresas que possuem tecnologia estratégica, como semicondutores avançados, recebem incentivos generosos para investir e localizar-se, mas arriscam perder quota de mercado assim que os concorrentes chineses as apanham. As que atuam em setores menos estratégicos, como o automóvel ou os bens de consumo, enfrentam menos incentivos, mas têm maior probabilidade de serem aceites a longo prazo como criadoras de emprego e investimento.
As preocupações com a propriedade intelectual continuam prementes, sobretudo em setores estrategicamente orientados, onde Pequim procura captar capacidades tecnológicas. As pequenas e médias empresas europeias são especialmente cautelosas, uma vez que a perda de uma ou duas peças centrais de propriedade intelectual pode condenar a empresa. Muitas empresas respondem agora com uma localização protetora, isolando as operações na China da sede global através da transferência de atividades para o país, de uma forte localização de pessoal e de sistemas de dados e de TI separados. Embora protetora, esta estratégia traz desvantagens, incluindo casos de comunicação deficiente entre as operações na China e a sede que atrasaram operações ou obrigaram a reduções de efetivos.
O manual de política industrial da China conduz também a excesso de capacidade e à compressão das margens de lucro, o que enfraquece a capacidade das empresas estrangeiras de financiar investimento em I&D e de manter a liderança tecnológica. No setor automóvel, 95% das empresas estrangeiras relatam forte pressão sobre os preços por parte dos concorrentes locais, enquanto 66% sentem pressão sobre a velocidade de vendas e de serviço. À medida que as empresas chinesas se expandem globalmente, os concorrentes estrangeiros arriscam ser marginalizados não só na China, mas também em mercados terceiros e, por fim, em casa.
Enquadramento político e trajetória futura
O governo chinês criou condições institucionais que sustentam esta transição inovadora. O 15.º Plano Quinquenal, que abrange o período de 2026 a 2030, designa as empresas como principal entidade de inovação e sublinha a importância de fomentar novas forças produtivas de qualidade. O plano apela ao avanço da iniciativa AI Plus e à construção de um novo modelo económico impulsionado pela IA. Em 2025, a China tornou-se, pela primeira vez, um dos três principais países de origem de pedidos de patente no Instituto Europeu de Patentes, ultrapassando o Japão, com os pedidos a crescerem 9,7% em termos homólogos.
Dados do Ministério do Comércio mostram que 8 631 novas empresas com capital estrangeiro foram criadas em toda a China nos primeiros dois meses de 2026, mais 14% em termos homólogos. Os setores de alta tecnologia atraíram 63,21 mil milhões de yuan de investimento direto estrangeiro no período, mais 20,4% em termos homólogos, representando 39,2% do IDE total do país. «Para as multinacionais, investir na China deixou de ser uma escolha discricionária para se tornar uma necessidade estratégica», afirmou He Yongqian, porta-voz do Ministério do Comércio.
Segundo o relatório MNC China Outlook Report 2025 da KPMG, 75% das empresas multinacionais planeavam manter ou aumentar o seu investimento na China em 2025, enquanto 83% já localizaram ou planeiam localizar aspetos-chave das suas operações na China, especialmente o fabrico, as cadeias de abastecimento e a I&D. Isto está em linha com a observação de Liu Minghua, CEO da Deloitte China, de que as empresas estão a elevar a China a centro de I&D e de colaboração na cadeia industrial dentro das suas estratégias globais, passando de «na China, para a China» a «na China, para o mundo».
Pontos principais
- As multinacionais estrangeiras estão a transformar a China de base de fabrico em polo global de I&D, desenvolvendo inovações para mercados mundiais e não apenas para consumo local.
- Líderes do setor automóvel, como a Mercedes-Benz, a Volkswagen e a Toyota, estão a usar parceiros tecnológicos chineses e equipas de engenharia locais para desenvolver veículos elétricos e sistemas de condução autónoma destinados à implementação global.
- Gigantes farmacêuticas como a Sanofi, a Novartis e a AstraZeneca estão a expandir centros de I&D na China, um país que contribui agora com 15% das inovações globais de saúde do consumidor da Bayer.
- Os controlos à exportação dos EUA sobre semicondutores e tecnologias de IA aceleraram, paradoxalmente, a inovação chinesa, com a despesa interna em I&D a aumentar 49% nas empresas afetadas e avanços como o DeepSeek a desafiar a dominância ocidental na IA.
- As empresas estrangeiras enfrentam riscos estratégicos, incluindo preocupações com a propriedade intelectual, dinâmicas de concorrência «up or out» e pressão de concorrentes chineses apoiados pelo Estado, o que exige uma navegação cuidadosa entre a localização e a proteção da tecnologia central.
- O investimento direto estrangeiro de alta tecnologia na China cresceu 20,4% em termos homólogos no início de 2026, com 83% das multinacionais a planear localizar operações de I&D e de cadeia de abastecimento.