Quedas recorde expõem vulnerabilidade energética
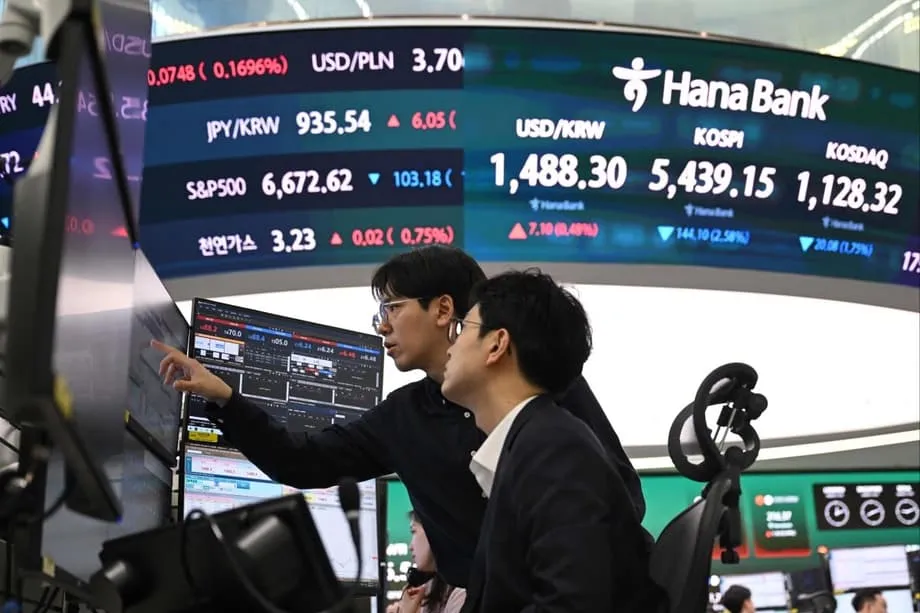
O mercado bolsista da Coreia do Sul sofreu a sua pior queda num único dia da história, com o índice Kospi a cair mais de 12% no início de março, eliminando milhares de milhões de capitalização bolsista em poucas horas e acionando os circuit breakers nos mercados de futuros. O colapso em Seul marcou a queda mais acentuada entre as principais bolsas mundiais desde que os Estados Unidos e Israel lançaram ataques militares contra o Irão, em 28 de fevereiro, desencadeando uma reação em cadeia que expôs a profunda fragilidade estrutural das economias importadoras de energia. O Nikkei 225 de Tóquio desceu quase 9% no mesmo período, enquanto os índices de referência na Europa registaram quedas mais moderadas, de cerca de 7%. A divergência no desempenho dos mercados reflete uma realidade económica crua: as nações fortemente dependentes do petróleo do Médio Oriente enfrentam uma crise que as potências industriais com independência energética evitaram em grande medida.
Índice
- Quedas recorde expõem vulnerabilidade energética
- A dependência estrutural torna-se um passivo crítico
- Intervenções de emergência e controlos de preços
- A exceção chinesa e a resiliência ocidental
- Crises cambiais e ameaças de estagflação
- Focos de tensão geopolítica e respostas estratégicas
- Psicologia do mercado e perspetivas de longo prazo
- O essencial
As vendas massivas vão além de simples quedas percentuais. O índice Kosdaq, com forte peso tecnológico, caiu 14%, forçando a suspensão das negociações, enquanto as ações dos gigantes dos semicondutores Samsung Electronics e SK Hynix caíram cerca de 20% face às avaliações anteriores à guerra. Estas empresas, que recentemente ultrapassaram o valor de mercado combinado das principais tecnológicas chinesas graças à procura de inteligência artificial, enfrentam agora crescentes preocupações de que os custos energéticos corroam as margens de lucro em indústrias orientadas para a exportação. Em Tóquio, o Nikkei sofreu uma queda de 5,2% num único dia, com o índice mais amplo Topix a acompanhar, à medida que os investidores incorporavam custos energéticos persistentemente mais elevados.
A dependência estrutural torna-se um passivo crítico
A intensidade da reação do mercado decorre da dependência fundamental da Ásia das importações de combustíveis fósseis. Segundo a Morgan Stanley, os défices comerciais de petróleo e gás representam 2,1% do produto interno bruto na região asiática, um valor significativamente superior aos 1,5% registados na Europa. A Coreia do Sul é a grande economia mais exposta, com um défice comercial energético equivalente a 4,3% do seu PIB, enquanto o Japão enfrenta um défice de 2,7%. Em comparação, a China mantém um défice energético mais controlável, de 1,8%, em relação à sua enorme base económica.
Estas estatísticas traduzem-se numa vulnerabilidade económica imediata. A Coreia do Sul importa praticamente todo o seu petróleo bruto, com cerca de 70% a ter origem em fornecedores do Médio Oriente. A dependência do Japão é ainda mais aguda, obtendo cerca de 90% das suas necessidades de petróleo de produtores do Golfo. Quando o Irão bloqueou efetivamente o Estreito de Ormuz, no início de março, cortando uma via que movimenta cerca de 20 milhões de barris por dia e 25% de todo o comércio petrolífero marítimo, estas economias enfrentaram uma ameaça existencial aos seus modelos industriais. O Estreito serve como principal rota de navegação para as economias asiáticas ávidas de energia, com a Coreia do Sul, o Japão, a China e a Índia a representarem cerca de 75% dos fluxos de petróleo através deste ponto de estrangulamento.
Ray Sharma-Ong, diretor global adjunto de soluções personalizadas multiactivos da Aberdeen Investments, explicou a dinâmica de mercado que está por trás do fraco desempenho regional.
Os mercados acionistas no Japão, na Coreia e em Taiwan sofreram vendas acentuadas, à medida que os investidores reagiram à subida dos preços do petróleo e à incerteza geopolítica. Estas economias são importadoras líquidas de energia, o que explica em parte a reação negativa do mercado. A venda massiva também reflete uma rotação de aversão ao risco, dos setores cíclicos para ativos defensivos.
Intervenções de emergência e controlos de preços
Os governos de toda a Ásia do Nordeste esforçam-se por implementar medidas de emergência, à medida que os preços dos combustíveis disparam e as pressões inflacionistas aumentam. A Coreia do Sul tomou a medida sem precedentes de impor limites aos preços dos combustíveis pela primeira vez em quase três décadas, com o Presidente Lee Jae Myung a anunciar que os preços de venda por grosso da gasolina seriam limitados a 1.724 won por litro e o gasóleo a 1.713 won por litro durante o período inicial de estabilização de duas semanas. A medida surgiu depois de os preços médios da gasolina em Seul terem ultrapassado 1.900 won por litro, um nível não visto em quatro anos, provocando compras de pânico nos postos de abastecimento de todo o país, à medida que os automobilistas corriam a encher os depósitos antes de novos aumentos.
O limite de preços representa apenas um componente de um programa mais vasto de estabilização do mercado, de 100 biliões de won, lançado a 6 de março. O Presidente Lee sublinhou que, embora as autoridades devam evitar disfunções no mercado, devem evitar distorcer os preços das ações através de intervenção artificial. O seu governo começou também a explorar rotas de abastecimento alternativas que contornem o Estreito de Ormuz, incluindo um possível aumento das importações do Brasil e da Noruega, embora essa diversificação exija meses ou anos para ser implementada com eficácia. Além disso, a Coreia do Sul anunciou que iria libertar 22,46 milhões de barris de petróleo, equivalentes a nove dias de procura interna, no âmbito de um esforço coordenado da Agência Internacional de Energia para libertar 400 milhões de barris a nível global.
O Japão seguiu uma estratégia diferente, recorrendo às suas substanciais reservas estratégicas de petróleo. O governo autorizou a libertação de 80 milhões de barris de petróleo, equivalentes a 15 dias de consumo interno, a partir de reservas de emergência que atualmente cobrem 254 dias de procura. A primeira-ministra Sanae Takaichi resistiu aos apelos para reformular o orçamento para o ano fiscal de 2026, atualmente em análise parlamentar, optando antes por contar com os mecanismos de subsídio existentes para proteger as refinarias de petróleo da volatilidade dos preços. Ao contrário dos controlos diretos de preços da Coreia do Sul, a abordagem do Japão mantém os mecanismos de mercado, utilizando instrumentos fiscais para moderar os custos a retalho. O Vietname eliminou igualmente por completo os impostos sobre a importação de combustíveis para garantir a segurança energética, enquanto outras economias da região exploram medidas de emergência.
A exceção chinesa e a resiliência ocidental
Enquanto os mercados da Ásia do Nordeste convulsionavam, a China emergiu como uma improvável ilha de estabilidade. O índice CSI 300 caiu menos de 1% desde o início das hostilidades, tornando-se o principal índice de referência acionista com melhor desempenho a nível mundial durante a crise. Esta resiliência decorre da estratégia energética de longo prazo de Pequim, que inclui enormes instalações nacionais de energias renováveis, reservas significativas de petróleo e uma produção interna superior à dos seus vizinhos. Embora a China continue a ser o maior importador mundial de petróleo, as suas relações de abastecimento diversificadas e a capacidade de substituição por carvão proporcionam proteções de que os seus vizinhos não dispõem. Como observou uma análise estratégica, uma crise petrolífera pode causar verdadeira dor à China, mas pode reforçar o poder de Pequim em relação aos seus rivais regionais.
Os Estados Unidos também resistiram à tempestade, com quedas relativamente moderadas das ações, de cerca de 3,6%, apesar de serem um dos principais beligerantes no conflito. O estatuto dos Estados Unidos como exportador líquido de energia significa que preços mais elevados do petróleo criam vencedores internos no setor energético, que compensam parcialmente as perdas noutros setores. A queda limitada do S&P 500 contrasta fortemente com as quedas percentuais de dois dígitos registadas em Seul, ilustrando como o choque petrolífero dividiu efetivamente o mundo entre países com energia e países sem energia. Os mercados europeus sofreram quedas moderadas de cerca de 7%, atenuadas pela sua menor intensidade energética em comparação com os centros industriais asiáticos, embora a economia industrial da Alemanha continue exposta, com um défice energético de 1,5% em relação ao PIB.
Segundo análises de mercado que acompanham a crise, os exportadores de energia beneficiaram efetivamente de preços mais elevados. O mercado bolsista da Noruega ganhou 1,1% desde 28 de fevereiro, enquanto o índice de referência da Arábia Saudita subiu 2,5%. O Iraque, o Catar e os Emirados Árabes Unidos poderão arrecadar receitas extraordinárias equivalentes a partes substanciais do seu PIB, embora as perturbações da produção compliquem os cálculos dos Estados do Golfo.
Crises cambiais e ameaças de estagflação
Para além dos mercados acionistas, o choque petrolífero desencadeou uma forte volatilidade cambial que agrava as dificuldades económicas. O won sul-coreano ultrapassou brevemente o nível psicologicamente crítico de 1.500 por dólar americano em meados de março, a sua avaliação mais fraca desde 2009, à medida que os investidores estrangeiros fugiam dos ativos coreanos para refúgios seguros denominados em dólares. A depreciação da moeda agrava o impacto inflacionista dos contratos petrolíferos denominados em dólares, criando um ciclo de retroalimentação em que a energia cara alimenta a fraqueza da moeda, que por sua vez torna as futuras importações de energia ainda mais dispendiosas.
Os economistas alertam cada vez mais que as nações dependentes das importações enfrentam estagflação, uma condição económica tóxica que combina crescimento estagnado com inflação acelerada. Com o petróleo bruto a ser negociado acima dos 100 dólares por barril, os economistas estimam que o choque poderá acrescentar 0,7 pontos percentuais à inflação global e reduzir 0,4 pontos percentuais ao crescimento. O Instituto de Desenvolvimento da Coreia projetou que preços elevados e sustentados do petróleo poderão reduzir o crescimento do PIB da Coreia do Sul em 2026 em até 0,45 pontos percentuais. Para uma economia que tem como objetivo um crescimento de aproximadamente 2%, com uma inflação na ordem dos 2%, choques deste tipo ameaçam fazer descarrilar por completo os objetivos de política monetária.
Kiuchi Takahide, economista executivo do Nomura Research Institute, alertou para os riscos de recessão no Japão.
Se os preços continuarem a subir, o nível de consumo pessoal não poderá ser sustentado, e a economia japonesa poderá entrar em recessão.
O Banco do Japão enfrenta um dilema particularmente difícil. Tendo só recentemente abandonado as políticas de taxas de juro negativas, o banco central tem agora de navegar entre subir as taxas para combater a inflação importada, o que poderá sufocar a frágil recuperação económica, ou manter uma política acomodatícia e arriscar a depreciação da moeda e espirais de preços.
Focos de tensão geopolítica e respostas estratégicas
O desencadeador imediato do pânico nos mercados ocorreu quando o novo Líder Supremo do Irão, Mojtaba Khamenei, ordenou que o Estreito de Ormuz permanecesse fechado por tempo indeterminado, transformando um conflito militar regional numa crise económica global. O bloqueio forçou as companhias de navegação a procurar rotas alternativas em torno do Cabo da Boa Esperança, acrescentando semanas aos prazos de entrega e milhões em custos adicionais. Os prémios de seguro para o transporte marítimo aumentaram, segundo estimativas, entre 5 e 15 dólares por barril, acrescentando efetivamente um prémio de guerra a cada carga, independentemente da origem.
O conflito escalou ainda mais quando as forças dos EUA lançaram ataques aéreos contra a ilha de Kharg, o maior centro de exportação de petróleo do Irão, provocando retaliação iraniana contra o porto de Fujairah, nos Emirados Árabes Unidos, uma instalação concebida especificamente para contornar Ormuz. O Presidente Donald Trump propôs a formação de uma coligação naval que inclua a Coreia do Sul, o Japão e a China para escoltar petroleiros através do estreito contestado, embora complicações diplomáticas possam impedir essa cooperação. Relatos de contactos indiretos da CIA com agentes dos serviços de informações iranianos, oferecendo-se para discutir termos de resolução do conflito, proporcionaram um breve alívio ao mercado, embora o embaixador do Irão nas Nações Unidas tenha publicamente descartado negociações para já.
Psicologia do mercado e perspetivas de longo prazo
Apesar das quedas dramáticas, alguns estrategas de mercado encaram as vendas massivas como correções técnicas e não como colapsos económicos fundamentais. Os analistas do Goldman Sachs contextualizaram a queda do Kospi na subida extraordinária de 176% do índice desde abril de 2025, caracterizando o recuo como uma fase de consolidação necessária que provavelmente dará lugar a uma recuperação para novos máximos assim que as tensões geopolíticas diminuírem.
Eli Lee, estratega-chefe de investimento do Bank of Singapore, detido pelo OCBC, caracterizou a reação do mercado como típica de choques geopolíticos de curto prazo.
Esperávamos uma reação de mercado imediata de aversão ao risco. Mas, excluindo um choque petrolífero, a história mostra que os acontecimentos geopolíticos normalmente não têm um impacto negativo nas cotações das ações de forma prolongada.
No entanto, a distinção entre um choque temporário e uma crise sustentada poderá revelar-se académica para economias que enfrentam pressões orçamentais imediatas. A Coreia do Sul anunciou já planos para um orçamento suplementar de 10 a 20 biliões de won para apoiar o bem-estar das famílias e a recuperação económica. O professor associado Kim In-wook, da Universidade Sungkyunkwan, em Seul, advertiu que a psicologia do mercado representa riscos que vão além da escassez física de abastecimento.
Em dado momento, a libertação de reservas estratégicas de petróleo poderá ser interpretada pelo mercado como um sinal de que a crise de abastecimento já não pode ser gerida através dos canais normais. Não é a redução física em si que desestabilizaria o mercado, mas antes o juízo coletivo do mercado de que é pouco provável que o Estreito de Ormuz reabra tão cedo.
O essencial
- O índice Kospi da Coreia do Sul caiu 12% desde 28 de fevereiro, marcando a pior queda num único dia da história do país, enquanto o Nikkei 225 do Japão desceu cerca de 9%
- O bloqueio do Estreito de Ormuz pelo Irão perturbou 20% do comércio mundial de petróleo marítimo, afetando desproporcionadamente as economias asiáticas que importam 70% a 90% do seu petróleo bruto do Médio Oriente
- A Coreia do Sul impôs o seu primeiro limite de preços dos combustíveis em quase 30 anos e anunciou um programa de estabilização do mercado de 100 biliões de won, enquanto o Japão autorizou a libertação de 80 milhões de barris das reservas estratégicas
- O won sul-coreano caiu para 1.500 por dólar americano, o seu nível mais fraco desde 2009, à medida que aumentam os receios de estagflação nas economias dependentes das importações
- O índice CSI 300 da China caiu menos de 1%, tornando-se o principal mercado com melhor desempenho, enquanto exportadores de energia, incluindo a Arábia Saudita e a Noruega, registaram ganhos nas ações num contexto de subida dos preços do petróleo
- Os economistas estimam que o choque petrolífero poderá acrescentar 0,7 pontos percentuais à inflação global e reduzir o crescimento em 0,4 pontos percentuais, complicando os esforços dos bancos centrais para manter o estímulo monetário