O custo humano da manipulação de mercado
Bambang, um funcionário de 39 anos de uma empresa de publicidade digital de Jacarta, entrou na Bolsa de Valores da Indonésia com a esperança de construir um futuro melhor para a sua família. Influenciado pela conversa nas redes sociais e pela promessa de retornos rápidos, investiu no Bank MNC, um banco sediado em Jacarta, durante o que parecia ser uma subida imparável. Os rumores eram sedutores: a ByteDance, o gigante tecnológico chinês por trás do TikTok, estaria alegadamente a preparar-se para apoiar o banco através de um importante aumento de capital. Cinco anos depois, o pai de dois filhos ainda carrega as cicatrizes dessa decisão. Comprou ações no pico artificial da subida, para depois ver com horror as ações colapsarem em poucos dias, apagando mais de metade do valor do seu investimento.
Índice
- O custo humano da manipulação de mercado
- Dos rumores à ruína: como funcionam os esquemas de pump-and-dump
- O ponto de rutura: a crise da MSCI e o colapso regulatório
- Décadas de negligência: um padrão de manipulação
- Contexto global: como outros mercados contra-atacam
- Reformas no horizonte: restaurar a integridade do mercado
- Pontos-chave
Bambang não está sozinho no seu sofrimento. Em toda a Indonésia, milhões de investidores particulares foram vítimas daquilo a que os locais chamam «goreng saham», ou «fritura de ações», um termo coloquial para esquemas de pump-and-dump que assolam a bolsa há décadas. Rivki Maulana, um funcionário bancário de 37 anos, perdeu pelo menos 100 milhões de rupias (aproximadamente 7 500 dólares) depois de confiar em empresas que prometiam ganhos rápidos e elevados sem exigirem análise fundamental.
Muhammad Avisena, um trader a tempo inteiro baseado em Pekalongan, Java Central, sofreu perdas semelhantes. Observou que os alvos de manipulação não se limitam a pequenas empresas com baixa capitalização de mercado. Alguns esquemas envolvem ações de grande capitalização, incluindo as cotadas no índice LQ-45, a referência da bolsa para as ações mais líquidas e com maior capitalização.
A dimensão da devastação é impressionante. Segundo a Autoridade de Serviços Financeiros, as perdas do público com várias fraudes financeiras atingiram 7 biliões de rupias (aproximadamente 460 milhões de dólares). Com mais de nove milhões de investidores particulares em ações registados na Indonésia, a vulnerabilidade dos cidadãos comuns a estas práticas tornou-se uma crise nacional que vai muito além das tragédias individuais.
Dos rumores à ruína: como funcionam os esquemas de pump-and-dump
A mecânica do «goreng saham» segue um padrão previsível que explora tanto a psicologia do mercado como as lacunas regulamentares. No caso do Bank MNC, a narrativa da ByteDance foi sistematicamente semeada em fóruns de negociação de ações e plataformas de redes sociais. Compras agressivas por grupos coordenados criaram a ilusão de procura legítima, impulsionando os preços e atraindo investidores particulares incautos. Quando Bambang e outros compraram a preços inflacionados, os manipuladores originais venderam as suas posições com lucros substanciais. O aumento de capital avançou, mas a ByteDance nunca participou. O subsequente colapso dos preços foi rápido e implacável.
A investigação académica sobre a Bolsa de Valores da Indonésia documentou a estrutura técnica destes esquemas. Os manipuladores executam tipicamente uma estratégia de «comprar-comprar e vender-vender» ao longo de quatro dias de negociação consecutivos. Adquirem grandes quantidades aos preços de compra mais elevados durante os primeiros dois dias para criar liquidez artificial e atrair atenção. Assim que outros investidores entram no mercado e os preços sobem, os manipuladores vendem todas as suas posições no terceiro e quarto dias, frequentemente aos preços de venda mais baixos, capturando retornos anormais acumulados e deixando os que entram tarde com ações sem valor.
Contrariamente à crença comum de que apenas as ações de pequena capitalização são alvo de manipulação, estudos empíricos sobre a bolsa revelam uma tendência perturbadora. Uma investigação que analisou 149 empresas cotadas em finais de 2015 concluiu que as ações de grande capitalização apresentavam, na verdade, uma probabilidade de manipulação mais elevada (0,48) em comparação com as ações de pequena capitalização (0,25). Esta conclusão desafia a sabedoria convencional de que apenas as ações de baixo valor atraem este tipo de atividade. No contexto indonésio, mesmo valores de capitalização relativamente elevados continuam a ser suficientemente pequenos para serem vulneráveis à negociação coordenada por agentes bem capitalizados.
A Lei do Mercado de Capitais de 1995 confere à Autoridade de Serviços Financeiros poder independente para investigar crimes do mercado de ações sem depender da intervenção policial. No entanto, os participantes no mercado relatam amplamente que a autoridade parece frequentemente fechar os olhos a atividades suspeitas. Apesar de dispor de instrumentos de restituição que poderiam obrigar os manipuladores a devolver os ganhos ilegais a fundos de compensação das vítimas, as ações de fiscalização continuam a ser raras.
O ponto de rutura: a crise da MSCI e o colapso regulatório
A crise que há muito fermentava atingiu o ponto de ebulição no final de janeiro de 2026, quando a Morgan Stanley Capital International congelou a revisão do estatuto de mercado da Indonésia e emitiu um aviso sem precedentes. O fornecedor global de índices ameaçou descer as ações indonésias do estatuto de Mercado Emergente para Mercado Fronteiriço, citando uma grave opacidade sobre as participações acionistas e uma fiscalização persistentemente fraca contra a manipulação de mercado. O anúncio desencadeou um pânico imediato. A 28 de janeiro, o Índice Composto de Jacarta caiu 7,35 por cento, fechando em 8 320,56, muito abaixo dos níveis críticos de suporte, e apagou milhares de milhões de dólares em valor de mercado.
As consequências desta potencial reclassificação vão muito além do orgulho nacional. Os índices da MSCI servem de referência para biliões de dólares em fundos de investimento globais. Uma descida para o estatuto de Mercado Fronteiriço tornaria as ações indonésias inelegíveis para muitas carteiras de investimento institucional, podendo desencadear uma fuga maciça de capitais e danificar permanentemente a capacidade do país de angariar financiamento de longo prazo através dos mercados acionistas.
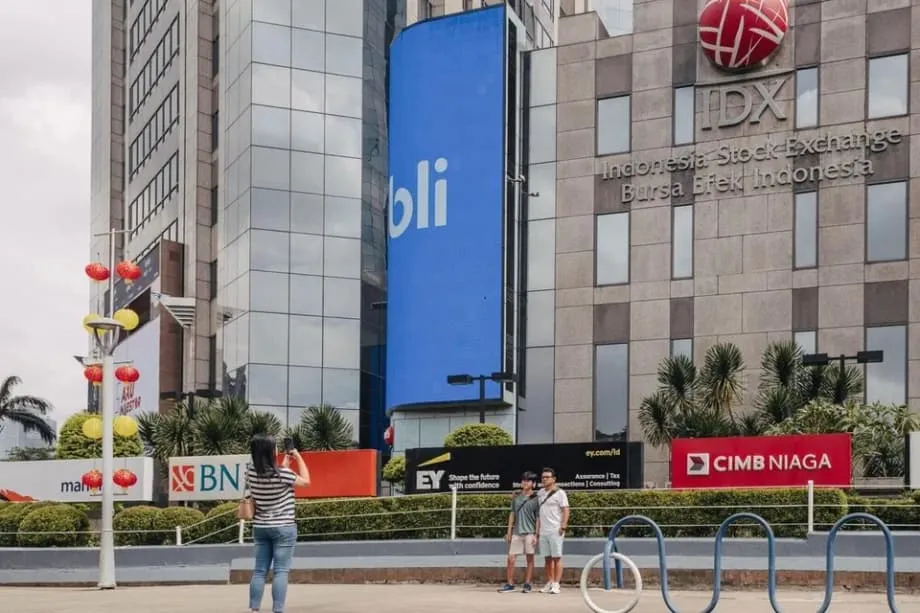
O colapso do mercado forçou uma limpeza nos mais altos níveis da regulação financeira. Em poucos dias, o presidente da OJK, Mahendra Siregar, o seu vice-presidente, Mirza Adityaswara, e o responsável máximo da Bolsa de Valores da Indonésia, Iman Rachman, apresentaram a demissão. A reorganização reconheceu aquilo que os críticos há muito sustentavam: o quadro regulamentar não tinha conseguido acompanhar o aumento dos riscos estruturais no mercado acionista.
A crise ocorreu num contexto de maior instabilidade económica. A moeda indonésia, a rupia, já tinha caído para mínimos históricos face ao dólar americano, em meio a preocupações com imprudência fiscal e intervenção estatal agressiva sob o Presidente Prabowo Subianto. A convergência entre a fraqueza da moeda e as preocupações com a integridade do mercado criou uma tempestade perfeita que testou a confiança dos investidores até ao seu ponto de rutura.
Décadas de negligência: um padrão de manipulação
O colapso de janeiro não foi um incidente isolado, mas antes o culminar de anos de manipulação documentada. Em 2020, a própria Bolsa de Valores da Indonésia identificou 41 ações suspeitas de práticas de pump-and-dump, que contribuíam para 8,3 por cento do valor médio diário de transação da bolsa. Nesse mesmo ano, o Presidente Joko Widodo exigiu publicamente que as partes interessadas «limpassem» o mercado de capitais, citando especificamente a necessidade de reprimir a manipulação que tinha levado a fraudes e atividades criminosas.
O escândalo da Asuransi Jiwasraya constituiu uma ilustração trágica destes riscos. A seguradora estatal em dificuldades sofreu perdas maciças depois de investir em ações de baixa qualidade que se acreditava amplamente estarem sujeitas a esquemas de pump-and-dump. Apesar destes fracassos mediáticos, a fiscalização sistemática continuou ausente.
A atividade recente do mercado mostra que o problema só se intensificou. Em abril de 2025, as ações do fabricante de tubos de plástico Multi Makmur Lemindo dispararam 130 por cento num mês. Por volta do mesmo período, a empresa imobiliária Diamond Citra Propertindo registou um aumento de preço de 2 900 por cento. A Barito Renewables Energy viu o seu valor disparar mais de 1 000 por cento em poucos meses durante 2024. Em cada caso, indivíduos ou grupos acumularam porções maciças da oferta disponível para ditar preços artificialmente, mas as investigações continuaram notoriamente ausentes.
A investigação académica confirma a ubiquidade destas práticas. Um estudo que examinou períodos de negociação em finais de 2015 encontrou evidência de manipulação de pump-and-dump em 14 de 16 ciclos de negociação de quatro dias observados. A investigação identificou 73 casos específicos de negociação de ações por dia em que ocorreu manipulação, provando que estes esquemas funcionam não como anomalias raras, mas como características regulares da microestrutura do mercado.
Contexto global: como outros mercados contra-atacam
As dificuldades da Indonésia inserem-se num panorama global de manipulação de mercado, embora outras jurisdições tenham desenvolvido mecanismos de defesa mais robustos. A Coreia do Sul oferece uma comparação tecnológica convincente. A Korea Exchange utiliza ferramentas de vigilância alimentadas por IA que vasculham publicações online, vídeos do YouTube e até mensagens de texto de spam para detetar esquemas de pump-and-dump em tempo real. O sistema analisa conteúdo de redes sociais juntamente com movimentos recentes dos preços das ações para gerar automaticamente relatórios para investigação regulatória. O Serviço de Supervisão Financeira da Coreia do Sul está a expandir estas capacidades com servidores de alto desempenho equipados com CPUs e GPUs avançadas para monitorizar negociações de criptomoedas de alta frequência.
Os Estados Unidos têm adotado estratégias agressivas de restituição. O Departamento de Justiça garantiu recentemente 214 milhões de dólares em receitas confiscadas de um esquema de pump-and-dump que envolvia a Chinese Liberation Education Holdings, preparando-se para distribuir estes fundos diretamente aos investidores vítimas através de processos formais de remissão. A Securities and Exchange Commission criou uma Força-Tarefa Transfronteiriça especificamente destinada a empresas estrangeiras envolvidas em atividades de ramp-and-dump, em particular as que têm ligações à China.
As sanções internacionais por manipulação de mercado demonstram a severidade com que outras jurisdições tratam estes crimes. Nas Filipinas, a família Villar enfrentou coimas equivalentes a 3,4 biliões de rupias por manipulação de ações. Bernard Madoff recebeu uma pena de prisão de 150 anos pelo seu esquema Ponzi. O especialista chinês em investimentos Xu Xiang recebeu 5,5 anos de prisão e coimas de 26 biliões de rupias por manipular 13 empresas cotadas. Tribunais franceses ordenaram apreensões de ativos superiores a 8 mil milhões de rupias por condenações por manipulação de mercado.
Estes exemplos contrastam fortemente com o historial de fiscalização da Indonésia. Embora a Polícia Nacional da Indonésia tenha recentemente obtido condenações de antigos responsáveis da bolsa e administradores de empresas por crimes no mercado de capitais, resultando em penas de prisão e coimas de vários milhares de milhões de rupias, observadores notam que tais resultados continuam a ser exceções e não dissuasores sistemáticos.
Reformas no horizonte: restaurar a integridade do mercado
A crise da MSCI catalisou promessas sem precedentes de reforma estrutural. Luhut Pandjaitan, presidente do Conselho Económico Nacional, prometeu acelerar mudanças para tornar o mercado de capitais mais transparente. Entre as medidas propostas está a desmutualização da Bolsa de Valores da Indonésia, uma reforma estrutural que eliminaria o conflito de interesses inerente criado pelo atual modelo de propriedade. Atualmente, a bolsa é detida precisamente pelas corretoras de ações que deveria regular, criando hesitação em punir membros recalcitrantes.
As reformas técnicas incluem o aumento do limiar mínimo de free-float de 7,5 por cento para 15 por cento, tornando significativamente mais difícil para pequenos grupos dominarem ações e ditarem preços. A bolsa planeia implementar sistemas de vigilância por inteligência artificial inspirados em precedentes sul-coreanos para monitorizar transações invulgares e detetar padrões de manipulação automaticamente. O consultor jurídico Erwin Kurnia Winenda destacou a importância do aumento do free-float, observando que as empresas podem alcançar uma maior participação pública através de aumentos de capital ou colocações privadas junto de investidores legítimos.
A Autoridade de Serviços Financeiros declarou a sua intenção de reforçar a supervisão dos influenciadores financeiros nas redes sociais, reconhecendo que os esquemas de manipulação modernos têm cada vez mais origem em espaços digitais e não nos tradicionais pregões. A Agência Nacional de Proteção do Consumidor da Indonésia apelou à ação penal contra os manipuladores, descrevendo as práticas de pump-and-dump como crimes de colarinho branco que corroem a confiança pública e minam a função do mercado enquanto fornecedor de financiamento de longo prazo.
Giovanni Mofsol Muhammad, sócio sénior da sociedade de advogados Dentons HPRP, sublinha que os quadros jurídicos existentes já fornecem instrumentos poderosos para a restituição às vítimas. A OJK possui autoridade de restituição de lucros ilícitos que poderia obrigar os manipuladores a devolver os ganhos ilegais a fundos de compensação para as vítimas. O desafio não reside na ausência de instrumentos jurídicos, mas na vontade de os aplicar de forma consistente.
Enquanto os investigadores da Polícia Nacional da Indonésia trabalham lado a lado com os reguladores para identificar os agentes específicos que exploraram a recente volatilidade do mercado, a questão fundamental continua a ser se estas reformas se traduzirão numa mudança cultural duradoura ou representarão respostas temporárias a uma crise aguda. Para vítimas como Bambang, cujas perdas representam anos de poupanças destruídas por rumores de investimentos da ByteDance que nunca se concretizaram, a resposta determinará se o mercado de capitais continuará a ser um veículo de desenvolvimento nacional ou um casino viciado onde os investidores particulares servem de presa para manipuladores sofisticados.
Pontos-chave
- O Índice Composto de Jacarta caiu 7,35 por cento a 28 de janeiro de 2026, após a ameaça da MSCI de descer a Indonésia ao estatuto de Mercado Fronteiriço devido a preocupações com opacidade e manipulação
- O presidente da OJK, Mahendra Siregar, o vice-presidente Mirza Adityaswara e o responsável máximo da IDX, Iman Rachman, demitiram-se após o colapso do mercado
- Os investidores particulares perderam milhares de milhões de dólares com o «goreng saham» ou esquemas de pump-and-dump, com fraudes financeiras recentes a totalizarem 7 biliões de rupias em perdas do público
- A investigação mostra que as ações de grande capitalização na Bolsa de Valores da Indonésia enfrentam, na verdade, uma probabilidade de manipulação mais elevada (0,48) do que as ações de pequena capitalização (0,25)
- As reformas propostas incluem a desmutualização da bolsa, o aumento dos requisitos de free-float de 7,5 por cento para 15 por cento e a implementação de sistemas de vigilância por IA
- A Bolsa de Valores da Indonésia identificou 41 ações manipuladas em 2020, mas as ações de fiscalização continuam raras apesar das leis de restituição de lucros ilícitos existentes