O Motor Verde que Impulsiona a Segunda Maior Economia do Mundo
O setor de energia limpa da China tornou-se a força dominante que impulsiona a expansão económica do país, com novos dados a revelar que painéis solares, veículos elétricos e tecnologia de baterias representaram mais de 90% do crescimento do investimento do país no ano passado. A análise, realizada pelo Centre for Research on Energy and Clean Air e publicada no Carbon Brief, mostra que estas indústrias geraram um recorde de 15.4 biliões de yuan (2.1 biliões de dólares) em negócios durante 2025, o que representa 11.4% do produto interno bruto total da China.
Índice
- O Motor Verde que Impulsiona a Segunda Maior Economia do Mundo
- Crescimento Recorde em Todo o Espectro da Energia Limpa
- O Paradoxo do Carvão: Porque a China Continua a Construir Centrais de Combustíveis Fósseis
- Ondas Globais: Como a Tecnologia Chinesa Está a Remodelar a Energia Mundial
- Encruzilhada Económica: Do Boom da Fabricação à Mudança para as Infraestruturas
- Implicações Geopolíticas num Cenário Climático Dividido
- O Essencial
Para colocar este número em perspetiva, a economia de energia limpa da China rivaliza agora com a produção total do Brasil ou do Canadá. Se fosse tratada como uma nação independente, classificaria-se como a oitava maior economia do mundo, aproximadamente metade do tamanho da produção económica total da Índia. O valor do setor quase duplicou desde 2022, quando representava apenas 7.3% do PIB, marcando uma das expansões industriais mais rápidas da história económica moderna.
O significado económico estende-se para além dos números brutos. Sem o boom da energia limpa, a China teria crescido apenas 3.5% em 2025, ficando bem aquém da meta do governo de cerca de 5% de crescimento. Em vez disso, estas indústrias contribuíram com mais de um terço do crescimento económico total do país pela segunda vez em três anos, consolidando o seu papel como o principal motor da recuperação pós-pandemia da China.
Crescimento Recorde em Todo o Espectro da Energia Limpa
A transformação abrange múltiplas tecnologias simultaneamente. A capacidade de geração eólica e solar mais do que duplicou entre 2022 e 2024, aumentando de 635 gigawatts para 1,408 gigawatts, segundo investigação da Ember. No início de 2025, a capacidade combinada de instalações eólicas e solares ultrapassou a do carvão pela primeira vez, um marco que parecia distante há apenas alguns anos.
A tecnologia de baterias registou um crescimento igualmente explosivo. O investimento na fabricação de baterias aumentou 35% em termos homólogos para 277 mil milhões de yuan, enquanto os aumentos da capacidade de armazenamento de baterias atingiram 66 gigawatts apenas em 2025, representando mais de 40% dos aumentos de capacidade global. O investimento na rede elétrica subiu para um máximo histórico de 639.5 mil milhões de yuan (92 mil milhões de dólares), resolvendo estrangulamentos na transmissão que anteriormente limitavam a utilização de energia renovável.
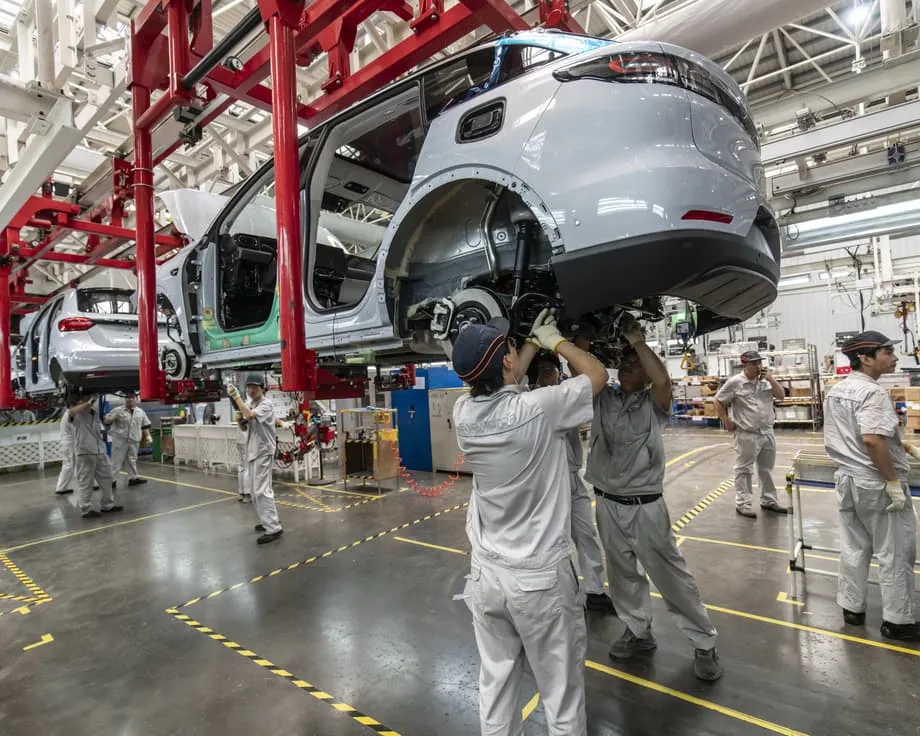
Os veículos elétricos representam talvez a transformação mais visível para o consumidor. A China produziu 16.6 milhões de VE em 2025, um aumento de 29% em relação ao ano anterior. Os veículos elétricos representam agora 48% de todas as vendas de veículos novos, com esse número a ultrapassar 60% em novembro de 2025. A quota de VE nas estradas chinesas atingiu 12% no final do ano, acima dos apenas 2% de cinco anos antes. Até a indústria pesada está a eletrificar-se, com os camiões elétricos a conquistar 23% do mercado em 2025, acima dos apenas 8% do ano anterior.
A China atingiu a sua meta de capacidade eólica e solar para 2030 em 2024, seis anos antes do previsto, instalando mais capacidade solar apenas em 2025 do que o resto do mundo combinado. A geração solar cresceu 33% em termos homólogos, enquanto a geração eólica aumentou 13%, permitindo que fontes limpas satisfizessem 84% do crescimento da procura de eletricidade em 2024 e excedessem efetivamente o crescimento total da procura no primeiro semestre de 2025, possibilitando uma redução de 2% na geração a partir de combustíveis fósseis.
O Paradoxo do Carvão: Porque a China Continua a Construir Centrais de Combustíveis Fósseis
Apesar desta revolução das energias renováveis, a China comissionou 78 gigawatts de nova capacidade de energia a carvão em 2025, o nível mais alto da última década. Mais de 50 grandes unidades a carvão com mais de 1 gigawatt cada entraram em funcionamento, acima das menos de 20 anuais na década anterior. Os promotores apresentaram propostas para mais 161 gigawatts de novas centrais a carvão, com cerca de 290 gigawatts já autorizados ou em construção.
Esta aparente contradição resulta de preocupações com a segurança energética e da influência política das empresas estatais de carvão. As escassezes de eletricidade durante as secas de 2021 e 2022, que interromperam temporariamente a produção fabril e impuseram cortes rotativos de energia, reforçaram os receios sobre a fiabilidade da rede. Os conselheiros do governo chinês descrevem agora o carvão como servindo de "rodinhas de treino" para a transição renovável, proporcionando estabilidade de reserva enquanto o sistema de eletricidade limpa ganha força.
Andreas Sieber, responsável pela estratégia política da 350.org, caracterizou o momento como um ponto de inflexão histórico.
Este é um ponto de viragem histórico: a energia solar deverá ultrapassar o carvão na China pela primeira vez em 2026. Esta é talvez a demonstração mais clara de que a energia limpa venceu – em custo, escala e qualidade do ar.
Grandes empresas nacionais de carvão, como a CHN Energy e a Shaanxi Coal and Chemical, exercem uma influência política considerável, promovendo narrativas que posicionam o carvão como essencial para a fiabilidade e a independência. A Comissão Nacional de Desenvolvimento e Reforma afirmou que a energia a carvão continuará a ser essencial para a estabilidade do sistema elétrico nos próximos anos, mesmo quando outras fontes a substituírem.
No entanto, esta expansão cria riscos económicos. Os analistas alertam que a construção contínua de carvão pode resultar em ativos irrecuperáveis e custos de sistema mais elevados, uma vez que a energia renovável já fornece eletricidade mais barata do que as alternativas de combustíveis fósseis na maioria dos contextos. A questão permanece se estas novas centrais funcionarão como energia de base ou meramente como reserva durante os períodos de pico de procura.
Ondas Globais: Como a Tecnologia Chinesa Está a Remodelar a Energia Mundial
O boom doméstico da energia limpa na China está a alterar fundamentalmente a economia energética global. As fábricas chinesas produzem agora aproximadamente 80% dos painéis solares do mundo e 60% das suas turbinas eólicas. Este domínio da fabricação fez baixar os custos da tecnologia em 60% a 90% desde 2010, possibilitando a "eletricidade mais barata da história", segundo a Agência Internacional de Energia.
Lauri Myllyvirta, o autor principal do relatório do Centre for Research on Energy and Clean Air, destacou a disseminação global destas tecnologias.
Em muitos outros países as coisas estão a acelerar. Muitos dos países africanos importaram muitos painéis solares. Os VE estão apenas a começar a ser comprados em locais onde ninguém tinha um avanço dos VE no seu cartão de bingo para o ano passado ou talvez nem mesmo para esta década.
Os benefícios estendem-se muito para além das fronteiras da China. Mais de 90% dos projetos eólicos e solares comissionados em todo o mundo em 2025 produziram energia mais barata do que a alternativa de combustível fóssil mais barata disponível. Em toda a África, as importações de painéis solares da China aumentaram 60% nos últimos 12 meses, com 20 países a importar quantidades recorde. Países como o México, o Bangladesh e a Malásia ultrapassaram os Estados Unidos na adoção de eletricidade renovável, graças à tecnologia chinesa acessível.
Encruzilhada Económica: Do Boom da Fabricação à Mudança para as Infraestruturas
Através da Iniciativa Cinturão e Rota, o envolvimento chinês no setor energético atingiu níveis recorde em 2025, totalizando 124 mil milhões de dólares apenas no primeiro semestre. A África emergiu como o maior mercado, recebendo 61.2 mil milhões de dólares em envolvimento, um aumento de 283% em relação a 2024. Embora os projetos de combustíveis fósseis tenham dominado este investimento no estrangeiro, o envolvimento em energias renováveis também atingiu novos máximos de 21.4 mil milhões de dólares, acima dos 12.3 mil milhões de dólares em 2024.
As empresas chinesas representam agora 75% dos pedidos globais de patentes em tecnologia de energia limpa, um aumento dramático em relação aos apenas 5% em 2000. Esta concentração de capacidade de inovação sugere que a China continuará a definir o ritmo para as reduções de custos e a implementação de tecnologia a nível global.
A rápida expansão da capacidade de fabricação criou um desafio estrutural: a sobrecapacidade. A capacidade de fabricação solar da China atingiu 1,200 gigawatts anuais no final de 2025, enquanto a procura global se situava em aproximadamente 650 gigawatts. Este desequilíbrio desencadeou uma feroz competição de preços, com o rendimento operacional dos fabricantes a cair 200% entre 2022 e 2024.
Em resposta, Pequim começou a canalizar o investimento da capacidade de fabricação para as infraestruturas da rede elétrica e sistemas de armazenamento. O investimento na rede, que ficou atrás dos aumentos da capacidade de geração nos últimos anos, disparou para resolver as taxas de restrição de produção de 30% que afetam algumas províncias ocidentais, onde os projetos renováveis aguardam ligações à rede de transmissão. O investimento em energia hidroelétrica reversível e armazenamento de baterias acelerou acentuadamente, com 15 gigawatts de nova energia hidroelétrica reversível autorizados apenas no primeiro semestre de 2025.
Implicações Geopolíticas num Cenário Climático Dividido
As mudanças políticas introduzidas em 2025 alteraram a economia da implementação de renováveis. O governo revogou as tarifas feed-in fixas, forçando os novos projetos renováveis a competir em preço com a energia a carvão existente em mercados de eletricidade parcialmente desenvolvidos. Esta mudança desencadeou correrias de instalação antecipada, mas criou incerteza sobre as futuras taxas de crescimento.
Richard Black, editor do relatório da Ember, explicou a influência global da China.
A China é o motor. E está a mudar o panorama energético não apenas a nível interno, mas em países de todo o mundo.
Enquanto a China acelera a sua transição energética, os Estados Unidos seguiram na direção oposta sob a administração Trump, eliminando o apoio federal às renováveis e promovendo as exportações de combustíveis fósseis. Esta divergência cria um contraste acentuado na liderança climática global. Enquanto Washington se retirou das negociações climáticas internacionais como participante e comparece como observador, Pequim posicionou-se como um parceiro fiável para a cooperação multilateral.
A presidente da Comissão Europeia, Ursula von der Leyen, liderou uma delegação a Pequim no verão de 2025 para coordenar a política climática antes da cimeira Cop30 no Brasil. A China afirmou que trabalhará com a União Europeia para alcançar resultados ambiciosos na conferência climática, mesmo com as tensões comerciais persistentes em relação às exportações chinesas de VE e baterias.
A questão permanece se a China reforçará os seus compromissos climáticos na sua contribuição nacional revista, esperada este ano. As políticas atuais empurrariam o aquecimento global para 4 graus Celsius, segundo o Climate Action Tracker, embora as emissões possam já ter atingido o pico em 2025. Para a China se alinhar com a meta de 1.5 graus do Acordo de Paris, precisaria de cortar as emissões em 30% até 2035, uma redução que os especialistas consideram improvável com base nas trajetórias atuais.
O Essencial
- O setor de energia limpa da China gerou 15.4 biliões de yuan (2.1 biliões de dólares) em 2025, representando 11.4% do PIB e impulsionando mais de 90% do crescimento do investimento
- A capacidade eólica e solar mais do que duplicou de 2022 para 2024, atingindo 1,408 gigawatts e ultrapassando a capacidade de carvão no início de 2025
- A China instalou 315 gigawatts de solar e 119 gigawatts de eólica em 2025, mais do que o resto do mundo combinado
- O país atingiu a sua meta de capacidade renovável para 2030 seis anos mais cedo, em 2024
- Apesar do crescimento das renováveis, a China comissionou 78 gigawatts de nova energia a carvão em 2025, com 290 gigawatts autorizados ou em construção
- Os fabricantes chineses produzem 80% dos painéis solares globais e 60% das turbinas eólicas, fazendo baixar os custos em 60-90% desde 2010
- O investimento em energia limpa atingiu 625 mil milhões de dólares em 2024, representando 31% do total global
- Sem o crescimento da energia limpa, o PIB da China teria crescido apenas 3.5% em vez dos 5.0% reportados em 2025