A arquitetura do controlo: como a China construiu um império de níquel
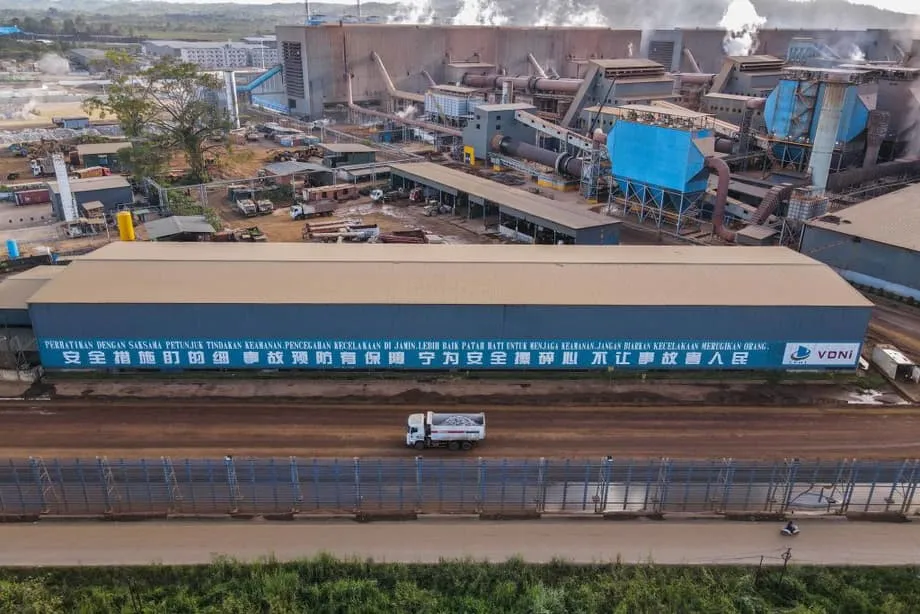
Ao longo da última década, empresas chinesas construíram na Indonésia uma cadeia de abastecimento verticalmente integrada que serve de modelo para o domínio mineral à escala global. A estratégia começou a sério depois de a Indonésia ter proibido as exportações de minério de níquel em 2014, uma medida que obrigou as empresas internacionais a processar os minerais no país. Enquanto as empresas ocidentais hesitavam, as chinesas avançaram de forma decidida. O Grupo Tsingshan, um conglomerado privado do setor do aço, entrou através de uma joint venture em 2009 com o Grupo Bintang Delapan, da Indonésia, e depois expandiu rapidamente as operações após a entrada em vigor da proibição de exportação.
Índice
- A arquitetura do controlo: como a China construiu um império de níquel
- O nacionalismo dos recursos da Indonésia e a armadilha da dependência
- Quando os mercados mudam: o acerto de contas na Gunbuster
- Degradação ambiental e desalojamento de comunidades
- O dilema estratégico de Washington
- Exportar o modelo: de Jacarta a Kinshasa
- Pontos principais
O Parque Industrial Indonésio de Morowali (IMIP) surgiu como o projeto emblemático no âmbito da Iniciativa Faixa e Rota, evoluindo de um simples complexo de fundição para uma extensa cidade industrial equipada com portos dedicados, centrais elétricas a carvão e sistemas logísticos. O financiamento chinês evoluiu a par destes investimentos físicos. Entre 2000 e 2013, bancos públicos de desenvolvimento, como o Banco de Exportação e Importação da China, proporcionaram financiamento de infraestruturas numa fase inicial. Após 2013, bancos comerciais estatais concederam empréstimos sindicados para distribuir o risco, permitindo projetos mais pequenos dentro dos parques industriais.
Este ecossistema de financiamento, indisponível para os concorrentes ocidentais, permitiu uma rápida mobilização de capital e uma elevada tolerância ao risco. As empresas chinesas comercializaram a tecnologia de lixiviação ácida a alta pressão (HPAL), que converte os abundantes depósitos de laterita de baixo teor da Indonésia em precipitado misto de hidróxido (MHP), um precursor essencial para baterias de veículos elétricos. As tentativas ocidentais de processamento semelhante na Austrália e na Papua-Nova Guiné tinham falhado devido a derrapagens de custos, mas a engenharia chinesa teve êxito. Hoje, as empresas chinesas controlam cerca de 75 por cento da capacidade de refinação de níquel da Indonésia e detêm cerca de 60 por cento da produção mundial de níquel refinado.
O nacionalismo dos recursos da Indonésia e a armadilha da dependência
As políticas de industrialização a jusante de Jacarta visavam captar maior valor das vastas reservas de níquel do país, que representam mais de 42 por cento da oferta mundial. A proibição de exportação de minério de níquel em bruto em 2020, dando seguimento a restrições anteriores, atraiu com êxito investimento direto estrangeiro, que disparou de 3,56 mil milhões de dólares em 2019 para 10,96 mil milhões de dólares em 2022. As receitas de exportação de níquel cresceram de cerca de 6 mil milhões de dólares em 2013 para quase 30 mil milhões de dólares em 2022, criando empregos e posicionando a Indonésia como o maior produtor mundial.
No entanto, este êxito mascara um desequilíbrio estrutural. Embora a Indonésia controle a matéria-prima, as empresas chinesas dominam a tecnologia de processamento, o capital e o acesso ao mercado. As empresas mineiras indonésias, na sua maioria detidas localmente devido a leis nacionalistas de propriedade, têm de vender o minério a processadores chineses a preços regulados pelo governo, significativamente abaixo dos preços internacionais. Entretanto, as empresas chinesas recebem incentivos fiscais substanciais, incluindo isenções de imposto sobre o rendimento com duração de 15 a 20 anos e acesso a carvão subsidiado através da Obrigação de Mercado Interno (DMO), que limita os preços a 75 dólares por tonelada, em comparação com os preços globais que atingiram 350 dólares por tonelada em 2023.
A proibição parcial da exportação de minério de níquel antes de 2020 (em que eram concedidas licenças de exportação de minério a empresas que faziam progressos no desenvolvimento de fundições) e a obtenção de licenças dentro dos parques industriais era, na verdade, suficiente para as empresas de processamento de níquel investirem na Indonésia.
O resultado é um quase monopólio em que as empresas chinesas captam a maior parte dos benefícios de valor acrescentado. Os responsáveis indonésios ganharam poder de negociação de curto prazo através das proibições de exportação, mas Pequim mantém poder estrutural de longo prazo. Como observou um banqueiro sediado em Jacarta, a proibição parcial de exportação antes de 2020, combinada com licenças para parques industriais, teria sido suficiente para atrair investimento sem os atuais incentivos dispendiosos que beneficiam principalmente os processadores chineses.
Quando os mercados mudam: o acerto de contas na Gunbuster
A fragilidade deste modelo tornou-se evidente em 2025, quando os mercados de matérias-primas contrariaram o planeamento estratégico. A PT Gunbuster Nickel Industry (GNI), um enorme complexo de fundição em Sulawesi apoiado pela chinesa Jiangsu Delong Nickel Industry, enfrenta o colapso. A instalação, concebida para produzir 1,8 a 1,9 milhões de toneladas métricas de níquel pig iron por ano, viu muitas linhas de produção ficarem silenciosas enquanto os credores se reúnem para discutir financiamento de emergência. A Jiangsu Delong saiu de três dos seus quatro principais projetos indonésios, absorvendo perdas até 300 milhões de dólares por ano.
Esta crise resulta de uma vaga de nova produção que fez os preços globais do níquel caírem mais de 40 por cento, transformando projeções lucrativas em prejuízos. Os problemas da GNI foram agravados por infraestruturas inacabadas, custos elevados de eletricidade e penalizações por prazos de entrega incumpridos. A instalação representa cerca de 10 a 12 por cento da produção total refinada da Indonésia, o que significa que o seu eventual encerramento poderá perturbar 5 a 6 por cento da oferta mundial.
A agravar estas pressões está uma mudança tecnológica dentro da própria China. Enquanto a Indonésia apostou fortemente em baterias com níquel para veículos elétricos, os fabricantes chineses estão a adotar rapidamente baterias de fosfato de ferro-lítio (LFP), que não contêm níquel. O investimento de mil milhões de dólares da BYD numa fábrica indonésia de montagem de VE utiliza tecnologia LFP, contradizendo diretamente a estratégia industrial de Jacarta baseada no níquel. À medida que as químicas de baterias à base de níquel perdem quota de mercado na China, os produtores indonésios enfrentam uma procura enfraquecida do seu principal cliente precisamente quando a oferta excessiva global atinge o pico.
Degradação ambiental e desalojamento de comunidades
O boom do níquel impôs graves custos ambientais e sociais, sobretudo em Sulawesi e nas Molucas. O Bloco Sorowako da PT Vale Indonesia, a concessão de níquel em funcionamento há mais tempo, causou desflorestação extensiva. Segundo uma análise da Mighty Earth, a operação de Sorowako ocupa o primeiro lugar entre as minas de níquel indonésias em perda de coberto arbóreo, com 14 559 hectares desflorestados entre 2014 e 2022. A empresa identificou 14 137 hectares de áreas-chave de biodiversidade dentro das zonas mineráveis, incluindo habitat crítico perto do Lago Towuti.
As comunidades locais enfrentam desalojamento e poluição. Em Loeha Raya, agricultores que cultivam pimenta branca em terras ancestrais depararam-se com operações de perfuração sem consulta prévia. A contaminação da água de nascente por sedimentação tornou algumas terras agrícolas inutilizáveis.
Estamos muito preocupados com a expansão da mineração pela empresa aqui. Quando há exploração de perfuração, as pessoas têm receio de cultivar.
Apesar de uma decisão do Tribunal Constitucional de 2013 que reconheceu as florestas consuetudinárias dos povos indígenas, as reivindicações de posse da terra continuam paradas em processos de verificação, deixando as comunidades vulneráveis à expansão.
A própria infraestrutura de processamento cria emissões graves. As centrais elétricas a carvão cativas construídas para abastecer as fundições de níquel representam agora 23 por cento da capacidade total a carvão da Indonésia, com mais capacidade em construção do que atualmente em funcionamento. Estudos de saúde projetam que a poluição atmosférica resultante das atividades de processamento poderá fazer com que as mortes anuais aumentem de 215 em 2020 para quase 5 000 em 2030, com custos de saúde associados a atingir 3,4 mil milhões de dólares por ano.
O dilema estratégico de Washington
Os Estados Unidos enfrentam escolhas difíceis em relação ao níquel indonésio. As empresas mineiras americanas saíram em grande parte do país devido às políticas de nacionalismo dos recursos. A Newmont Mining saiu totalmente em 2016 após litígios sobre restrições à exportação, enquanto a Freeport McMoRan foi forçada a alienar o controlo maioritário da mina de cobre de Grasberg em 2018. Leis de alienação obrigatória e regulamentos imprevisíveis dissuadem as empresas ocidentais, ao passo que as empresas chinesas apoiadas pelo Estado conseguem absorver a volatilidade e aceitar margens mais baixas.
O envolvimento recente dos EUA tem sido limitado e desajeitado. A Ford Motor Company anunciou em 2023 uma parceria de 4,5 mil milhões de dólares com a Vale Indonesia e a chinesa Huayou Cobalt para construir uma instalação de HPAL, refletindo a realidade de que os fabricantes de automóveis ocidentais não conseguem garantir níquel indonésio sem colaborar com empresas chinesas. A falta de um acordo de comércio livre entre os Estados Unidos e a Indonésia impede que o níquel indonésio se qualifique para créditos fiscais de veículos limpos ao abrigo da Lei de Redução da Inflação, enquanto restrições rigorosas a entidades com influência estrangeira complicam ainda mais o acesso.
Alguns responsáveis políticos defendem a criação de cadeias de abastecimento alternativas fora da Indonésia, mas isso exigiria um investimento enorme e uma política industrial de longo prazo. Outros sugerem um envolvimento direto com a Indonésia através de acordos de compra futura e participações minoritárias. Qualquer das abordagens exige uma coordenação governamental sustentada para proporcionar clareza regulamentar e financiamento às empresas americanas, mas Washington carece atualmente de uma estratégia coerente para garantir acesso ao maior fornecedor mundial de níquel.
Exportar o modelo: de Jacarta a Kinshasa
Apesar dos desafios na Indonésia, a China parece preparada para replicar este modelo noutros lugares. O relatório de investimento externo de 2023 de Pequim identifica as zonas de cooperação económica no estrangeiro como plataformas fundamentais para a expansão internacional, utilizando desenvolvimentos de infraestruturas e industriais para apoiar o acesso ao mercado. A estratégia já está a surgir em investimentos na mineração de cobre no Peru e no processamento de cobalto na República Democrática do Congo (RDC).
Na RDC, as empresas chinesas adaptaram-se a novas quotas de exportação de cobalto, limitando as exportações a 96 600 toneladas métricas anuais para 2026 e 2027, cerca de metade dos níveis de 2024. Esta manipulação da oferta espelha a abordagem indonésia de utilizar instrumentos políticos para forçar o processamento interno, enquanto as empresas chinesas controlam as cadeias de valor resultantes. A China também duplicou as suas reservas de níquel de alta pureza de Classe 1 desde o final de 2024, criando amortecedores estratégicos para proteger a indústria nacional da volatilidade dos preços e manter o controlo sobre a oferta mundial.
Pontos principais
- As empresas chinesas controlam aproximadamente 75 por cento da capacidade de refinação de níquel da Indonésia e 60 por cento da produção mundial de níquel refinado, estabelecendo um quase monopólio através de parques industriais como Morowali.
- As proibições de exportação da Indonésia atraíram com êxito investimento e aumentaram o valor das exportações de 6 mil milhões para 30 mil milhões de dólares, mas criaram uma dependência estrutural da tecnologia, do capital e dos mercados chineses.
- Os grandes projetos apoiados pela China enfrentam uma crise à medida que os preços do níquel colapsaram 40 por cento e a procura se desloca para baterias de fosfato de ferro-lítio (LFP) que não exigem níquel.
- Os custos ambientais incluem desflorestação extensiva em Sulawesi, contaminação da água que afeta agricultores locais e impactos na saúde que se projeta causarem quase 5 000 mortes anuais até 2030.
- Os Estados Unidos carecem de uma estratégia coerente para aceder ao níquel indonésio, com empresas mineiras americanas a terem saído devido ao nacionalismo dos recursos, enquanto as empresas chinesas consolidaram a sua posição.
- A China está a replicar o modelo da Indonésia na República Democrática do Congo para o cobalto e no Peru para o cobre, utilizando parques industriais e financiamento apoiado pelo Estado para controlar cadeias de abastecimento de minerais críticos.