Marcas globais navegam no cenário pós-guerra num setor de 143,9 mil milhões de dólares
O gigante sueco dos móveis Ikea lançou serviços de entrega instantânea na JD.com no final de janeiro, abrangendo nove grandes cidades chinesas e prometendo entrega numa hora para pequenos artigos domésticos. A medida surgiu apenas alguns meses depois de os reguladores chineses terem forçado os gigantes tecnológicos nacionais a declarar uma trégua numa devastadora guerra de subsídios que consumiu milhares de milhões de dólares e empurrou os líderes do setor para perdas acentuadas. Para as multinacionais que assistem de fora, o momento assinala um ponto de inflexão crítico num dos mercados retalhistas mais dinâmicos do mundo.
Índice
- Marcas globais navegam no cenário pós-guerra num setor de 143,9 mil milhões de dólares
- A escala da economia de entregas da China
- A guerra de subsídios que abalou a indústria
- Os reguladores intervêm
- Porque é que as empresas estrangeiras estão a entrar agora
- Para além do preço: o novo campo de batalha
- Novos entrantes e evolução do mercado
- Os desafios permanecem
- Implicações estratégicas
- Pontos principais
A Ikea junta-se a uma lista crescente de empresas estrangeiras, incluindo o fabricante alemão de pneus Continental, a cadeia alemã de supermercados de desconto Aldi Nord e o retalhista norte-americano de armazéns Sam's Club, que estão a correr para estabelecer operações de retalho instantâneo na China. Estas empresas não se limitam a replicar os seus modelos de entrega do país de origem; estão a criar serviços mais rápidos e completos, adaptados especificamente às expectativas dos consumidores chineses. A aposta estratégica assenta numa premissa simples: apesar do caos recente, a infraestrutura chinesa de retalho instantâneo e a procura dos consumidores criam oportunidades que não existem noutros lugares.
A escala da economia de entregas da China
Para perceber porque é que as multinacionais estão a entrar agora, considere-se a dimensão do ecossistema logístico da China. O setor de entrega de encomendas do país atingiu a marca de 150 mil milhões de encomendas processadas em 2024 até meados de novembro, um aumento de dez vezes em relação às 14 mil milhões tratadas em 2014. Nos dias de pico, a indústria processa mais de 729 milhões de encomendas, com volumes mensais de expedição a superar regularmente os 13 mil milhões, segundo a Administração Estatal dos Correios.
Esta infraestrutura sustenta um mercado de retalho instantâneo avaliado em 650 mil milhões de yuan (90 mil milhões de dólares) em 2023, que os analistas projetam ultrapassar os 2 biliões de yuan (280 mil milhões de dólares) até 2030. O setor, definido como a entrega de bens no prazo de 30 a 60 minutos após a encomenda, evoluiu de uma conveniência para uma necessidade do consumidor. Como observou um observador da indústria, os consumidores chineses esperam agora gratificação imediata não só para refeições, mas também para carregadores de telemóvel, roupa, eletrónica e móveis.
«A China lidera o mundo em penetração da internet e possui uma infraestrutura digital bem desenvolvida», afirmou Fu Yifu, investigador especial no Su Merchants Bank, em Nanjing. «Num mercado chinês altamente competitivo, a prestação de serviços de retalho instantâneo pode ajudar as marcas estrangeiras a impulsionar o crescimento das vendas de forma mais eficaz.» Ao combinarem os seus pontos fortes em termos de produto com plataformas locais, as marcas estrangeiras podem compensar o conhecimento limitado do mercado local e, ao mesmo tempo, satisfazer uma procura sofisticada.
A guerra de subsídios que abalou a indústria
O caminho até este momento não foi suave nem barato. Durante grande parte de 2025, as três plataformas de entrega dominantes da China — Meituan, Ele.me, apoiada pela Alibaba, e JD.com — envolveram-se naquilo a que os analistas chamaram um «jogo do frango» de alto risco. O conflito começou quando a JD.com, alarmada com a expansão da Meituan para o retalho geral, lançou um serviço de entrega de refeições em fevereiro de 2025 para competir com o negócio principal da Meituan.
O resultado foi uma guerra de preços de intensidade extraordinária. As plataformas ofereciam café por apenas 2 yuan (0,28 dólares), almoços gratuitos e campanhas massivas de cupões. A Taobao Instant Commerce, da Alibaba, prometeu 50 mil milhões de yuan (7 mil milhões de dólares) em subsídios ao longo de 12 meses. A JD.com anunciou duas rondas separadas de investimento de 10 mil milhões de yuan. A Meituan respondeu com promoções recordes que fizeram colapsar os seus servidores quando as encomendas diárias atingiram 120 milhões num sábado de julho.
Os danos financeiros foram graves. A Meituan registou um prejuízo de 16 mil milhões de yuan (2,3 mil milhões de dólares) no terceiro trimestre de 2025, o maior desde a sua cotação em bolsa. O braço de novos negócios da JD.com, incluindo a entrega de refeições, perdeu quase 16 mil milhões de yuan, apesar de ter duplicado as receitas. A Alibaba viu os lucros caírem para metade. Os analistas da Nomura estimaram que a queima de liquidez em todo o setor ultrapassou os 4 mil milhões de dólares apenas no segundo trimestre, enquanto o Goldman Sachs projetou perdas relacionadas com entregas de 41 mil milhões de yuan para a Alibaba e 26 mil milhões de yuan para a JD.com no ano seguinte.
Os reguladores intervêm
A hemorragia não passou despercebida a Pequim. A partir de maio de 2025, a Administração Estatal para a Regulação do Mercado (SAMR) começou a convocar as três plataformas, exortando-as a pôr fim à concorrência «de involução» — um termo que os decisores políticos chineses usam para descrever rivalidades destrutivas de soma nula que prejudicam todos os participantes. No final de julho, o regulador exigiu que as empresas cumprissem as regras de concorrência leal e adotassem um comportamento de mercado racional.
A intervenção refletiu preocupações económicas mais amplas. As autoridades chinesas temiam que a corrida para o fundo estivesse a distorcer os sinais de preços, a perturbar os mercados, a causar desperdício e a espremer os pequenos comerciantes, forçados a absorver os custos dos descontos. A repressão também se alinhou com as políticas «anti-involução», destinadas a evitar a concorrência interna excessiva em vários setores.
Em agosto de 2025, os três gigantes comprometeram-se publicamente a travar os descontos agressivos. A Meituan prometeu eliminar a concorrência desleal e cumprir os regulamentos que proíbem vendas «significativamente abaixo do custo». A Alibaba prometeu distribuir subsídios de forma racional e resistir à concorrência pouco saudável. A JD.com comprometeu-se a não alavancar o volume de encomendas para criar bolhas de mercado. As empresas também deixaram de oferecer promoções de «almoço grátis» que tinham caracterizado a guerra de preços do verão.
Porque é que as empresas estrangeiras estão a entrar agora
A trégua criou uma abertura. Com as plataformas a deslocar o foco dos preços predatórios para a qualidade do serviço, a eficiência das infraestruturas e o crescimento sustentável, o ambiente de mercado tornou-se mais previsível para os novos concorrentes. Para as multinacionais, o cálculo envolve vários fatores para além da paz temporária.
A China representa aproximadamente 15 por cento das receitas globais das 200 maiores multinacionais do Japão, da Europa e dos Estados Unidos, segundo dados da Bain & Company. Como observou um analista, é crucial que as multinacionais defendam as suas operações na China não só como mercado final, mas também como um nó fundamental nas cadeias de abastecimento globais apoiadas pelo ecossistema industrial economicamente eficiente do país.
O fosso de comportamento do consumidor entre a China e outros mercados continua a alargar-se. Enquanto os consumidores ocidentais podem esperar dias pelas entregas do comércio eletrónico, os compradores chineses encaram cada vez mais a entrega em 30 minutos como padrão. Esta expectativa transformou o retalho instantâneo de um serviço de valor acrescentado num requisito de base para a competitividade. As marcas estrangeiras que não se adaptarem correm o risco de se tornarem obsoletas no seu segundo maior mercado.
As parcerias com plataformas estabelecidas proporcionam um atalho. Em vez de construírem redes logísticas proprietárias de raiz, empresas como a Ikea estão a tirar partido da infraestrutura existente de estafetas e da rede de armazéns da JD.com. Esta abordagem permite aos retalhistas estrangeiros alcançarem cobertura em nove cidades imediatamente, em vez dos anos que poderiam ser necessários para construir capacidades equivalentes de forma independente.
Para além do preço: o novo campo de batalha
A era pós-subsídios desloca a concorrência para dimensões onde as multinacionais podem ter vantagens. Com as plataformas agora proibidas de comprar quota de mercado através de descontos destrutivos, fatores como a qualidade do produto, a fiabilidade da cadeia de abastecimento e a experiência do utilizador tornam-se decisivos.
«As capacidades da cadeia de abastecimento, a eficiência de cumprimento e a qualidade do serviço serão os fatores-chave que determinam o panorama futuro», observou um relatório da Academia Chinesa de Comércio Internacional e Cooperação Económica. Esta transição favorece empresas com forte valor de marca e experiência operacional, precisamente o perfil de entrantes como a Aldi e a Ikea.
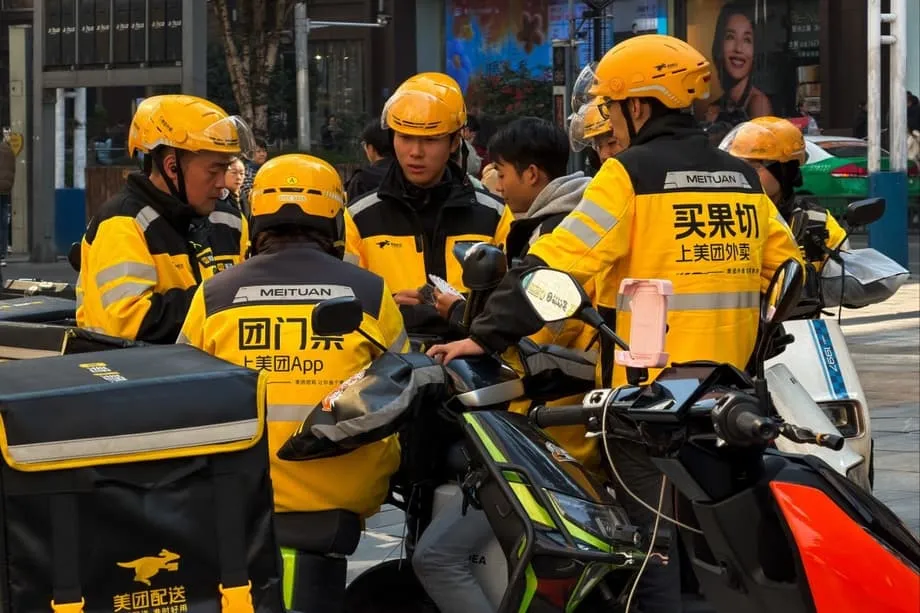
A mudança também aborda preocupações de sustentabilidade que assolaram a era dos subsídios. Durante a guerra de preços, os estafetas enfrentaram uma pressão intensa, enquanto os pequenos comerciantes viram as margens evaporar. Agora, as plataformas estão a investir em benefícios para os estafetas, incluindo o compromisso de 2 mil milhões de yuan da JD.com para melhorar os benefícios dos estafetas a tempo inteiro e a implementação nacional de seguros de pensão da Meituan, que abrange 1 milhão de estafetas. Estas melhorias estabilizam a força de trabalho que sustenta a entrega instantânea.
Além disso, o foco está a expandir-se para além da comida para mercadorias em geral, eletrónica e artigos para o lar, as categorias onde os retalhistas estrangeiros se especializam. A Taobao Instant Commerce registou um crescimento de 100 por cento nas categorias não alimentares em 1.205 tipos de produtos, sugerindo que os consumidores estão a adotar a entrega instantânea para compras cada vez mais complexas.
Novos entrantes e evolução do mercado
O mercado continua a atrair desafiantes nacionais, apesar do derramamento de sangue recente. A East Buy, o braço de comércio eletrónico da empresa de educação New Oriental, anunciou recentemente planos para construir capacidades de cumprimento de retalho instantâneo em Pequim, Xangai e Cantão, construindo armazéns enormes para suportar entregas em 30 minutos. As ações da empresa subiram 14 por cento com a notícia, sugerindo confiança dos investidores de que o setor mantém potencial de crescimento mesmo após as guerras de subsídios.
Este interesse contínuo sublinha uma realidade fundamental: o retalho instantâneo na China está a evoluir de um truque de marketing para uma infraestrutura essencial. Como observou um analista, assim que a entrega instantânea se torna parte integrante da vida quotidiana, comporta-se menos como uma categoria de retalho e mais como infraestrutura de serviços públicos. Tais negócios exigem longos períodos de investimento e posicionamento competitivo antes de surgir a rentabilidade.
Para as multinacionais, o momento atual oferece uma oportunidade de estabelecer presença sem enfrentar a pressão imediata de igualar subsídios irracionais. Podem concentrar-se em integrar os seus pontos fortes em termos de produto global com capacidades locais de entrega, criando modelos híbridos indisponíveis nos seus mercados de origem.
Os desafios permanecem
O sucesso não está garantido. O mercado continua ferozmente competitivo, mesmo sem descontos extremos. A Meituan mantém uma posição dominante, com cerca de 50 por cento do mercado de entrega de refeições e 71 milhões de encomendas diárias. A Alibaba detém 42 por cento, enquanto a JD.com conquistou cerca de 8 por cento, mas está a debater-se para justificar o custo da sua expansão.
As expectativas dos consumidores em relação à velocidade criam complexidade operacional. Alcançar entregas em 30 minutos para móveis ou peças automóveis exige um posicionamento sofisticado de inventário e logística preditiva que diferem fundamentalmente das cadeias de abastecimento tradicionais do retalho. As empresas estrangeiras têm de adaptar os seus modelos operacionais globais a estes requisitos locais.
O escrutínio regulatório continua a intensificar-se. Para além dos preços, as autoridades estão a examinar práticas laborais, segurança alimentar e privacidade de dados. A atitude de «tolerância zero» do governo em relação à concorrência desordenada significa que qualquer novo entrante tem de agir com cuidado no que diz respeito às estratégias promocionais.
Além disso, a trégua entre os gigantes nacionais continua frágil. Embora os executivos se comprometam publicamente com uma concorrência racional, a lógica estratégica que desencadeou a guerra — o desejo de controlar a principal interface do consumidor com o comércio local — permanece inalterada. Como disse Wang Xing, CEO da Meituan, aos analistas: «Faremos os investimentos necessários para manter a nossa posição de liderança.»
Implicações estratégicas
A entrada das multinacionais no setor chinês do retalho instantâneo sinaliza uma fase de amadurecimento da indústria. Onde os intervenientes nacionais lutaram para estabelecer o mercado através da destruição de capital, as empresas estrangeiras pretendem capturar valor através da excelência operacional e da diferenciação da marca.
Este padrão reflete tendências mais amplas no retalho chinês. Um relatório recente da Bain & Company observou que o crescimento das marcas já não pode depender do aumento da oferta ou do aprofundamento de estratégias de desconto. Em vez disso, o sucesso exige compreender porque é que os consumidores escolhem canais específicos e identificar momentos-chave de compra. As lojas de adesão cresceram 40 por cento em 2025, enquanto as lojas de descontos dispararam 92 por cento, indicando que os consumidores procuram valor para além dos preços baixos.
Para os retalhistas globais, a China serve tanto como fonte de receita como laboratório de inovação. As capacidades de entrega instantânea que desenvolvem através de parcerias com a JD.com e plataformas semelhantes podem, eventualmente, informar as suas estratégias noutros mercados. Tal como os sistemas de pagamento móvel da China outrora pareceram exóticos e mais tarde se tornaram padrões globais, a sua infraestrutura de retalho instantâneo poderá definir a próxima geração do comércio global.
A corrida está lançada para capturar este mercado antes que se consolide totalmente. Com 545 milhões de utilizadores de entrega de refeições online e expectativas de 2 biliões de yuan em valor de mercado até 2030, as apostas vão muito além dos resultados trimestrais. Para a Ikea, a Aldi, a Continental e outras, a aposta é que o mercado chinês de retalho instantâneo permaneça aberto o tempo suficiente para estabelecerem posições sustentáveis, e que a recente intervenção regulatória tenha criado uma janela de estabilidade naquele que continua a ser um dos campos de batalha comerciais mais dinâmicos do mundo.
Pontos principais
- A Ikea, a Continental, a Aldi Nord e o Sam's Club lançaram serviços de entrega instantânea na China, em parceria com plataformas locais como a JD.com, para oferecer velocidades de entrega mais rápidas do que os seus padrões globais.
- O mercado chinês de retalho instantâneo está avaliado em 143,9 mil milhões de dólares e deverá atingir 2 biliões de yuan até 2030, apoiado por uma rede logística que processou 150 mil milhões de encomendas em 2024.
- Os gigantes tecnológicos nacionais Meituan, Alibaba e JD.com consumiram milhares de milhões em subsídios durante uma guerra de preços em 2025, resultando em perdas maciças e na intervenção regulatória da Administração Estatal para a Regulação do Mercado.
- Em agosto de 2025, as três plataformas chegaram a uma trégua, cessando os descontos destrutivos e deslocando o foco para a qualidade do serviço, a eficiência da cadeia de abastecimento e o crescimento sustentável.
- As empresas estrangeiras estão a entrar no mercado após a trégua para tirar partido da infraestrutura digital avançada da China, evitando ao mesmo tempo a concorrência insustentável de subsídios que caracterizou as tentativas anteriores de entrada no mercado.
- O panorama competitivo está a mudar das guerras de preços para a infraestrutura e a qualidade do serviço, favorecendo marcas estabelecidas com cadeias de abastecimento fortes e experiência operacional.