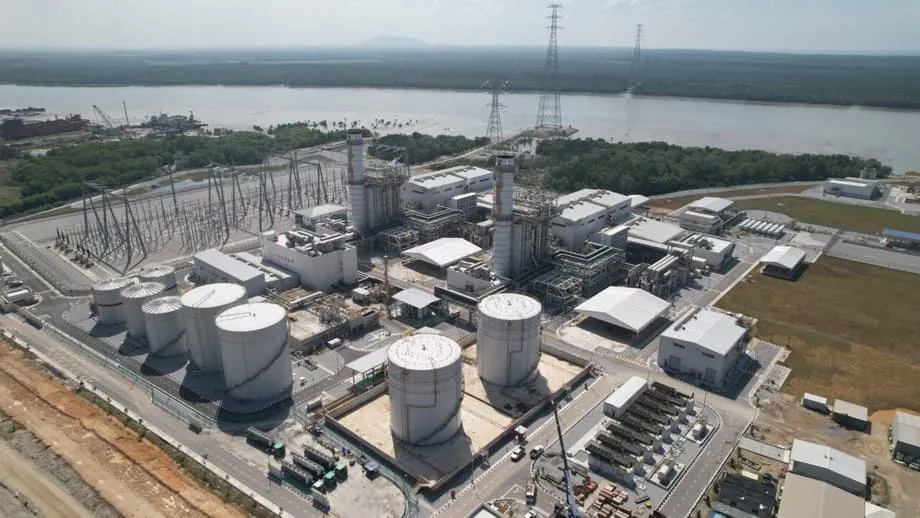
A recente concessão de longo prazo atribuída a uma empresa com sede na China para desenvolver centrais de ciclo combinado a gás na costa leste da Malásia acendeu um intenso debate sobre a soberania energética do país e o planeamento estratégico de longo prazo. Este acordo, argumentam os críticos, representa mais do que um investimento de rotina — é um teste de liderança que a governação energética da Malásia falhou. Com a Comissão de Energia (CE) e o Ministério da Economia sob nova liderança, a concessão levanta questões fundamentais sobre se a Malásia está a entregar o controlo dos seus ativos energéticos estratégicos para satisfazer rapidamente necessidades de curto prazo.
Índice
- Estrutura e Vulnerabilidades do Setor Energético da Malásia
- Compreender a Estrutura dos Contratos de Compra de Energia
- Investimentos Energéticos Estratégicos da China no Sudeste Asiático
- Análise Comparativa: Padrões Regionais de Investimento em Energia
- Roteiro Nacional de Transição Energética da Malásia sob Escrutínio
- Preocupações Ambientais e de Segurança
- Modelos Alternativos e Participação Local
- Mecanismos de Financiamento e a Abordagem da China
- O Caminho a Seguir para a Governação Energética da Malásia
- Pontos-chave
A justificação da concessão apresentada pelas autoridades é conhecida: os centros de dados de propriedade estrangeira precisam de eletricidade fiável, pelo que a Malásia tem de expandir rapidamente a capacidade de produção de eletricidade. Esta lógica, segundo analistas de energia, é perigosamente superficial. A produção de energia não se resume a megawatts — é um ativo estratégico que influencia o custo de vida, o crescimento industrial, a segurança nacional e a estabilidade orçamental de longo prazo. Entregá-la através de concessões de longo prazo representa uma decisão com consequências que durarão décadas.
Estrutura e Vulnerabilidades do Setor Energético da Malásia
Com aproximadamente 27 000 MW de capacidade de produção instalada, o setor elétrico da Malásia opera sob uma estrutura complexa em que a Tenaga Nasional Berhad (TNB) controla apenas cerca de 52% da produção efetiva, sendo o restante fornecido por produtores independentes de energia (IPPs). Toda a eletricidade gerada pelos IPPs é fornecida à rede da TNB, uma vez que a TNB funciona como o único agregador do sistema. Com exceção de Sarawak, a TNB mantém o seu monopólio como único fornecedor de eletricidade na Malásia e proprietário de toda a infraestrutura de transmissão.
No entanto, apesar deste controlo centralizado da rede, o poder de fixação de preços não reside inteiramente na TNB. O preço que a TNB paga aos produtores independentes de energia não se baseia numa tarifa transparente e publicamente divulgada por kWh. Em vez disso, é regido por Acordos Individuais de Compra de Energia (PPAs), muitos deles de longo prazo e comercialmente confidenciais, estruturados em torno de dois componentes: pagamentos de capacidade e pagamentos de energia.
Compreender a Estrutura dos Contratos de Compra de Energia
Pagamentos de capacidade: São pagamentos fixos feitos aos IPPs por disponibilizarem à rede uma capacidade de produção definida, independentemente de a energia ser despachada. Os pagamentos de capacidade cobrem custos operacionais fixos, serviço da dívida e um retorno do investimento previamente acordado. Na prática, socializam o risco ao mesmo tempo que privatizam os retornos.
Pagamentos de energia: São pagamentos variáveis ligados à eletricidade efetivamente gerada e despachada pela TNB. Os encargos de energia são largamente determinados pelos custos dos combustíveis, principalmente carvão e gás, que são repercutidos na TNB e, em última análise, nos consumidores através do mecanismo de Ajustamento Automático do Combustível (AFA).
A produção de energia, portanto, não é meramente uma função de utilidade pública. É uma indústria altamente lucrativa, movida por contratos, protegida por PPAs de longo prazo que fixam retornos ao mesmo tempo que transferem a volatilidade dos preços dos combustíveis e o risco de procura de volta para o governo. Esta estrutura torna a infraestrutura energética um alvo atrativo para o investimento estrangeiro, mas suscita preocupações quanto ao controlo de longo prazo.
Investimentos Energéticos Estratégicos da China no Sudeste Asiático
A China desempenha um papel significativo na indústria energética da Malásia, com investimentos importantes tanto na produção de energia como em polos industriais intensivos em energia. O projeto emblemático do Parque Industrial Kuantan Malásia-China (MCKIP), criado em 2013, centra-se nas indústrias do aço, tecnologia limpa, energia renovável e petroquímica.
Empresas chinesas como a China General Nuclear Power Corp (CGN) e a PowerChina têm apoiado a transição energética da Malásia através da exportação de tecnologia avançada e do financiamento de projetos renováveis e a gás. A CGN, através da sua central a gás Edra Melaka, de 2,24 GW, e de outros investimentos, ocupa agora o segundo lugar entre os maiores produtores independentes de energia da Malásia, com o fornecimento cumulativo de eletricidade da empresa à Malásia a ultrapassar os 200 mil milhões de kWh em 2025.
A Malásia também desempenha um papel crítico como fornecedora de combustível para a China: em 2021, a Petronas assinou um acordo de 10 anos com a CNOOC para fornecer 2,2 milhões de toneladas métricas de GNL por ano. Esta interdependência aprofunda-se à medida que o governo da Malásia, sob o primeiro-ministro Anwar Ibrahim, reforça os laços económicos com Pequim, tendo a visita do Presidente chinês Xi Jinping em abril de 2025 levado os dois países a assinar mais de 30 acordos de cooperação, incluindo sobre tecnologia verde.
Análise Comparativa: Padrões Regionais de Investimento em Energia
A concessão da Malásia à China segue um padrão de investimentos chineses em energia em todo o Sudeste Asiático. No Laos, por exemplo, a China Southern Power Grid Company (CSG) detém uma participação de 90% na Électricité du Laos Transmission Company Ltd (EDLT), que opera linhas de alta tensão. Este acordo de concessão de 25 anos confere à China um controlo significativo sobre a infraestrutura da rede elétrica do Laos.
A barragem de Pak Beng, no Laos, que envolve a China Datang Overseas Investment e a tailandesa Gulf Energy Development PCL, exemplifica a tendência regional. O projeto de 1,88 mil milhões de dólares fornecerá 912 megawatts de eletricidade, estando a Autoridade Geradora de Eletricidade da Tailândia a planear comprar eletricidade durante 29 anos a partir de 2033. Padrões semelhantes surgem no Camboja, onde empresas chinesas investiram fortemente em barragens hidroelétricas que agora fornecem partes significativas da eletricidade do país.
Na Indonésia, o envolvimento da China tornou-se mais controverso. Uma central hidroelétrica apoiada pela China e uma unidade de mineração de ouro gerida pelo conglomerado Astra International tiveram recentemente as suas licenças revogadas pelo governo indonésio após acusações de infrações ambientais que agravaram as inundações do ano passado. A central hidroelétrica de Batangtoru, controlada pela chinesa SDIC Power Holdings Co. Ltd, estava a ser construída pela PowerChina e esperava-se que estivesse totalmente operacional até ao final de 2025, com uma capacidade instalada total de 510 megawatts.
Roteiro Nacional de Transição Energética da Malásia sob Escrutínio
O Roteiro Nacional de Transição Energética da Malásia (NETR) é citado como o quadro orientador para o futuro energético do país. Na prática, argumentam os críticos, tornou-se um pretexto político para decisões que contradizem o seu propósito declarado. O NETR fala de descarbonização, nova capacidade e participação do mercado de capitais nacional, mas evita confrontar se a Malásia está a aprofundar a sua dependência estrutural de agentes externos.
A eficácia do roteiro na promoção da soberania energética é questionável. Os ativos estratégicos de produção são cada vez mais desenvolvidos, financiados ou controlados por entidades estrangeiras. Estes não podem ser simplesmente considerados Investimentos Diretos Estrangeiros (IDE) porque representam controlo de longo prazo de infraestruturas críticas.
As empresas locais e as PME são marginalizadas — são-lhes negadas oportunidades de construir conhecimento especializado, expandir cadeias de abastecimento ou captar propriedade intelectual. O que resta é dependência, não transição. Estas más decisões não são novas. O desastre da EDRA Energy sob o 1MDB serve de alerta, com fundos públicos angariados a custos elevados e usados para comprar centrais elétricas envelhecidas e ineficientes a preços inflacionados, enriquecendo investidores externos enquanto as capacidades locais eram ignoradas.
Preocupações Ambientais e de Segurança
Projetos energéticos financiados pela China em todo o Sudeste Asiático têm enfrentado críticas frequentes devido a salvaguardas ambientais e de segurança frouxas. Na Indonésia, relatos de comunidades situadas perto de centrais elétricas a carvão indicam níveis invulgarmente elevados de doenças respiratórias. A explosão de dezembro de 2023 numa fábrica de níquel financiada pela China, que matou pelo menos 13 trabalhadores, veio sublinhar ainda mais estas preocupações.
A recente revogação de licenças na Indonésia na sequência das inundações devastadoras que mataram 1 200 pessoas serve como um alerta severo para os riscos potenciais. Especialistas ambientais associaram a gravidade destes desastres à desflorestação desenfreada para minas e plantações, incluindo projetos que envolvem empresas chinesas.
Para a Malásia, a concessão levanta questões ambientais semelhantes. O processo de Avaliação de Impacto Ambiental (AIA) para as centrais a gás necessita de um escrutínio rigoroso, especialmente porque a Malásia procura equilibrar o desenvolvimento com os seus compromissos ambientais ao abrigo do Acordo de Paris.
Modelos Alternativos e Participação Local
Nem todos os projetos energéticos na Malásia seguem o modelo de concessão criticado pelos analistas. A JAKS Resources Bhd anunciou recentemente a venda da sua participação de 100% na JAKS Solar Nibong Tebal ao Sunview Group Bhd por 15 milhões de RM em dinheiro, mais até 40 milhões de RM em dívida. A central solar de 50MW opera no âmbito do programa Large Scale Solar 4 da Malásia, vendendo eletricidade à Tenaga Nasional Bhd ao abrigo de um contrato de compra de energia de 25 anos.
Em Sabah, a Jentayu Sustainables Berhad (JSB) garantiu um Contrato de Compra de Energia de 2,8 mil milhões de RM para o seu projeto emblemático de energia hidroelétrica a fio de água de 162MW. O projeto representa um dos maiores empreendimentos de energia renovável em Sabah, com uma concessão de 40 anos ao abrigo de um modelo de Construir-Possuir-Operar-Transferir (BOOT). É importante notar que é totalmente financiado através de investimento privado nacional, sem fundos públicos.
Estes modelos alternativos sugerem que a Malásia tem opções para desenvolver a sua infraestrutura energética que dão prioridade ao controlo e ao conhecimento especializado locais, atraindo ainda assim o investimento necessário. A principal diferença reside na estrutura de propriedade e controlo durante a fase operacional de longo prazo.
Mecanismos de Financiamento e a Abordagem da China
A abordagem da China ao financiamento energético através de iniciativas como a Iniciativa Cinturão e Rota (BRI) envolve mecanismos sofisticados. O Banco de Desenvolvimento da China (CDB), por exemplo, concedeu empréstimos especiais de 250 mil milhões de RMB para apoiar infraestruturas, capacidade de produção e cooperação financeira relacionadas com a BRI.
O financiamento chinês inclui tipicamente empréstimos de projeto em moeda estrangeira de médio e longo prazo, empréstimos sindicados e crédito ao comprador/crédito ao vendedor à exportação. Para o Projeto da Central Elétrica a Xisto Betuminoso de Attarat, na Jordânia, um consórcio de quatro bancos estatais chineses assinou um acordo de empréstimo sindicado de 1,582 mil milhões de dólares, incluindo contribuições do Industrial and Commercial Bank of China, Bank of China, China Construction Bank e China Eximbank.
Estas estruturas de financiamento incluem frequentemente participações de capital que conferem às empresas chinesas um controlo significativo sobre as operações e os fluxos de receita durante períodos prolongados — tipicamente 25 a 30 anos em projetos do setor elétrico.
O Caminho a Seguir para a Governação Energética da Malásia
O novo presidente da CE e o ministro da Economia têm agora uma janela estreita para sinalizar uma mudança importante na política energética da Malásia. Até à data, a comissão comportou-se como facilitadora de acordos imediatistas, em vez de guardiã do interesse nacional.
O governo tem de responder a questões-chave: A Comissão de Energia é uma guardiã do interesse nacional ou apenas uma facilitadora de acordos imediatistas? Pode a transição energética da Malásia dar prioridade à construção de capacidades nacionais, à transferência de tecnologia e ao desenvolvimento industrial local, continuando a atrair o investimento necessário?
A energia renovável, a modernização da rede e o armazenamento de energia devem ancorar o planeamento energético futuro — objetivos declarados no NETR. Em vez disso, a Malásia favorece grandes projetos propostos por estrangeiros que contornam as empresas locais e geram um efeito indireto interno mínimo.
Pontos-chave
- A recente concessão da Malásia à China para centrais a gás suscita preocupações sobre a soberania energética
- A estrutura do setor elétrico com PPAs cria oportunidades lucrativas, mas comporta riscos de controlo a longo prazo
- Os investimentos energéticos da China em todo o Sudeste Asiático seguem modelos de concessão semelhantes
- O Roteiro Nacional de Transição Energética pode estar a facilitar o controlo estrangeiro em vez de uma verdadeira transição energética
- Os impactos ambientais e comunitários dos projetos energéticos chineses têm suscitado preocupações nos países vizinhos
- Modelos alternativos como a JAKS Resources e a Jentayu Sustainables mostram caminhos para o desenvolvimento energético local
- Os mecanismos de financiamento através de bancos chineses envolvem frequentemente períodos prolongados de controlo operacional
- A nova liderança energética da Malásia tem de equilibrar as necessidades de investimento com a soberania estratégica