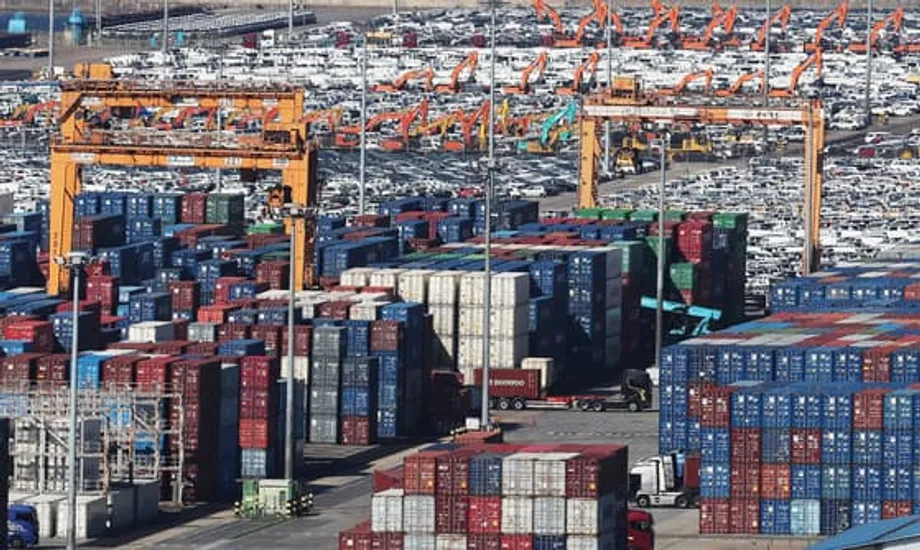
Semicondutores impulsionam exportações recorde enquanto outros setores abrandam
A Coreia do Sul está à beira de um marco histórico nas exportações. As expedições atingiram 640,2 mil milhões de dólares de janeiro a novembro, um aumento de 2,9% face ao ano anterior e o valor mais elevado de sempre para esse período. Um total de dezembro comparável ao do ano passado elevaria o ano completo acima dos 700 mil milhões de dólares pela primeira vez. O ímpeto reforçou-se no final do ano, com as exportações de novembro a atingirem 61,04 mil milhões de dólares, um recorde para o mês. As exportações médias diárias subiram 13,3% em novembro, apesar de menos um dia útil, e o excedente comercial alargou-se para 9,73 mil milhões de dólares, com as importações a subirem ligeiramente 1,2% para 51,3 mil milhões de dólares.
Índice
- Semicondutores impulsionam exportações recorde enquanto outros setores abrandam
- O que está por detrás do aumento dos chips
- A IA e os centros de dados marcam o ritmo
- Mistura de produtos, preços e capacidade
- A política comercial e a geopolítica remodelam os mercados
- Vencedores e vencidos para além dos semicondutores
- Até que ponto está a Coreia exposta a uma recessão dos chips
- O que observar em 2026
- Pontos-chave
Por detrás do número principal está uma realidade poderosa. O aumento está concentrado nos semicondutores. As exportações de chips subiram para 17,26 mil milhões de dólares em novembro, um aumento de 38,6% em termos homólogos, e representaram 28,3% do total das exportações, a maior quota deste ano. Nos primeiros onze meses, as exportações excluindo semicondutores caíram 1,5% em termos homólogos, para 487,6 mil milhões de dólares, refletindo fraqueza numa vasta parte da indústria. Algumas categorias avançaram este ano, incluindo automóveis, navios, produtos de bio-saúde e computadores. Muitas outras contraíram-se, entre elas máquinas, produtos petrolíferos, petroquímicos, aço, componentes para automóveis, ecrãs, eletrodomésticos e baterias secundárias.
A concentração levanta questões estratégicas, mas os responsáveis sublinham que a base exportadora mais ampla tem demonstrado resiliência face ao contexto global de fricções comerciais e de procura mais fraca em bens cíclicos. Kang Kam-chan, vice-ministro do Comércio e Investimento, afirmou que a ligeira queda das exportações fora dos semicondutores é sinal de estabilidade subjacente e que a procura de chips deverá manter-se firme à medida que a inteligência artificial e os centros de dados expandem a sua capacidade.
«Embora as exportações dependam fortemente dos semicondutores, o facto de as exportações excluindo semicondutores terem caído apenas 1,5% é um resultado bastante sólido. Espera-se que a procura robusta de semicondutores continue no próximo ano, com o crescimento contínuo da IA e dos centros de dados», afirmou Kang.
O que está por detrás do aumento dos chips
A subida dos chips assenta em mudanças tecnológicas, dinâmicas de preços e movimentos estratégicos de inventário. Os operadores de centros de dados estão a comprar memória de elevado valor para executar modelos de IA maiores e acelerar serviços na nuvem. Os fabricantes de dispositivos estão a renovar ciclos de produto em torno de padrões de próxima geração. Os grandes compradores também acumularam existências de reserva para se protegerem contra choques de política e restrições de oferta.
A IA e os centros de dados marcam o ritmo
As exportações de memória que servem os mercados de IA e de servidores lideraram a recuperação. A memória de elevada largura de banda (HBM), utilizada juntamente com GPUs avançadas, e a DRAM DDR5 para servidores estão muito procuradas. Um salto nas expedições a meio do ano mostrou como essas tendências se traduzem no balanço das exportações, com compradores nos principais centros de chips a acrescentarem encomendas de memória para servidores e de lógica que complementa a construção de infraestruturas de IA. A combinação de volumes mais fortes e preços unitários mais elevados impulsionou o crescimento do valor nos últimos meses.
Os dados do setor apontam para outro ano forte pela frente para os semicondutores. As vendas globais de chips atingiram cerca de 627 mil milhões de dólares em 2024 e estima-se que se aproximem dos 697 mil milhões de dólares em 2025, impulsionadas por aceleradores de IA, memória para servidores e pela adoção crescente de funcionalidades de IA em PCs e smartphones. Os chips de IA generativa poderão ultrapassar 150 mil milhões de dólares em vendas no próximo ano. No entanto, a capacidade não cresceu de forma uniforme. As expedições de wafers ficaram atrasadas durante a subida de 2024 e o encapsulamento avançado continua a ser um estrangulamento, o que ajuda a explicar o poder de fixação de preços observado na memória de gama alta e nos aceleradores.
Mistura de produtos, preços e capacidade
O ciclo atual é diferente das anteriores recuperações da memória. A HBM e a DDR5 de grau servidor têm preços médios de venda mais elevados e exigem etapas de encapsulamento sofisticadas que poucas instalações conseguem assegurar à escala. Isso ampliou o impacto nas receitas de cada unidade expedida. Estão a surgir adições de oferta, mas estão concentradas em nós avançados e no encapsulamento, e demoram tempo a aumentar. Qualquer atraso na entrada em funcionamento de nova capacidade poderá manter os preços firmes. Por outro lado, expansões rápidas ou uma pausa nas encomendas dos fornecedores de serviços na nuvem arrefeceriam os preços. Esta sensibilidade a pequenas variações na oferta e na procura é uma característica dos ciclos da memória e irá moldar os dados mensais das exportações.
A política comercial e a geopolítica remodelam os mercados
Os padrões de exportação em 2025 refletem um panorama político em rápida mudança. O ano começou com tarifas mais elevadas sobre vários bens destinados aos Estados Unidos, o que afetou automóveis e aço. Um acordo alcançado no final de novembro repôs as taxas tarifárias sobre automóveis e componentes em 15%, aliviando a pressão sobre os principais fabricantes. Os dados mensais mais recentes mostram um quadro misto entre destinos, com as expedições para a China a subirem 6,9% em novembro, as exportações para os Estados Unidos praticamente inalteradas e ganhos em toda a ASEAN e no Médio Oriente.
A política industrial global está a remodelar onde e como as empresas coreanas investem. As empresas estão a acrescentar fábricas e parcerias nos Estados Unidos para se qualificarem para subsídios e créditos fiscais em setores estratégicos. No país, a Lei K Chips proporciona incentivos fiscais ao investimento de capital e à investigação em semicondutores e outras tecnologias críticas. Os controlos à exportação de equipamento avançado e tecnologias sensíveis protegeram alguns fabricantes de chips coreanos de rivais de custos mais baixos, mas também limitam as atualizações de instalações legadas na China. As restrições ao aprovisionamento de minerais críticos aumentaram os custos de parte da cadeia de abastecimento de veículos elétricos, incentivando a diversificação para novos fornecedores em toda a Ásia e não só. O governo está também a avançar para reduzir as tarifas sobre materiais importados essenciais usados na produção de wafers para zero até 2026, a fim de preservar uma vantagem de custos na produção de chips.
Os responsáveis pelo comércio argumentam que reduzir a incerteza pode desbloquear investimento e encomendas. Kim Jeongkwan, ministro do Comércio, Indústria e Energia, saudou o alívio tarifário para os automóveis e sinalizou apoio político contínuo enquanto os exportadores perseguem o marco dos 700 mil milhões de dólares.
«As reduções tarifárias para as empresas de automóveis e componentes aliviaram as incertezas para as empresas coreanas que exportam para os Estados Unidos. O governo reforçará o apoio político para garantir que o ímpeto de crescimento das exportações continua e que as exportações desempenham um papel fundamental na recuperação e no crescimento económico», afirmou Kim.
Vencedores e vencidos para além dos semicondutores
O relatório de novembro sublinha uma divisão entre os setores ligados à IA e aos transportes e aqueles expostos aos ciclos das matérias-primas e à indústria pesada. As exportações de automóveis subiram 13,7% para 6,41 mil milhões de dólares em novembro, apoiadas por fortes vendas de modelos com motor de combustão interna e híbridos e pela normalização gradual das cadeias de abastecimento. As encomendas de navios também deram um impulso nos últimos meses, com um aumento das vendas no início do outono ajudado por navios especializados.
Em contrapartida, as categorias ligadas à energia e aos materiais básicos debateram-se durante grande parte do ano. Nos primeiros onze meses, as exportações de máquinas caíram 8,9%, os produtos petrolíferos desceram 11,1%, os produtos petroquímicos diminuíram 11,7% e as expedições de aço caíram 8,8%. Os componentes para automóveis, os ecrãs e os eletrodomésticos também foram fracos, caindo 6,3%, 10,3% e 9,4%, respetivamente. As exportações de baterias secundárias diminuíram 11,8% no mesmo período, refletindo ajustamentos de inventário em toda a eletrónica e nos transportes, bem como uma procura irregular de veículos elétricos nos principais mercados. Alguma estabilização surgiu em novembro, com os dispositivos sem fios e as baterias a registarem melhorias mensais modestas, mas a tendência mais ampla fora dos chips continua fraca.
A decomposição regional realça como as tendências setoriais interagem com a política comercial. As exportações para a China, ainda o maior mercado único para os chips coreanos, melhoraram com encomendas mais fortes de semicondutores e produtos refinados. As vendas para a ASEAN recuperaram a par das expedições de chips. As exportações para os Estados Unidos foram limitadas pelas tarifas anteriores sobre automóveis e aço, embora o acordo do final do ano que aliviou as taxas deva ajudar. A Europa apresentou resultados mistos, à medida que a procura de aço e navios arrefeceu. Os custos de importação de energia foram mais baixos, o que ajudou a balança comercial global, apesar de importações não energéticas mais firmes ligadas a bens de capital e componentes.
Até que ponto está a Coreia exposta a uma recessão dos chips
A quota dos chips nas exportações saltou de cerca de 10% no período de 2002 a 2010 para 28,3% em novembro de 2025. Essa concentração proporciona ganhos extraordinários quando o ciclo está aquecido e pode mascarar fraquezas noutros setores. As estatísticas oficiais mostram uma base industrial mais ampla sob pressão. O número de empresas transformadoras atingiu um máximo de 586 000 em 2022 e caiu para 504 000 em 2024. Os empregos na indústria transformadora diminuíram cerca de 4% entre 2022 e setembro de 2025, com a maior parte da queda em pequenas e médias empresas. A produção das grandes empresas cresceu na última década, enquanto a produção das empresas mais pequenas diminuiu. A dependência das importações de fatores de produção industrial aumentou de cerca de um quarto em 2020 para cerca de 30% em meados de 2025, com uma quota maior proveniente da China, à medida que os seus fabricantes de componentes subiram na cadeia de valor.
A concentração geográfica também aumentou. A quota combinada dos Estados Unidos e da China nas exportações coreanas subiu para cerca de 36% nos primeiros nove meses de 2025, contra cerca de 26% em 2020. Essa concentração tanto no setor como no destino deixa os exportadores mais expostos a mudanças de política ou de procura num pequeno número de mercados. Alguns analistas alertam que uma recessão cíclica da memória por volta de 2027 poderá expor estes desequilíbrios. Se isso acontecer, as empresas mais fracas poderão ter dificuldade em financiar as operações, e o número de empresas incapazes de cobrir os custos dos juros com os lucros operacionais poderá aumentar ainda mais.
As políticas podem reduzir essa exposição. As instituições internacionais têm incentivado a Coreia a diversificar os destinos de exportação e as cadeias de abastecimento, expandir o comércio de serviços e manter as medidas de apoio o mais neutras possível entre setores. As recomendações incluem uma política de concorrência mais forte, menores encargos regulamentares e reformas do mercado de trabalho que melhorem a mobilidade e a formação. Expandir e melhorar os acordos comerciais pode ampliar o acesso aos mercados. Para a indústria, novos motores de exportação poderiam incluir software e serviços na nuvem ligados à indústria transformadora, equipamento de defesa e processamento alimentar avançado. Estes passos não diminuiriam os chips. Ajudariam a garantir que os ganhos nos semicondutores impulsionam um conjunto mais vasto de indústrias.
O que observar em 2026
Os indicadores de curto prazo apontam para a continuação da força dos chips. A construção de infraestruturas de IA continua a ser uma prioridade para os fornecedores de serviços na nuvem. A HBM e a memória de grau servidor estão com oferta limitada. Está a entrar em funcionamento nova capacidade, mas demorará tempo a atingir volume. A trajetória dos preços da memória dependerá do ritmo das encomendas dos centros de dados e do momento de entrada em funcionamento das novas linhas. Os planos de investimento de capital dos grandes compradores de tecnologia no início do próximo ano serão um sinal importante. Se as encomendas de aceleradores e de memória para servidores se mantiverem elevadas, é provável que as exportações de chips permaneçam elevadas no primeiro trimestre.
O risco político continua a ser a incógnita. Quaisquer novas medidas tarifárias que afetem automóveis, aço ou eletrónica teriam repercussões no cabaz de exportações. Alterações potenciais às tarifas sobre chips ou aos controlos à exportação seriam especialmente consequentes dada a concentração atual. Os esforços para aprofundar a diversificação das cadeias de abastecimento, incluindo medidas para garantir minerais e produtos químicos críticos, e o plano para reduzir as tarifas sobre materiais importados para wafers para zero até 2026, serão importantes para a competitividade de custos. A nível interno, é preciso acompanhar os progressos em matéria de incentivos fiscais e licenciamento ao abrigo da Lei K Chips, e sinais de que os setores não relacionados com chips estão a estabilizar. As leituras diárias regulares das exportações e a trajetória das exportações excluindo semicondutores mostrarão se a recuperação está a alargar-se.
Pontos-chave
- As exportações de janeiro a novembro atingiram 640,2 mil milhões de dólares, um aumento de 2,9%, colocando um ano completo de 700 mil milhões de dólares ao alcance.
- Os semicondutores impulsionaram os ganhos, com as exportações de chips em novembro a atingirem 17,26 mil milhões de dólares e uma quota de 28,3% do total das exportações.
- As exportações excluindo semicondutores caíram 1,5% em termos homólogos, para 487,6 mil milhões de dólares nos primeiros onze meses.
- Automóveis, navios, bio-saúde e computadores melhoraram, enquanto máquinas, petroquímicos, produtos petrolíferos, aço, componentes para automóveis, ecrãs, eletrodomésticos e baterias secundárias diminuíram.
- Um acordo do final do ano repôs as tarifas sobre automóveis e componentes em 15% nos Estados Unidos, aliviando a pressão anterior sobre os fabricantes de automóveis.
- As vendas globais de chips deverão aproximar-se dos 697 mil milhões de dólares em 2025, lideradas por hardware de IA, HBM e memória DDR5.
- A dependência da indústria transformadora em relação aos chips aumentou, com quotas crescentes de importações de fatores de produção e uma queda no número de pequenos fabricantes e de empregos desde 2022.
- As prioridades políticas incluem a diversificação dos mercados e das cadeias de abastecimento, a promoção das exportações de serviços e um apoio neutro entre setores para ampliar o crescimento para além dos chips.