Um paradoxo na principal nação produtora de níquel do mundo
A Indonésia detém cerca de 45 por cento das reservas mundiais de níquel, mas as suas fundições estão a encomendar mais minério ao estrangeiro para se manterem em funcionamento. Em 2024, o país importou cerca de 10,4 milhões de toneladas de minério de níquel das Filipinas, e as projeções do setor apontam para até 15 milhões de toneladas em 2025, no valor de perto de 600 milhões de dólares. Quase todas essas remessas vieram das Filipinas, uma nação com cerca de 4,8 milhões de toneladas de reservas de níquel, uma pequena fração da dotação indonésia. O aumento está a manter os fornos alimentados, mas reavivou uma questão difícil para a estratégia de transformação a jusante de Jacarta: pode a oferta de minério bruto acompanhar o boom da refinação.
Índice
- Um paradoxo na principal nação produtora de níquel do mundo
- O que está a impulsionar o aumento das importações
- Como a química do minério obriga a Indonésia a misturar
- Licenças, quotas e um pipeline que cresceu demasiado depressa
- O que as Filipinas ganham, e porque continua a surgir a ideia de uma proibição
- Sinais de mercado, preços e a ligação às baterias de veículos elétricos
- Soluções em cima da mesa
- O que saber
Ao longo dos últimos sete anos, a Indonésia construiu o polo de processamento de níquel mais agressivo do mundo. A capacidade de níquel de classe dois, sobretudo ferro-gusa de níquel e ferroníquel para aço inoxidável, saltou de cerca de 250 mil toneladas em 2017 para mais de 1,8 milhões de toneladas em 2024. Ao mesmo tempo, a capacidade de classe um, o material de maior pureza que pode alimentar a cadeia das baterias através de mate, precipitado misto de hidróxido e sulfato, subiu para cerca de 395 mil toneladas. Dezenas de unidades pirometalúrgicas e hidrometalúrgicas estão agrupadas na Sulawesi, Maluku e Kalimantan. Muitas estão ligadas a parceiros chineses que aceleraram o investimento depois de a Indonésia ter proibido as exportações de minério bruto em 2020.
Essa rápida expansão ultrapassou a capacidade das minas de fornecerem uma alimentação consistente. As fundições também necessitam de um equilíbrio específico de silício e magnésio no minério laterítico para manter os fornos estáveis e a escória a fluir. O minério de alguns distritos indonésios não atinge esse equilíbrio por si só, pelo que os operadores misturam material nacional com importações, sobretudo das Filipinas, para obter a química certa para a eficiência e a vida útil dos equipamentos. A escassez de oferta foi por vezes agravada por atrasos na emissão dos planos anuais de trabalho mineiro, conhecidos como RKAB, por perturbações climáticas e por uma repressão aos fluxos ilegais que reduziu o conjunto de minério disponível.
O que está a impulsionar o aumento das importações
A atual vaga de importações reflete uma combinação de química, crescimento da capacidade e calendário das políticas. Vários fatores destacam-se.
- A capacidade das fundições cresceu mais depressa do que a produção das minas e a remoção de estéril, criando um desfasamento temporal entre a capacidade de refinação concentrada e o minério disponível e em conformidade.
- As aprovações regulamentares abrandaram em momentos-chave. A mudança para um planeamento RKAB de um ano tornou mais difícil o agendamento mineiro de longo prazo, e as aprovações de quotas atrasaram-se em vários períodos.
- Chuvas sazonais e restrições portuárias perturbaram as entregas tanto na Indonésia como nas Filipinas, pressionando as cadeias de abastecimento e levando os compradores a garantir cargas de reserva.
- Os desajustes na qualidade do minério são importantes. Os fornos exigem uma relação específica entre silício e magnésio, pelo que as importações são usadas para misturar o minério indonésio na proporção correta.
- Uma fiscalização mais rigorosa reduziu os fluxos não oficiais. O esforço para garantir o cumprimento fiscal e a rastreabilidade dos recursos limitou o minério que anteriormente circulava fora dos canais formais.
- A dinâmica de preços incentivou compras incrementais. Quando os prémios do minério nacional subiram, algumas cargas importadas tornaram-se competitivas apesar do teor mais baixo.
No final da primavera de 2024, as importações mensais das Filipinas atingiram cerca de meio milhão de toneladas em abril e novamente em maio, mais do dobro do total de março. Levantamentos acompanharam cerca de 11 navios em maio, que transportaram cerca de 0,55 milhões de toneladas, aproximadamente 3 por cento do minério de níquel utilizado internamente nesse mês. Essa quota parece pequena, mas nas margens pode ser decisiva para a utilização dos fornos e os custos.
Como a química do minério obriga a Indonésia a misturar
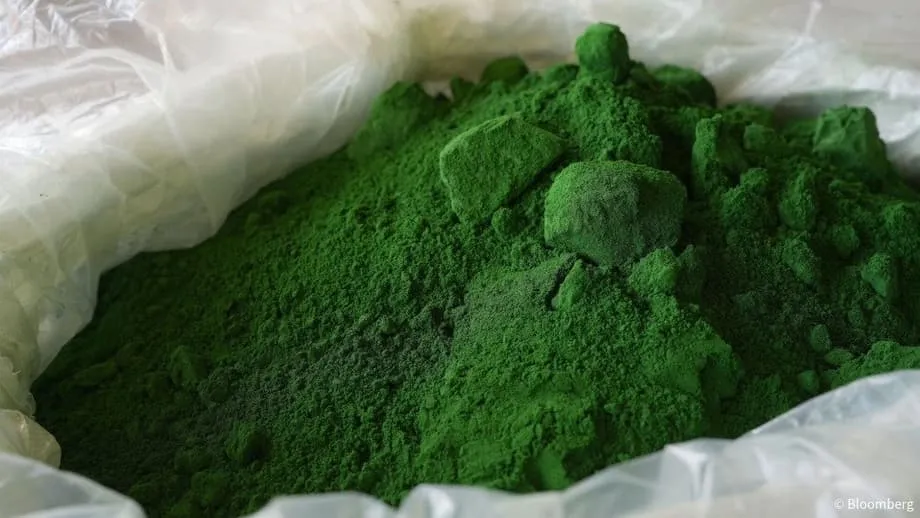
A maior parte do níquel da Indonésia provém de depósitos lateríticos que se dividem amplamente em zonas de saprolito e limonite. O minério saprolítico, mais rico em magnésio, é a principal alimentação para o ferro-gusa de níquel. A limonite, mais rica em ferro e frequentemente com maior humidade, é normalmente utilizada em centrais de lixiviação ácida a alta pressão para produzir precipitado misto de hidróxido para a cadeia das baterias. Estes tipos de minério apresentam níveis diferentes de sílica e magnésio. Se uma fundição carregar minério com demasiada sílica ou magnésio em relação ao seu projeto, a escória pode espessar, o consumo de energia aumenta e o desgaste dos refratários acelera. A produção cai e os custos unitários sobem.
Os operadores procuram uma faixa estreita de relações entre silício e magnésio para manter os fornos elétricos estáveis. O minério de uma mina ou região pode afastar-se dessa faixa, pelo que as fundições misturam material de diferentes origens. As cargas filipinas são frequentemente combinadas com minério local para afinar a mistura. O objetivo não é simplesmente um número de teor, mas uma composição que mantenha a escória fluida, preserve a recuperação de níquel e evite paragens dos fornos. As importações tornaram-se uma ferramenta prática para atingir esses objetivos enquanto as minas se expandem e ajustam a sua própria preparação de minério.
Licenças, quotas e um pipeline que cresceu demasiado depressa
O calendário das políticas desempenhou um papel central. A Indonésia encurtou a validade dos planos de trabalho mineiro de três anos para um ano, o que complicou o planeamento de longo prazo para a remoção de estéril, as frotas de transporte e o financiamento de empreiteiros. As empresas citaram repetidamente a dificuldade de alinhar o desenvolvimento das minas com o aumento da capacidade das fundições num prazo de um ano. Em 2025, as autoridades começaram a emitir quotas maiores e plurianuais para muitos operadores, mas o ritmo das aprovações permaneceu irregular e, por vezes, centenas de pedidos continuavam pendentes. Inspeções relacionadas com royalties não pagos e investigações sobre a atribuição de licenças acrescentaram atrito. Chuvas fortes no início de 2024 atrasaram então as entregas em várias regiões.
As melhorias de conformidade também apertaram o mercado no curto prazo. Um novo programa de rastreio digital conhecido como SIMBARA foi lançado em 2025 para travar as vendas ilegais de minério de níquel. O sistema foi concebido para tornar cada remessa rastreável da mina ao porto, mas a adoção leva tempo. À medida que mais minas e fundições aderem, a transparência deverá melhorar. Durante a transição, porém, a disponibilidade nacional diminuiu à medida que os operadores se adaptavam aos novos requisitos.
Os responsáveis enviaram sinais contraditórios sobre se existe uma verdadeira escassez quando medida num balanço nacional. As condições locais podem diferir acentuadamente, e o momento é importante. Alguns polos de fundições estão bem abastecidos, enquanto outros têm falta porque as minas próximas aguardam documentação ou estão a remover estéril.
Antes de reconhecer desajustes de oferta em certos distritos, o Ministério da Energia e dos Recursos Minerais observou que as aprovações agregadas deveriam cobrir a procura. Muhammad Wafid, diretor-geral interino de minerais e carvão do ministério, abordou o padrão invulgar de importações.
Há relatos de níquel importado das Filipinas porque as fundições estão com falta de materiais.
Outras vozes seniores questionaram se as importações são estritamente necessárias e apontaram para a tonelagem total aprovada ao abrigo do RKAB. Os gestores das fundições contrapuseram que a questão é o momento e a qualidade. Um desfasamento entre o momento em que uma mina pode mover minério e o que um forno necessita nesta semana pode forçar compras no estrangeiro mesmo quando os totais anuais parecem confortáveis no papel.
O que as Filipinas ganham, e porque continua a surgir a ideia de uma proibição
As Filipinas são o segundo maior produtor mundial de níquel extraído e um importante exportador de minério bruto, com a maioria das cargas tradicionalmente destinada à China. As exportações para a Indonésia subiram de uma base muito pequena para um fluxo significativo. As orientações das empresas de Manila indicam que as remessas para a Indonésia poderão atingir entre 5 milhões e 10 milhões de toneladas em 2025, com produtores individuais a planear fornecer uma parte desse intervalo. Os produtores filipinos veem benefícios de diversificação, embora a China continue a ser, de longe, o seu maior comprador.
Tulsi Das Reyes, presidente da unidade mineira da DMCI Holdings, afirmou que o padrão atual pode não durar à medida que a Indonésia trabalha para expandir a sua própria produção mineira. Apresentando a sua opinião sobre o esforço indonésio de oferta, disse:
Se eu fosse a Indonésia, maximizaria o que tenho internamente.
Manila debate periodicamente uma proibição das exportações de minerais brutos para incentivar o processamento interno, citando o manual indonésio de 2020. Uma versão desse plano incluía um prazo de cinco anos para os mineiros construírem fábricas. Grupos do setor alertaram que os preços elevados da energia, as restrições logísticas e os obstáculos locais à obtenção de licenças poderiam sufocar o investimento e forçar encerramentos. Os decisores políticos não decretaram uma proibição, e movimentos recentes sinalizaram um recuo em relação à ideia. O debate continua, no entanto, e qualquer novo impulso para restringir as exportações representaria um risco claro para as fundições indonésias que dependem do minério filipino para mistura.
A sazonalidade acrescenta outra complicação. A monção pode abrandar a mineração e o carregamento nas Filipinas, enquanto as chuvas em Sulawesi e noutras regiões indonésias perturbam o acesso às minas e o tráfego de barcaças. Estas oscilações alimentam a volatilidade dos preços. Quando as quotas nacionais são atrasadas ao mesmo tempo que o clima interrompe a oferta, os compradores indonésios tendem a fazer subir as cotações das cargas spot, o que eleva os preços de referência em toda a região.
Sinais de mercado, preços e a ligação às baterias de veículos elétricos
Sinais de tensão surgiram em todos os produtos de níquel, mesmo quando as estatísticas globais mostravam um excedente de níquel primário. A produção indonésia de ferro-gusa de níquel caiu quase 5 por cento no primeiro trimestre em comparação com o trimestre anterior, e os preços do NPI na Indonésia e na China subiram para máximos de seis meses. Os preços do minério de níquel subiram no início de 2025, com alguns acompanhamentos de mercado a mostrarem um aumento de cerca de 25 por cento até maio. A divisão entre a escassez de minério e o excedente de níquel refinado reflete como um estrangulamento à porta da mina pode colidir com uma vaga de capacidade de fundição e de desenvolvimento de produtos a jusante.
O aço inoxidável continua a absorver a maioria da procura de níquel, e a maior parte da produção de classe dois alimenta esse setor. A procura de baterias está a crescer a partir de uma base menor, impulsionada por químicas ricas em níquel como NCM. A rápida adoção de células de fosfato de ferro e lítio atenuou o crescimento do uso de níquel no curto prazo, mas o níquel de classe um de alta pureza continua vital para muitas cadeias de abastecimento de veículos elétricos. A Indonésia tem vindo a expandir a sua produção de materiais intermediários para baterias, como precipitado misto de hidróxido e mate de níquel, juntamente com a refinação de sulfato. Reformas de royalties e de preços, incluindo uma fórmula que ajusta os royalties com os preços de referência, estão a remodelar as margens ao longo da cadeia.
Os produtores enfrentam pressão quando os prémios do minério disparam ou quando a mistura de silício e magnésio se afasta dos objetivos dos fornos. Os custos de energia, os estrangulamentos logísticos e as melhorias de conformidade aumentam a pressão. Essa realidade sustenta o esforço para garantir acesso estável e previsível ao minério certo, mesmo que isso signifique importar no curto prazo enquanto novas minas arrancam e a logística melhora.
Soluções em cima da mesa
Os líderes do setor em Jacarta argumentam que a estratégia de níquel do país continua no bom caminho, mas o sucesso depende de uma base a montante mais forte. O Fórum da Indústria de Níquel da Indonésia apelou a um conjunto de medidas práticas para colmatar a lacuna entre as necessidades das fundições e a oferta das minas.
- Acelerar a exploração e a delimitação de recursos perto dos polos de fundições, para que novas minas possam fornecer minério consistente durante muitos anos.
- Restaurar a certeza do planeamento estabilizando as regras do RKAB, avançando para planos de trabalho plurianuais e emitindo aprovações atempadas em cada trimestre.
- Priorizar as aprovações de quotas para minas fisicamente integradas com fundições, a fim de reduzir distâncias de transporte e conflitos de agendamento.
- Aplicar normas técnicas de mineração que melhorem a consistência do minério, incluindo a segregação de pilhas por química e o controlo da humidade.
- Construir parques de mistura dedicados e reservas estratégicas em parques industriais-chave para manter os fornos a funcionar quando o clima ou as licenças atrasam as entregas.
- Melhorar as estradas, o transporte por barcaças e a capacidade portuária em torno dos principais polos de níquel para aliviar os estrangulamentos da estação das chuvas.
- Expandir a transparência de dados através do rastreio digital para que os compradores possam fazer corresponder rapidamente as necessidades químicas ao minério disponível, mantendo a conformidade.
- Cobrir o risco residual diversificando pequenos volumes de importações de fornecedores adicionais quando viável, sabendo que a logística e os custos variam consoante a origem.
A mistura de minério continuará a fazer parte do conjunto de ferramentas operacionais de muitas fábricas. O objetivo é depender menos das importações à medida que novas minas indonésias abrem, as reservas crescem e sistemas de conformidade como o SIMBARA amadurecem. Se a oferta nacional se tornar mais previsível tanto em qualidade como em prazo, a Indonésia pode manter as fundições com alta utilização e proteger as margens no aço inoxidável e nos materiais para baterias.
O que saber
- A Indonésia importou cerca de 10,4 milhões de toneladas de minério de níquel em 2024, quase todas das Filipinas, e poderá importar até 15 milhões de toneladas em 2025.
- As importações ajudam as fundições a misturar minério para atingir uma relação-alvo entre silício e magnésio que mantém os fornos eficientes e reduz o desgaste.
- A capacidade das fundições disparou para mais de 1,8 milhões de toneladas de níquel de classe dois em 2024, com cerca de 395 mil toneladas de capacidade de classe um.
- O calendário das licenças, aprovações mais lentas do RKAB, o clima e uma repressão aos fluxos ilegais contribuíram para a escassez nacional.
- Os mineiros filipinos esperam que as remessas para a Indonésia aumentem este ano, enquanto a conversa sobre uma futura proibição das exportações de minério bruto em Manila não se tornou lei.
- Os preços do minério de níquel subiram no início de 2025, mesmo quando o níquel primário global mostrava um excedente, comprimindo as margens de alguns produtores.
- O impulso da Indonésia na cadeia de abastecimento de veículos elétricos continua, com produção crescente de MHP e mate a par das matérias-primas para aço inoxidável.
- Grupos do setor apelam a exploração mais rápida, planeamento plurianual, melhor logística e reservas estratégicas para reduzir a dependência do minério importado.