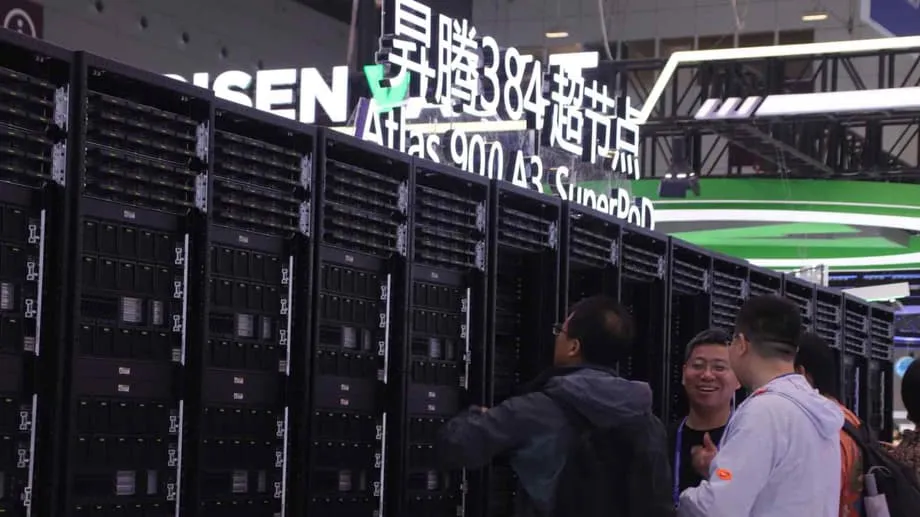
Por dentro da nova rede de chips da Huawei
A Huawei e um grupo de empresas afiliadas de chips estão a acelerar aquisições, construções de fábricas e planos de capacidade em toda a China. O objetivo é costurar uma cadeia de fornecimento de semicondutores nacional e autossustentável, capaz de suportar tudo, desde processadores de smartphones até aceleradores de IA para centros de dados. O esforço é visível nas construções físicas, num surto de investimentos em materiais e ferramentas de chips e num papel mais coordenado da Huawei como integradora de fornecedores que outrora trabalhavam de forma isolada.
Índice
A abrangência é ampla. A atividade abrange equipamentos centrais de fabrico, fotolitos e químicos especiais, hardware de acondicionamento e testes, bem como o software de automação do projeto eletrónico que os projetistas necessitam para traduzir plantas em chips. Uma nova pegada de fabrico está a tomar forma em Xangai Shenzhen, onde três locais ligados à Huawei e a parceiros próximos estão a avançar com financiamento apoiado pela cidade. Enquanto a Huawei gere um complexo, o fabricante de equipamentos de chips SiCarrier e o produtor de memória SwaySure operam os outros dois. Pessoal e know-how deslocam-se entre os locais, permitindo o desenvolvimento comum de processos e a partilha de resolução de problemas.
Por detrás da construção está um programa de investimento que ganhou ritmo depois de a empresa ter ficado sujeita a controlos de exportação dos Estados Unidos em 2019. Contagens públicas mostram que a Huawei e fundos relacionados investiram em mais de 60 empresas ligadas a chips. As afiliadas estão agora a consolidar rivais nacionais, a expandir capacidade e a lançar alternativas a componentes importados. O objetivo é garantir fornecimentos para dispositivos de topo de gama como a série de smartphones Mate e para produtos de centros de dados como os processadores de IA Ascend, reduzindo simultaneamente a exposição a pontos de estrangulamento estrangeiros.
Porque é que a Huawei está a reconstruir a cadeia de fornecimento de chips
Os controlos de exportação limitam o que os compradores chineses podem adquirir em lógica avançada, aceleradores de IA, ferramentas de fabrico de chips e software de projeto. Os Estados Unidos apertaram as regras várias vezes desde 2019, acrescentando categorias como memória de largura de banda elevada e modelos mais recentes de IA. Parceiros-chave no Japão e nos Países Baixos alinharam controlos sobre litografia e outras ferramentas. Este ano, Taiwan acrescentou também a Huawei e a Semiconductor Manufacturing International Corporation a uma lista de entidades que requerem aprovação para transações de tecnologia sensíveis. Essa medida complica o suporte ao projeto de chips e os materiais especiais que outrora fluíam da ilha para clientes chineses.
As restrições forçaram a Huawei a substituir insumos centrais e a redesenhar o desenvolvimento. Antes das restrições, a empresa dependia da Intel, Qualcomm, Broadcom e TSMC. Depois de os controlos se terem feito valer, aprofundou ligações a fornecedores nacionais como a SMIC para fabrico de wafer e a BOE Technology para displays. Na camada de software, a Huawei desenvolveu o HarmonyOS como alternativa aos serviços móveis Google, que já não pode pré-instalar, e impulsionou ofertas de cloud e empresariais para diversificar receitas.
Pequim respondeu a esses movimentos com política e financiamento. Programas nacionais, incluindo o Big Fund e o atual plano quinquenal, canalizam recursos para litografia, materiais, acondicionamento avançado e software de projeto. Mudanças na liderança centralizaram a tomada de decisão em ciência e tecnologia. Nesse contexto, a Huawei passou de campeã das telecomunicações a coordenadora de cadeias de fornecimento, puxando fabricantes de equipamentos, empresas de materiais e projetistas de chips para um fluxo comum orientado para a autossuficiência.
Como é a construção no terreno
Em Xangai Shenzhen, três instalações ligadas à Huawei e aos seus parceiros estão concebidas para se alimentarem mutuamente. A Huawei opera uma linha destinada a processadores de smartphones e chips de IA Ascend. A SiCarrier fornece equipamentos de fabrico de wafer e engenharia de processos, enquanto a SwaySure centra-se na memória. Financiamento local apoia o complexo, e equipas partilhadas deslocam-se entre locais conforme necessário. A estrutura assemelha-se a uma rede interna de fornecedores especializados que reportam a um gabinete de programa central, em vez de uma única fábrica verticalmente integrada.
O percurso tecnológico aproveita a litografia ultravioleta profunda (DUV), disponível a nível nacional, em vez da litografia ultravioleta extrema (EUV), que está restrita. A DUV não consegue desenhar as estruturas mais pequenas numa única exposição, pelo que os engenheiros recorrem à sobreposição múltipla, dividindo o padrão em várias passagens alinhadas. A Huawei assegurou uma patente que cobre a sobreposição quádrupla autoalinhada, um método que utiliza espaçadores e sequências cuidadosas de ataque para criar linhas muito finas com DUV. Esta abordagem pode atingir tamanhos de estrutura observados em nós como 7 nm, embora eleve os custos e torne os rendimentos e a capacidade de produção mais difíceis de gerir.
O software de projeto é outra peça essencial. A automação do projeto eletrónico, ou EDA, é a cadeia de ferramentas que transforma uma arquitetura de chip num layout correspondente a um processo de fabrico específico. Muitas das ferramentas de referência têm origem nos Estados Unidos e estão sujeitas a restrições de licenciamento. Fornecedores nacionais estão a avançar para preencher a lacuna nos processos baseados em DUV. A Qiyunfang, uma unidade ligada à SiCarrier, introduziu recentemente dois produtos EDA com propriedade intelectual independente. A Huawei é presumivelmente validada e ajustada, etapa a etapa, para as suas necessidades, substituindo gradualmente ferramentas importadas onde os controlos se aplicam.
Materiais e testes estão a avançar em paralelo. O fotolito, a camada sensível à luz utilizada na litografia, tem sido um ponto de estrangulamento. A Jiangsu HHCK Advanced Materials, na qual a Huawei detém uma participação minoritária, adquiriu um concorrente nacional para escalar o volume e alargar a cobertura. Nos químicos, a Huawei está a apoiar a construção da Zhuhai Cornerstone como fornecedor de gama completa capaz de competir com incumbentes globais. A jusante, a Maxone Semiconductor subiu para o top tier global das sondas de teste MEMS, os dispositivos de precisão que ligam um wafer a um testador. A braço Hubble da Huawei detém uma participação relevante. A Maxone planeia usar o capital angariado através do mercado local para localizar insumos que ainda importa e expandir a produção para clientes que incluem grandes projetistas de chips, foundries e fornecedores de acondicionamento e testes terceirizados na China.
O mapa de investimentos
Os braços de investimento da Huawei financiaram uma ampla gama de fornecedores desde 2019. A Hubble investiu em empresas de equipamentos, materiais e testes que preenchem lacunas expostas pelos controlos de exportação. A Vertilite, onde a Huawei detém uma participação minoritária, abriu uma nova instalação para semicondutores compostos usados em ótica e eletrónica de potência que suportam equipamentos de telecomunicações e redes de centros de dados. A Shanghai Winscene e a Aerotech estão a expandir a produção em optoeletrónica e controlo de movimento que suportam interconexões de alta velocidade e subsistemas de ferramentas de semicondutores. A base de fornecimento está também a avançar em materiais eletrónicos e fotolitos, onde empresas locais estão a comprar rivais para ganhar escala e profundidade de processo.
O padrão é consistente. A Huawei espalha o risco através de participações minoritárias, partilha engenheiros quando necessário e depois emite ordens de compra que dão a um campeão local os volumes necessários para amadurecer. Quando surge um estrangulamento, as empresas associadas recorrem a aquisições ou a I&D dirigida para colmatar a lacuna. Esse método é agora visível em materiais, fotolitos, EDA e equipamentos. No lado da computação, a Huawei continua a desenvolver aceleradores de IA Ascend e CPUs de servidores, e está a investir em acondicionamento avançado para aumentar o desempenho onde a litografia está limitada. A China está também a abraçar a RISC-V como conjunto de instruções aberto, com grandes empresas de internet a construir cadeias de ferramentas e sistemas operativos que evitam barreiras de licenciamento.
Restrições que ainda moldam o plano da Huawei
O EUV continua inacessível, e essa realidade molda tudo. A sobreposição múltipla baseada em DUV pode produzir estruturas mais pequenas, mas aumenta o número de exposições e etapas de processo, o que por sua vez eleva os custos e prejudica os rendimentos. Muitos insumos avançados continuam difíceis de substituir em escala. A memória de largura de banda elevada, certos filmes de acondicionamento, metrologia avançada e ferramentas de deposição de ponta continuam dominadas por fornecedores estrangeiros. Alternativas nacionais estão a avançar, mas chegar a volumes elevados num calendário definido é difícil para ferramentas e materiais complexos.
A stack de IA é outro desafio. Aceleradores de alto desempenho só têm sucesso com um ecossistema de software maduro. A Nvidia construiu o CUDA ao longo de muitos anos, criando uma vala de compilares, bibliotecas e hábitos dos programadores. A Huawei e outras empresas chinesas estão a construir compilares e frameworks afinados para os seus chips, apoiadas por projetos nacionais de computação que agrupam clusters em várias províncias. O progresso é real, embora a migração dos programadores leve tempo. Qualquer nova ronda de controlos de exportação também pode forçar mudanças abruptas nas especificações ou nos fornecedores, razão pela qual a Huawei mantém partes do seu programa em silêncio e trabalha através de parceiros para reduzir a atenção sobre conquistas individuais.
O que isto significa para as cadeias de fornecimento globais
O mercado de semicondutores está a dividir-se em blocos regionais sobrepostos. A construção da Huawei dá à China um ecossistema mais completo capaz de suportar nós maduros e lógica de gama média com ferramentas e materiais nacionais, e está a empurrar os limites da DUV para dispositivos avançados. Empresas globais enfrentam prazos de entrega mais longos, verificações de conformidade mais rigorosas e a necessidade de listas de materiais localizadas para satisfazer various regras nacionais. Os responsáveis pelas compras têm de acompanhar se um módulo inclui conteúdo restrito e se um fornecedor consta de listas de sanções nos Estados Unidos, Taiwan ou Europa.
Para os fabricantes de chips dos EUA, as vendas perdidas para a China pesaram nas receitas e no emprego. Essas consequências ajudaram a alimentar debates em Washington sobre créditos fiscais e coordenação mais estreita com aliados para evitar regras unilaterais. Uma maior pegada de fabs nos EUA pode melhorar a resiliência, enquanto a crescente capacidade chinesa em 28 nm, 40 nm e 55 nm cria novas dependências em peças fora da fronteira tecnológica, como chips de gestão de energia, sensores de imagem e microcontroladores. A consolidação de fornecedores locais pela Huawei aponta para uma stack chinesa mais resiliente, mesmo que persistam lacunas na fronteira tecnológica. O efeito líquido é um mercado de semicondutores com mais redundância regional, mais custos de conformidade e um ritmo mais lento para a partilha de tecnologia transfronteiriça.
Pontos-chave
- A Huawei e afiliadas estão a acelerar aquisições e construções de fábricas para criar uma cadeia de fornecimento de chips autossustentável na China.
- Mais de 60 investimentos desde 2019 visam materiais, equipamentos, EDA, acondicionamento e testes.
- Uma rede de Shenzhen com três locais operados pela Huawei, SiCarrier e SwaySure partilha pessoal e tecnologia com apoio municipal.
- A Huawei baseia-se na DUV com sobreposição múltipla e detém uma patente que cobre a sobreposição quádrupla autoalinhada para avançar em direção a nós avançados.
- Ofertas nacionais de EDA estão a surgir, com a Qiyunfang a lançar ferramentas adaptadas a processos locais.
- A construção de materiais inclui fotolitos e químicos, com a HHCK e a Zhuhai Cornerstone a escalar para substituir importações.
- A Maxone subiu para o top tier global das sondas de teste MEMS, com a Hubble como acionista, para reforçar a capacidade de testes.
- Taiwan restringe agora os negócios com a Huawei e a SMIC, alinhando-se com as políticas de controlo de exportação dos aliados.
- A Huawei está a desenvolver chips de IA Ascend e a avançar o HarmonyOS enquanto expande o acondicionamento avançado para melhorar o desempenho do sistema.
- Restrições-chave persistem em ferramentas EUV, memória de largura de banda elevada, materiais avançados e maturidade do ecossistema de software.