Porque a fraqueza do iene está a abalar o won
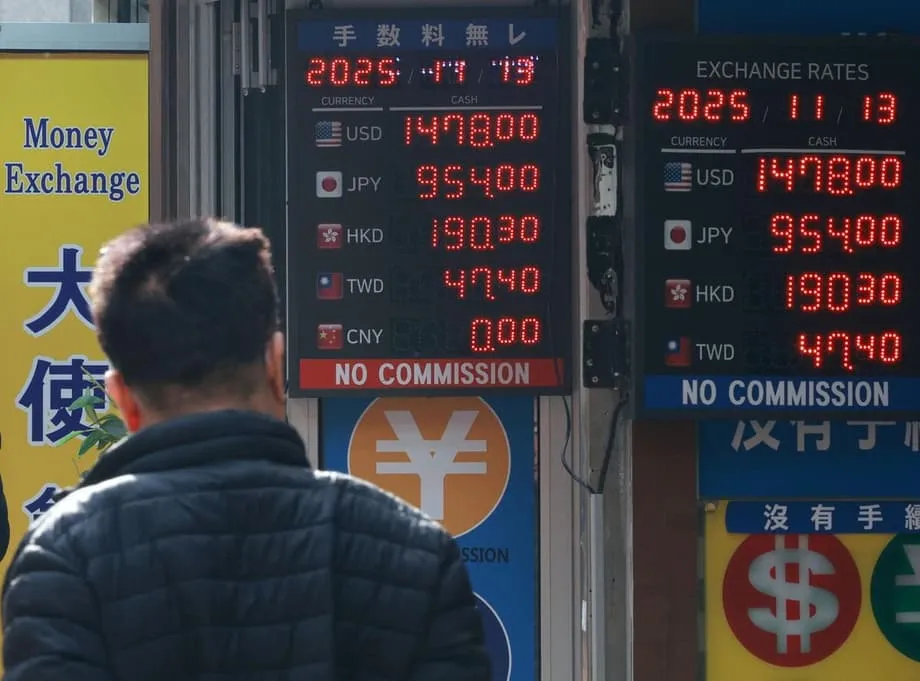
O won sul-coreano voltou a sofrer pressão na quinta-feira, ultrapassando brevemente os 1.470 por dólar americano durante a sessão da manhã antes de se estabilizar perto dos 1.467,7. As variações intradiárias tocaram os cerca de 1.475,2, revivendo conversas nos salões de negociação de que o mercado poderia testar o nível psicologicamente importante de 1.480 se as condições globais não aliviarem. A última oscilação não aconteceu de forma isolada. O iene japonês caiu para a zona dos 155 por dólar, o nível mais fraco em cerca de nove meses, e essa queda propagou-se pelo complexo de moedas asiático. Com os rendimentos dos EUA elevados e os investidores a assumir posições compradas em dólares no estrangeiro, a procura pelo dólar aumentou em toda a região.
Índice
- Porque a fraqueza do iene está a abalar o won
- O que está a empurrar o iene para baixo
- Porque o tende a acompanhar o iene
- Níveis-chave do mercado e linhas de política em Seul
- Um dólar mais forte, financiamento mais apertado e o pano de fundo regional
- Vencedores e perdedores na Coreia com um won mais fraco
- Como a dinâmica do iene no Japão molda a região
- O que poderia estabilizar as moedas
- Pontos-Chave
Uma força situa-se em grande medida fora do controlo de Seul. As expectativas em Tóquio de que novas prioridades políticas favorecerão despesas favoráveis ao crescimento e apenas uma normalização gradual das taxas mantiveram os rendimentos japoneses relativamente baixos. A enorme diferença entre as taxas dos EUA e do Japão torna o iene menos atraente como moeda de reserva e mais atraente como moeda de financiamento. Quando os investidores pedem emprestado em iene e investem noutros ativos com rendimentos mais elevados, a pressão sobre o iene acumula-se. Esses mesmos fluxos podem valorizar o dólar americano em relação ao won.
A dinâmica local acrescenta tensão. Os investidores coreanos têm aumentado as alocações no estrangeiro, elevando a procura de curto prazo por dólares. A incerteza em torno de compromissos de saída em grande escala, incluindo um pacote de investimento planeado nos Estados Unidos, também complicou a gestão cambial. Os participantes no mercado dizem que a volatilidade tende a persistir se o iene permanecer fraco, embora existam várias linhas de suporte próximas. Os operadores têm-se concentrado em limiares de cobertura suspeitos de um dos maiores investidores institucionais da Coreia e em sinais do Banco da Coreia de que conterá oscilações excessivas.
O que está a empurrar o iene para baixo
Quatro forças tendem a definir o tom para a taxa do iene em relação ao dólar, e todas apontam para um iene fraco neste momento. A primeira são os diferenciais de taxas de juro. O Federal Reserve dos EUA manteve as taxas elevadas para arrefecer a inflação e o crescimento manteve-se, enquanto o Banco do Japão (BOJ) avançou lentamente em direção a uma política mais restritiva. Mesmo após pôr termo às taxas negativas, a política do BOJ permanece perto de zero. A grande diferença incentiva operações de carry trade, em que os investidores pedem emprestado em iene de baixo rendimento para comprar títulos e ativos de rendimento mais elevado noutros locais. A segunda é o easing quantitativo passado e o controlo da curva de rendimentos do BOJ. Anos de compra de títulos do Estado deixaram um balanço muito grande no BOJ e comprimiram os rendimentos internos. Esse legado ainda enfraquece o apelo do iene num mundo em que as alternativas pagam mais.
A terceira força é o crescimento. A tendência de crescimento do Japão tem sido mais fraca do que a dos Estados Unidos, em parte devido à demografia. Isso desincentiva expectativas de um ciclo rápido de aperto do BOJ. A quarta força é o comércio. O outrora fiável excedente comercial do Japão estreitou-se, pressionado pelas importações de energia cotadas em dólares americanos. Quando os custos energéticos sobem, o iene pode enfraquecer, uma vez que o país compra mais dólares para pagar o combustível. Em conjunto, estas forças mantiveram o iene fraco durante grande parte deste ano.
Os sinais da nova liderança de Tóquio acrescentam-se ao conjunto. A primeira-ministra Sanae Takaichi promoveu conselheiros que defendem uma política fiscal favorável ao crescimento e um percurso cauteloso na subida de taxas. Os mercados leram isso como tolerância por um iene mais fraco, pelo menos até que a queda ameace a estabilidade. Embora o Japão tenha intervindo no passado para travar movimentos rápidos, os investidores esperam que avisos e uma retórica reforçada precedam qualquer ação em grande escala. O iene atingiu recentemente novas mínimas em relação ao euro e está a testar zonas de fraqueza familiares em relação ao dólar.
O ministro das Finanças do Japão reconheceu o ponto de dor para os agregados familiares e as empresas mais pequenas. Depois de enfatizar a necessidade de estabilidade no mercado cambial, o ministro das Finanças Satsuki Katayama descreveu os custos crescentes de uma moeda fraca.
O lado negativo do iene fraco está a tornar-se mais evidente.
Essa avaliação sincera reflete uma realidade que também é clara nos dados do Japão. Quando o iene enfraquece, as importações cotadas em dólares tornam-se mais caras para os compradores japoneses, alimentando os preços aos produtores e, numa medida menor, os preços ao consumidor. As empresas podem fazer cobertura e absorver parte do custo, o que limita a transmissão às prateleiras das lojas. No entanto, a depreciação contínua aumenta o desafio de proteger margens e salários mantendo os preços sob controlo.
Porque o tende a acompanhar o iene
O won e o iene movem-se frequentemente em conjunto. As duas economias competem em automóveis, eletrónica e maquinaria. Quando o iene desce, os exportadores japoneses podem cortar preços ou aceitar margens mais baixas e continuar competitivos, uma mudança que pressiona os rivais coreanos a ajustarem-se. Os investidores notam a rivalidade e tendem a agrupar as duas moedas no mesmo cesto. Este atalho comportamental pode ampliar a co-movimento mesmo quando os fundamentos não são estreitos.
Os dados de correlação captam este padrão. A correlação a 90 dias entre o iene e o won fortaleceu-se nas últimas semanas para a vizinhança de 0,58, a partir de cerca de 0,21 no final de março, segundo estrategistas de mercado que acompanham pares regionais. Num horizonte mais longo, o won tem uma das ligações mais fortes ao iene entre as moedas da Ásia emergente. A mudança deste ano é ainda mais notória porque o won passou longos períodos após a pandemia a operar em sintonia com o yuan chinês. À medida que o yuan estabilizou na segunda metade do ano, a atenção voltou-se novamente para o iene.
Os responsáveis em Seul deram conta disso. As atas da reunião de política de outubro do Banco da Coreia reconheceram que os participantes no mercado agrupam frequentemente o Japão e a Coreia como histórias asiáticas semelhantes, independentemente das diferenças na sua economia real ou ligações financeiras. Essa agrupação importa porque altera a forma como os operadores fazem cobertura. Os gestores de carteiras que gerem risco regional podem usar o iene como um substituto líquido para compensar a exposição a outras posições na Ásia. Quando fazem cobertura ou aumentam a exposição dessa forma, o can mover-se em tandem com o iene mesmo que os dados internos sejam sólidos.
Níveis-chave do mercado e linhas de política em Seul
As conversas de mercado centrar-se em dois pontos de referência. O primeiro é a zona de 1.480 won por dólar, que serviu de resistência em picos anteriores. Os operadores esperam que os fluxos de cobertura aumentem se o à vista se aproximar dessa zona. O Serviço de Pensões Nacional, um dos maiores proprietários de ativos do mundo, tende a gerir o risco cambial em investimentos de longo prazo no estrangeiro. Quando grandes fundos aumentam a cobertura perto de um limiar, têm de vender alguns dólares e comprar won para equilibrar as exposições. Isso pode desacelerar a subida em direção a um alvo de número redondo e reduzir a volatilidade dia a dia.
O segundo ponto de referência é a tolerância do Banco da Coreia perante oscilações rápidas. O banco central não define um nível fixo, mas tem o mandato de limitar movimentos desordenados. Os responsáveis podem opor-se a mercados unidirecionais através de operações de suavização ou de apoio de liquidez. O governador Rhee Chang-yong sinalizou que atuará se a volatilidade se desviar dos fundamentos.
Estamos preparados para intervir se detetarmos sinais de volatilidade excessiva.
Os esforços de coordenação política também importam. Uma folha informativa recente Coreia-Estados Unidos delineou passos para equilibrar as necessidades de financiamento ligadas a projetos económicos bilaterais com a necessidade de manter o mercado de câmbio estável. O documento afirmou que a Coreia não seria obrigada a disponibilizar mais de 20 mil milhões de dólares americanos em qualquer ano civil e que usaria todos os esforços para obter dólares fora do mercado aberto de modo a minimizar a tensão. Também permitiu ajustes de calendário se o mercado se tornar instável. Essa orientação alivia a preocupação de que a compra de dólares por parte do setor público sobrecarregue a liquidez diária durante períodos de tensão e dá aos responsáveis opções para espalhar os fluxos.
Um dólar mais forte, financiamento mais apertado e o pano de fundo regional
Para além do Japão e da Coreia, grande parte da Ásia está a lidar com um dólar americano revitalizado. O crescimento estável dos EUA e a inflação persistente nos serviços mantiveram os rendimentos dos Treasuries elevados, e o percurso do Fed em direção a cortes de taxas tem sido mais lento do que os investidores pensavam. O resultado é uma diferença de rendimentos com a Ásia que continua a favorecer os ativos em dólares. Moedas que vão do iene ao yuan e à rupia perderam terreno este ano, forçando os bancos centrais a equilibrar o apoio ao crescimento com o risco de inflação importada.
As tensões de financiamento de curto prazo acrescentaram um twist. Os analistas apontaram para um aperto da liquidez em dólares americanos ligado a mudanças na despesa pública e à forte procura de financiamento por parte de grandes empresas de tecnologia. O uso da instalação de repo permanente do Federal Reserve subiu por vezes, sinal de que os mercados de dinheiro se apertaram. Os apertos de financiamento raramente duram muito e podem aliviar-se assim que os estrangulamentos fiscais se desfazem ou os bancos centrais ajustam as operações. Se isso acontecer, parte do impulso mecânico por trás do dólar desvaneceria.
Nos mercados de obrigações e ações da Coreia, o alinhamento foi invulgar. Os rendimentos dos títulos do Estado e a taxa de câmbio subiram em conjunto, mesmo enquanto as ações mostraram resiliência. Os estrategistas atribuem este padrão a expectativas em mudança sobre o futuro percurso do Banco da Coreia e não a tensão de crédito. À medida que a confiança se estabiliza em torno das perspetivas de política e as condições de financiamento em dólares de curto prazo se acalmam, tanto os rendimentos como a taxa de câmbio tendem a estabilizar-se.
Vencedores e perdedores na Coreia com um won mais fraco
Uma moeda mais fraca pode impulsionar partes da economia coreana. Os exportadores recebem um ganho de tradução quando trazem de volta as vendas no estrangeiro. Também podem ganhar competitividade de preços em relação aos rivais. A altura é útil para setores num reescalonamento cíclico, como os semicondutores. Se os preços em dólares dos chips estão a subir, um won mais fraco pode ampliar o crescimento das receitas e dos lucros dos grandes fabricantes que vendem globalmente.
O lado negativo surge nas faturas de importação de energia e alimentos. A Coreia importa a maior parte do seu combustível e o petróleo é cotado em dólares. Um won mais fraco aumenta os custos para refinarias, companhias aéreas e agregados familiares. A transmissão dos preços ao consumidor na Coreia depende de muitos fatores, incluindo a cobertura por parte dos importadores, a concorrência entre retalhistas e as políticas governamentais. O Banco da Coreia procura conter as pressões inflacionárias sem sufocar o crescimento, uma tarefa difícil quando a fraqueza cambial dura muitos meses. Se os preços globais do petróleo permanecerem dentro de uma banda ou descerem, o impacto inflacionário de um won mais fraco é menor e o impulso das exportações pode dominar.
Os estrategistas de ações argumentam que o contexto importa. Quando o dólar se fortalece porque os rendimentos dos EUA sobem por razões positivas de crescimento, os investidores estrangeiros frequentemente realizam ganhos nos mercados asiáticos com avanços elevados desde o início do ano. Essa realização de lucros pode pesar sobre o KOSPI e o KOSDAQ. Quando o aperto de financiamento passa e as expectativas de taxas cedem, o capital estrangeiro pode regressar. Nesse caso, um won ainda fraco pode servir de vento a favor para os exportadores sem causar uma venda sustentada de ações.
Como a dinâmica do iene no Japão molda a região
A experiência do Japão ajuda a explicar porque é que os movimentos cambiais têm efeitos diferentes para produtores e agregados familiares. Nos últimos anos, as oscilações cambiais tiveram um impacto mais claro nos preços internos, especialmente nos insumos importados. Estudos sobre a transmissão de preços no Japão mostram que, desde 2021, as variações cambiais têm uma ligação mais forte aos preços aos produtores do que aos preços ao consumidor. Uma estimativa situa o efeito das variações cambiais sobre os preços aos produtores em aproximadamente 0,023 e sobre os preços ao consumidor em cerca de 0,005 durante o período de 2021 a 2024. As estratégias de cobertura, a pressão competitiva e o uso de margens de lucro como amortecedores limitam o que chega aos consumidores, mas a absorção de custos tem limites se a depreciação persistir.
Os padrões de faturação comercial importam. Grande parte do comércio da Ásia é faturada em dólares americanos, mesmo quando nenhuma das partes é os Estados Unidos. Essa prática da moeda dominante significa que um iene mais fraco aumenta o custo das importações faturadas em dólares para os compradores japoneses, elevando os custos de insumos mesmo que os preços das faturas de exportação mudem pouco. Nas exportações, as empresas japoneses frequentemente cotam na moeda do comprador, o que pode atrasar ou diluir o efeito de um movimento cambial sobre os preços de venda.
A estrutura também importa. Há décadas, a fraqueza do iene era inequivocamente positiva para a economia real do Japão porque os exportadores vendiam uma maior quota de bens fabricados no país. Hoje, muitos fabricantes japoneses produzem através de subsidiárias no estrangeiro. Os benefícios de um iene fraco surgem mais no turismo recebido e na tradução de lucros de rendimentos no estrangeiro, enquanto o inconveniente da inflação dos preços de importação é mais abrangente. Essa mistura molda o comportamento competitivo em toda a Ásia. Quando os produtores japoneses escolhem defender a quota de mercado, o ambiente de preços para os pares coreanos fica mais difícil.
O que poderia estabilizar as moedas
Vários caminhos poderiam travar ou inverter os últimos movimentos. Uma recessão no crescimento dos EUA provavelmente puxaria os rendimentos dos Treasuries para baixo e arrefeceria o dólar. As expectativas de cortes de taxas no Fed reforçar-se-iam, as operações de carry trade pareceriam menos atraentes e o iene poderia recuperar. Essa viragem aliviaria a pressão sobre o won. Mesmo sem um susto de crescimento, uma deriva suave dos rendimentos dos EUA para baixo poderia acalmar a procura por dólares e reduzir a volatilidade.
Uma mudança de política em Tóquio também importaria. Se o BOJ sinalizar um ritmo mais rápido de aperto ou se o Ministério das Finanças do Japão intervir para travar uma queda desordenada, o iene poderia fortalecer-se. A intervenção é mais eficaz quando se alinha com mudanças fundamentais ou quando os movimentos se tornam rápidos demais para os mercados digerirem. Muitos investidores acreditam que Tóquio é mais sensível à velocidade da depreciação do que aos níveis exatos, embora o rumor do mercado se centre frequentemente em limiares de número redondo.
Do lado de Seul, dados económicos estáveis e uma comunicação clara podem ajudar. O crescimento da Coreia superou as expectativas no terceiro trimestre, a diferença de taxas de juro com os Estados Unidos estreitou-se e as exportações de semicondutores estão a recuperar. Os responsáveis também deixaram claro que gerirão a volatilidade. Nas últimas sessões, sinais verbais e apoio operacional ajudaram a levantar o can das mínimas intradiárias. A orientação de que as necessidades de dólares do setor público ligadas a projetos bilaterais serão espaçadas e diversificadas para fora do mercado aberto é outro estabilizador. Com esses apoios em vigor, muitos investidores veem a linha de 1.480 como um teto desafiador, a menos que a força do dólar global acelere novamente.
Pontos-Chave
- O can ultrapassou brevemente os 1.470 por dólar americano e tocou os cerca de 1.475,2 intradiárias antes de fechar perto dos 1.467,7.
- O iene enfraqueceu para a zona dos 155 por dólar, o mínimo em nove meses, aumentando a pressão de co-movimento sobre o won.
- Diferenciais mais amplos de taxas EUA-Japão, operações de carry trade e expectativas de crescimento e política em Tóquio mantêm o iene fraco.
- A correlação iene-won a 90 dias subiu para a vizinhança de 0,58, uma das ligações mais fortes na Ásia emergente.
- Os operadores estão concentrados na zona de 1.480, na possível cobertura por parte de grandes instituições coreanas e nas ações do Banco da Coreia para conter a volatilidade.
- O ministro das Finanças do Japão alertou que o lado negativo da fraqueza do iene se está a tornar mais evidente à medida que os custos de importação sobem.
- A força do dólar americano, as tensões de financiamento de curto prazo e a incerteza política amplificaram os movimentos cambiais regionais.
- Um won mais fraco ajuda os exportadores e o ciclo de chips, mas aumenta os custos de importação de energia e alimentos, representando um risco de inflação.
- Os estabilizadores incluem a redução das diferenças de taxas Coreia-EUA, dados de crescimento mais sólidos, financiamento de dólares do setor público espaçado e potenciais mudanças nos rendimentos dos EUA ou na política do BOJ.