Os bastidores da ascensão de uma potência das baterias
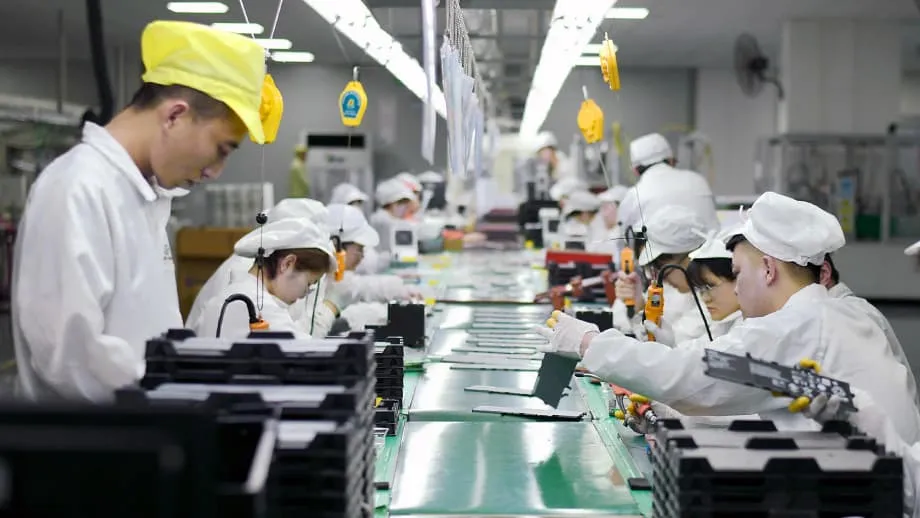
Em 2005, a China tinha dois fabricantes capazes de fornecer baterias para veículos elétricos. Hoje, produz mais de três quartos das células de íon-lítio utilizadas no mundo. O salto quase de zero até à dominação não foi um acidente. Resultou de uma longa campanha que combinou investimento público inicial, incentivos aos consumidores e uma corrida feroz entre dezenas de empresas privadas e ligadas ao Estado. Um momento de destaque chegou durante os Jogos Olímpicos de Pequim de 2008, quando os autocarros urbanos passaram a circular com baterias de íon-lítio, sinalizando uma aposta nacional na mobilidade elétrica. O resto do mundo inventou a tecnologia e liderou os primeiros mercados. A China decidiu escalá-la de forma mais rápida e barata.
Índice
- Os bastidores da ascensão de uma potência das baterias
- O que colocou a China neste rumo
- Das políticas às fábricas, ao talento e aos custos mais baixos
- As escolhas tecnológicas que mudaram o mercado
- LFP vs. NMC e a lâmina da BYD
- Uma corrida à carga rápida
- Escala e controlo da cadeia de abastecimento
- Efeitos globais em cascata e a nova geopolítica das baterias
- Os rivais conseguirão acompanhar o íon-lítio atual?
- O lugar das baterias de nova geração
- O que isto significa para fabricantes e consumidores
- Pontos-chave
Dois nomes definem agora o setor: Contemporary Amperex Technology Limited (CATL) e BYD. Até 2017, a CATL tinha subido ao topo dos fornecedores globais, enquanto a BYD combinava a fabricação de baterias e de veículos sob o mesmo teto. Ambas as empresas aperfeiçoaram técnicas de produção, estabeleceram laços estreitos com fornecedores de materiais e equipamentos e aprenderam a passar rapidamente de conceitos de laboratório à produção em massa. O resultado é um sistema capaz de aumentar capacidade com rapidez, garantir qualidade consistente e reduzir custos ano após ano.
O que colocou a China neste rumo
Os formuladores de políticas concluíram já em 2001 que saltar diretamente para automóveis elétricos de bateria seria mais inteligente do que tentar alcançar a tecnologia de combustão interna. Integraram os veículos de nova energia e as baterias recarregáveis nos planos nacionais. Após a crise financeira global, os fundos de estímulo e os projetos municipais aceleraram pilotos em transportes públicos e táxis. O programa Dez Cidades, Mil Veículos criou procura em principais aglomerados urbanos. As grandes cidades facilitaram a atribuição de matrículas aos compradores de automóveis elétricos, encurtando longas esperas que ainda desencorajam os compradores de veículos a gasolina.
Subsídios diretos aos consumidores e benefícios fiscais começaram em 2009 e prolongaram-se por mais de uma década. Fundos públicos também construíram redes de carregamento. Os governos locais associaram-se a empresas como a BYD para eletrificar autocarros e frotas de trabalho. Estas medidas criaram encomendas regulares que permitiram às fábricas ganhar experiência. Mais tarde, a Tesla escolheu Xangai para a sua primeira fábrica fora dos Estados Unidos. Essa unidade tornou-se um enorme centro exportador e um terreno de treino para fornecedores, incluindo fabricantes de packs e empresas de componentes.
Crucialmente, Pequim moldou o mercado de modo a favorecer fornecedores nacionais. A partir de 2015, e endurecido em 2016, as regras nacionais de subsídios excluíam os automóveis que utilizassem baterias de marcas estrangeiras não aprovadas. Os fabricantes que pretendiam incentivos tinham de obter as células de uma lista branca nacional. Isto canalizou o negócio para um pequeno grupo de campeões locais e forçou uma expansão rápida. A política acabou por ser flexibilizada, mas entretanto os produtores chineses já dispunham de experiência profunda e de vantagens de custo a nível global.
Das políticas às fábricas, ao talento e aos custos mais baixos
Na fabricação de baterias, a prática reduz os custos tanto quanto a tecnologia. Dados de vários mercados mostram que, cada vez que um fornecedor duplica a sua produção total, os custos unitários descem cerca de 9 por cento. Ao longo de anos de rápida expansão, a aprendizagem prática representou cerca de 40 por cento da queda nos preços das baterias, ultrapassando os ganhos decorrentes dos avanços gerais da indústria ou das simples economias de escala. Os subsídios aos consumidores e as aquisições por frota magnificaram esse efeito, porque volumes de vendas mais elevados geraram mais experiência de produção, que depois se repercutiu em custos mais baixos e maior procura.
A China também investiu nas pessoas. As universidades criaram cursos especializados em eletroquímica e ciência dos materiais. O país forma agora grandes contingentes de engenheiros e técnicos de baterias todos os anos. As empresas conseguem equipar rapidamente fábricas gigantes e operar múltiplos turnos com equipas experientes. Uma extensa rede de fornecedores cresceu ao lado dos fabricantes de células, desde separadores e eletrólitos até produtores de equipamentos. Esse ecossistema encurtou os ciclos de desenvolvimento e melhorou os rendimentos de produção.
Os valores foram elevados. Na última década, o apoio público a veículos elétricos e baterias ultrapassou os 200 mil milhões de dólares. Os subsídios vieram acompanhados de requisitos técnicos ligados à autonomia, densidade energética e segurança, o que impulsionou uma melhoria rápida. Mandatos obrigaram os fabricantes a produzir e vender modelos elétricos para obter créditos. As regras de conteúdo local, durante o período crítico de construção de capacidade, mantiveram a maior parte dos benefícios dentro do país. Em conjunto, estes passos transformaram um mercado nacional protegido numa plataforma de lançamento para a liderança global.
As escolhas tecnológicas que mudaram o mercado
A estratégia tecnológica foi tão importante como a escala. Os produtores chineses concentraram-se na química de fosfato de ferro e lítio para automóveis e autocarros de mercado de massa. As células LFP utilizam ferro e fosfato baratos, evitam o cobalto e grande parte do abastecimento de níquel, que está concentrado no estrangeiro, e apresentam um elevado desempenho de segurança. As primeiras versões sofriam de menor densidade energética, o que limitava a autonomia. A melhoria contínua dos materiais, da encapsulação e da produção elevou o desempenho preservando as vantagens de custo, o que se adequou a veículos concebidos para compradores de volume.
LFP vs. NMC e a lâmina da BYD
As células de níquel-manganês-cobalto ainda movem muitos veículos de longa autonomia e de gama alta, e o Japão e a Coreia do Sul construíram fortes carteiras nesta química. Para fabricantes que visam altos volumes, a LFP tornou-se a escolha por defeito. A BYD apresentou uma célula em forma de lâmina que encaixa células grandes densamente no pack, poupando espaço e peso. Os fabricantes passaram também de packs baseados em módulos para designs de célula-para-pack e até célula-para-chassi, que montam as células diretamente na estrutura do veículo. Estes passos eliminaram peças, simplificaram a montagem e reduziram custos.
Uma corrida à carga rápida
As empresas competem também para acelerar a carga sem sacrificar a vida útil da bateria. A geração CATL Shenxing mais recente anuncia centenas de quilómetros de autonomia acrescentada em minutos num carregador de alta potência, e os rivais reportam ganhos semelhantes. Melhorias nos materiais do ânodo, na formulação do eletrólito e no controlo térmico tornam a LFP mais versátil, mesmo em climas frios. A lacuna tecnológica com os concorrentes ocidentais alargou-se nos métodos de fabrico e na velocidade de implementação.
Escala e controlo da cadeia de abastecimento
Para além da química, a China construiu controlo sobre insumos-chave. O país processa uma grande parcela do lítio que chega às baterias, cerca de sete décimos segundo muitas estimativas, e domina o processamento do grafite para ânodas, com mais de nove décimos da capacidade. Detém uma quota avassaladora da capacidade de produção de LFP. A capacidade de fabrico de células está também concentrada na China, representando mais de quatro quintos do total global. Embora grande parte da mineração do minério bruto ocorra no estrangeiro, as empresas chinesas financiam e operam elos desde a extração até ao refino, fabrico de componentes e montagem final dos packs.
Este alcance traduz-se em velocidade e disciplina de custos. As fábricas de referência conseguem produzir uma célula em cerca de um segundo e montar um pack de baterias em minutos. A elevada utilização espalha os custos fixos por uma produção massiva. A BYD integra minas, materiais, células e veículos num mesmo grupo, enquanto a CATL fornece tanto a marcas nacionais como a fabricantes internacionais. A integração vertical reduz os custos de transporte e atrasos. Dá também aos planeadores flexibilidade para desviar produção entre o setor automóvel e o armazenamento estacionário quando a procura flutua.
Efeitos globais em cascata e a nova geopolítica das baterias
A mudança da indústria foi global. Os fabricantes chineses de baterias fornecem ou associam-se agora a grandes fabricantes de automóveis em todo o mundo. Packs da CATL estão em modelos da Tesla, BMW, Mercedes-Benz, Volkswagen e muitas marcas chinesas. A BYD concentrou-se nos seus próprios veículos, ao mesmo tempo que desenvolve um negócio de baterias de terceiros. As exportações de automóveis elétricos chineses dispararam à medida que a concorrência interna pressiona os preços, com a Europa a absorver uma quota crescente. O Reino Unido tornou-se um ponto de entrada-chave, dado que o seu mercado permanece relativamente aberto.
A política comercial está a remodelar essa expansão. Os Estados Unidos aumentaram os direitos aduaneiros sobre baterias, materiais e alguns veículos, e estabeleceram regras para limitar o uso de conteúdo chinês em créditos fiscais. A União Europeia lançou ações comerciais por subsídios e incentivou empresas chinesas a construir fábricas locais para servir a região. Empresas chinesas estão a investir em fábricas em vários países europeus para gerir risco, alinhar-se com as regras locais e estar mais perto dos clientes. Ao mesmo tempo, fabricantes de automóveis fora da China trabalham para diversificar o abastecimento de materiais e reciclar mais metais.
Pequim apertou o seu domínio sobre conhecimentos técnicos essenciais. A meio de 2025, novas regras de licenciamento de exportação abrangeram várias tecnologias centrais para a fabricação de baterias LFP e para o refino de lítio. A transferência destas tecnologias para o estrangeiro requer agora aprovação governamental. A medida segue ações anteriores sobre ímãs de terras raras. Os requisitos de licenciamento acrescentam incerteza a projetos estrangeiros que planeavam utilizar equipamentos ou processos chineses. A fábrica da Ford em Michigan, concebida para produzir baterias LFP utilizando conhecimentos de design chineses, é um exemplo de grande visibilidade que enfrenta novas questões.
Os rivais conseguirão acompanhar o íon-lítio atual?
Competir de frente nas tecnologias de íon-lítio atuais é difícil. A base de custos da China, as redes de fornecedores estreitas e a profundidade de experiência dão-lhe uma vantagem que seria dispendiosa para outros replicar. igualá-la comsubsídios exigiria gastos muito elevados e sustentados. Os Estados Unidos, a Europa, o Japão e a Coreia do Sul estão a investir para criar mais capacidade local, mas grande parte da produção de curto prazo ainda depende de equipamentos, materiais e talento de engenharia asiáticos.
Alguns rivais estão a recalibrar a estratégia. Campeões sul-coreanos que se concentraram em células ricas em níquel para carros premium estão a acrescentar produção de LFP para modelos de volume, mas o rendimento, a escala e os custos de materiais ainda favorecem as fábricas chinesas. As suas unidades fora da China têm tido dificuldades com baixa utilização durante períodos de vendas mais fracas de automóveis elétricos. Muitos fabricantes ocidentais estão a criar joint ventures com especialistas em baterias, a localizar a montagem junto das fábricas de automóveis e a assinar contratos de longo prazo para lítio e níquel. Estes passos reduzem as lacunas, mas a vantagem da curva de aprendizagem continua grande.
O lugar das baterias de nova geração
Químicas inovadoras poderiam abrir uma nova disputa. Designs de estado sólido com ânodas de lítio metálico prometem maior energia por quilograma, segurança melhorada e carregamento rápido. As células de íon-sódio são atrativas para armazenamento de custo inferior e menor dependência de minerais escassos. Várias empresas chinesas, americanas, europeias e japonesas têm protótipos funcionais e pequenas linhas de produção. A parte difícil é escalar. Novas químicas frequentemente exigem materiais diferentes, novos equipamentos de fabrico e protocolos de segurança atualizados. Isto aumenta os custos e prolonga a subida rumo à produção em massa de alto rendimento.
Escolhas de política podem inclinar o terreno. O apoio direto à investigação, o financiamento de fábricas piloto e de demonstração e incentivos direcionados às primeiras linhas comerciais podem ajudar a transformar um sucesso de laboratório em fábricas competitivas. A contratação estratégica por agências públicas para armazenamento em rede, autocarros ou sistemas de defesa pode criar procura inicial. Muitos analistas defendem que estes passos são um melhor uso dos recursos do que tentar ultrapassar a China na produção de químicas de íon-lítio estabelecidas. A China também competirá nestas novas áreas, pelo que a velocidade da ideia à fábrica será tão importante como os avanços científicos.
O que isto significa para fabricantes e consumidores
Os compradores em toda a parte estão a sentir os efeitos. Os preços das baterias baixaram e os automóveis elétricos são mais acessíveis em muitos mercados, particularmente os modelos que utilizam LFP. A segurança melhorou. A carga rápida continua a ficar mais rápida. Designs de pack que eliminam módulos e integram as células no piso do veículo libertam espaço interior. A lista de marcas movidas a baterias chineses alargou-se, e os novos entrantes estão a pressionar fabricantes de automóveis com larga história para reduzir custos e agir com mais rapidez.
Os fabricantes de automóveis estão a adaptar-se. Muitos estão a conceber plataformas de modelos em torno de arquiteturas célula-para-pack ou célula-para-carroçaria. Estabelecem laços mais estreitos com fornecedores de materiais e recicladores para reduzir choques de preços. Alguns compram ou investem em empresas de baterias para garantir o fornecimento e proteger a propriedade intelectual. As regras comerciais e os controlos de exportação determinarão quem se associa a quem. Para os condutores, a mudança significa mais escolhas a preços mais baixos, embora a disponibilidade varie por região à medida que a política e a estratégia industrial colidem.
Pontos-chave
- A China produz cerca de três quartos das baterias de íon-lítio do mundo e detém mais de quatro quintos da capacidade global de fabrico de células.
- Políticas precoces e consistentes, desde subsídios aos consumidores a mandatos de produção e uma lista branca temporária para fornecedores nacionais, construíram um vasto mercado e base de abastecimento internos.
- A aprendizagem prática reduziu drasticamente os custos, com cada duplicação da produção a baixar os custos unitários em cerca de 9 por cento e a experiência a representar uma grande parte das quedas de preço.
- O fosfato de ferro e lítio emergiu como a química de mercado de massa, apoiado por inovações como a célula-lâmina da BYD e designs de pack que integram as células diretamente na estrutura do veículo.
- A China controla etapas essenciais a jusante, incluindo a maior parte do processamento de lítio e grafite e a grande maioria da capacidade de LFP, o que sustenta custos baixos e rápida expansão.
- Empresas chinesas fornecem a muitos fabricantes globais e estão a expandir-se na Europa, enquanto os Estados Unidos e a União Europeia apertam regras comerciais e incentivos.
- O licenciamento de exportação de 2025 de Pequim sobre tecnologias centrais de baterias e processamento de lítio cria novas barreiras para projetos no estrangeiro que planeavam utilizar know-how chinês.
- Os rivais enfrentam custos elevados para igualar a liderança atual em íon-lítio, pelo que muitos visam químicas de nova geração e recorrem a contratação pública e a I&D para acelerar a comercialização.