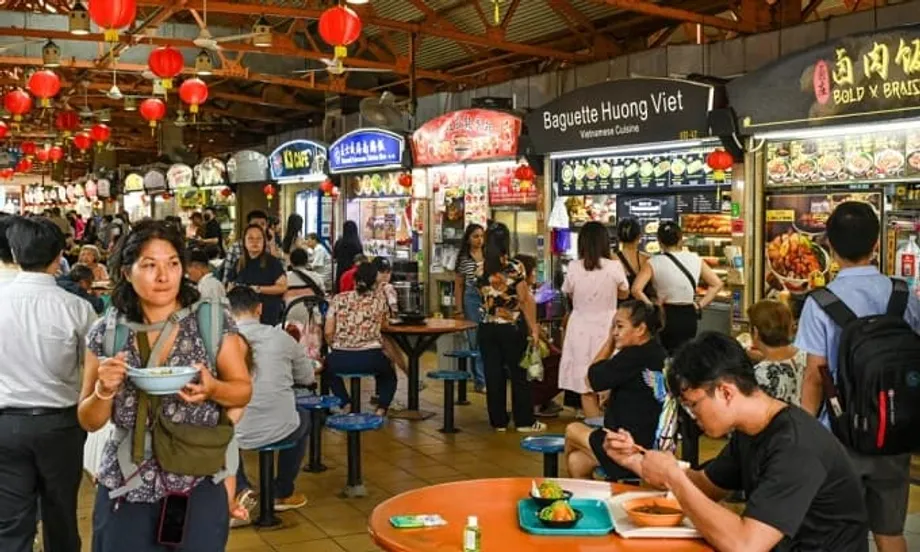
Encerramentos disparam com o aumento dos custos e a desaceleração do consumo
A restauração de Singapura vive um período de grande movimentação. Nos primeiros dez meses de 2025, 2 431 estabelecimentos de alimentação e bebidas encerraram as portas. Dados do Governo apresentados no Parlamento revelam que 63 por cento dos negócios que encerraram estavam registados há cinco anos ou menos e, entre estes encerramentos mais recentes, 82 por cento nunca tinham registado lucro nas suas declarações fiscais anuais. Os encerramentos abrangeram todo o espeto, desde bancas de hawker e cadeias informais a bares e restaurantes estrelados Michelin, ilustrando um setor sob pressão.
Índice
- Encerramentos disparam com o aumento dos custos e a desaceleração do consumo
- Porque é que os estabelecimentos mais jovens são os mais vulneráveis
- Barreiras baixas, margens estreitas
- O que os dados de rentabilidade revelam
- Rendas e mão de obra apertam os operadores
- Os clientes estão a jantar de forma diferente
- Das bancas de hawker às estrelas Michelin, as saídas abrangem toda a cena
- Novas aberturas mantêm a concorrência acirrada
- Escolhas políticas em matéria de mão de obra e espaço
- O que funciona para os operadores resilientes
- O custo cultural de perder os terceiros lugares
- O que deve saber
Os números refletem uma rotatividade acentuada numa das indústrias mais competitivas da cidade. Os estabelecimentos de retalho alimentar — uma categoria que abrange restaurantes, cafés, cadeias de fast food, centros de hawker, cafetarias, bancas de refeições e bebidas, pubs, empresas de catering e quiosques de take-away — foram sempre um polo de atrativo para aspirantes a empresários. Contudo, os dados apontam para modelos de negócio frágeis num ambiente volátil.
Os encerramentos aceleraram face aos anos recentes. Em média, cerca de 307 estabelecimentos encerraram por mês em 2025, contra 254 por mês em 2024 e aproximadamente 230 por mês em 2023 e 2022. O ano anterior já marcou um máximo próximo de 20 anos, com mais de 3 000 encerramentos. O aumento dos custos operacionais e a alteração dos padrões de consumo agravaram o desafio.
Ainda há renovação constante. Entre janeiro e outubro de 2025, foram registados 3 357 novos estabelecimentos. Novos conceitos continuam a surgir enquanto outros saem, o que mantém intensa a concorrência por funcionários e clientes. Esse ciclo criou um mercado onde as ideias surgem rapidamente, mas apenas as que têm economias sustentáveis e execução sólida resistem.
Porque é que os estabelecimentos mais jovens são os mais vulneráveis
Os recém-chegados são atraídos pela possibilidade de serem os seus próprios chefes e pela reputação de Singapura como capital gastronómica. O setor tem barreiras de entrada relativamente baixas comparadas com muitas outras indústrias. Uma pequena equipa pode constituir uma empresa, assinar um contrato de arrendamento, contratar alguns funcionários e abrir em poucos meses. A paixão pode lançar um negócio; transformá-lo em lucro é a parte difícil.
Barreiras baixas, margens estreitas
Os negócios de alimentação enfrentam uma aritmética exigente. Os custos com alimentos, a renda e a mão de obra representam uma grande parte das despesas, restando apenas uma margem estreita para erro. Muitos operadores subestimam o tempo e o capital necessários para atingir um fluxo constante de clientes. Os custos de adequação do espaço, licenciamentos, cauções e marketing acumulam-se antes de servir o primeiro prato. Quando as receitas ficam abaixo das projeções, as reservas de caixa podem esgotar-se depressa.
A consistência também importa. Manter um estabelecimento aberto seis ou sete dias por semana, durante longas horas, exige processos disciplinados. A rotatividade de pessoal pode comprometer o serviço e a qualidade. Sem clientes recorrentes e um diferencial claro, é difícil manter o volume de vendas necessário para cobrir os custos fixos. Se a renda ou os salários subirem a meio do contrato de arrendamento, até um conceito moderadamente lucrativo pode cair em prejuízo.
O que os dados de rentabilidade revelam
A constatação de que 82 por cento dos estabelecimentos encerrados com menos de cinco anos nunca tinham registado lucro vai de encontro a estas realidades. O lucro nas declarações fiscais anuais reflete o desempenho ao longo de um ano financeiro, não apenas algumas semanas fortes. O número sugere que muitos operadores nunca atingiram uma rentabilidade sustentável ou que o fizeram apenas brevemente, antes de os custos ultrapassarem as receitas. O ponto não é que os recém-chegados não possam ter sucesso, mas sim que têm de chegar depressa a um modelo repetível e manter a disciplina de custos desde o primeiro dia.
Rendas e mão de obra apertam os operadores
Muitos operadores apontam a renda como principal ponto de dor. Alguns referem aumentos de renda na ordem de 20 a 49 por cento, um nível não visto em 15 a 20 anos. Com a回归 do fluxo de visitantes aos centros comerciais de referência e aos distritos de escritórios, os proprietários retomaram poder negocial e a localização voltou a impor um prémio. Para os negócios que assinaram contratos durante um mercado mais fraco, as negociações de renovação têm sido difíceis.
A mão de obra é o segundo ponto de pressão. Os salários subiram e os concorrentes maiores oferecem frequentemente remunerações muito superiores para garantir trabalhadores escassos. A formação demora e a rotatividade é elevada numa atividade exigente. As regras de contratação de trabalhadores estrangeiros acrescentam custos através de taxas e requisitos de salário mínimo, enquanto os contingentes limitam a proporção de pessoal não local. A Restaurant Association of Singapura alertou para uma escassez grave de mão de obra e instou a uma revisão dos contingentes de trabalhadores estrangeiros para o setor.
Alguns operadores decidiram não continuar. Alvin Goh, cofundador do bar de vinhos Wine RVLT, explicou porque escolheu encerrar após quase uma década de atividade.
Estamos a vermelho desde junho de 2023. Temos estado a injectar dinheiro para garantir que a renda, os salários e os fornecedores são pagos.
A experiência dele reflete o que muitos pequenos operadores descrevem: uma subida contínua dos custos fixos, combinada com um consumo mais fraco, que deixa pouca margem de recuperação assim que as perdas se instalam.
Os clientes estão a jantar de forma diferente
O lado da procura mudou. Os proprietários de restaurantes relatam quedas de receitas de cerca de 10 a 30 por cento face a picos anteriores. Os clientes estão a optar por alternativas mais baratas ou a comer mais vezes em casa, e parte do consumo discricionário mudou para viagens e experiências. Os dados oficiais mostraram uma descida a meio do ano nas receitas dos restaurantes em termos homólogos, o que corresponde ao que os operadores observam no terreno.
Outra tendência é o apelo de atravessar a ponte para jantar. Muitos residentes de Singapura deslocam-se a Johor Bahru para refeições que podem custar 30 a 40 por cento menos do que opções semelhantes em casa. Esse hábito alivia os orçamentos familiares, mas desvia despesa dos estabelecimentos locais. O sistema de Rapid Transit planeado, que ligará Woodlands a Johor Bahru, deverá aumentar o fluxo de deslocações transfronteiriças assim que entrar em funcionamento, e os operadores observam como isso poderá afetar os padrões de refeições ao fim de semana e de lazer nos próximos anos.
Das bancas de hawker às estrelas Michelin, as saídas abrangem toda a cena
Os encerramentos tocaram quase todos os cantos do mercado. Marcas internacionais conhecidas retiraram-se. Bancas de hawker com longa história e estabelecimentos históricos encerraram atividade. Salas de restauração de alta roda com distinções internacionais fecharam. Clubes privados e bares juntaram-se à lista. A amplitude das saídas evidencia uma pressão em todo o setor, não apenas um período fraco de uma única categoria.
Eis alguns dos nomes proeminentes que saíram este ano:
- Cadeias internacionais: Burger & Lobster encerrou os últimos estabelecimentos no Raffles Hotel e no Jewel Changi Airport. A Eggslut fechou a sua última unidade após ter entrado com grande pompa em 2021. A Manhattan Fish Market terminou um percurso de quase duas décadas com o encerramento do seu último estabelecimento.
- Restauração casual: a Kanada Ya saiu em junho, depois de operar três lojas de ramen. A Hokkaido Ramen Santouka encerrou a sua única unidade após 17 anos. A Black Cow, um estabelecimento japonês de hotpot e sukiyaki de gama alta, fechou após nove anos.
- Alta roda e vida noturna: a Esora, restaurante japonês moderno com uma estrela Michelin, vai encerrar após oito anos. A Alma by Juan Amador e a Euphoria, ambas com reconhecimento Michelin, anunciaram encerramentos. Poise e Imbue também deixaram a cena. O clube privado 1880 encerrou após quase oito anos. A Wine RVLT serviu o último copo após nove anos.
- Estabelecimentos históricos e de bairro: a Ka Soh pôs fim a um legado de 86 anos. A Dong Fang Hong Sotong Ball Seafood Soup encerrou após 45 anos. A Very Lucky Turtle Soup fechou com a reforma dos proprietários. A Burp Kitchen & Bar, bistró de família no Bishan Park, concluiu após 11 anos.
A lista não é exaustiva, mas capta a dimensão da pressão. Quando locais de confiança no bairro e estabelecimentos de referência fecham em poucos meses uns após os outros, isso afeta os hábitos alimentares e as comunidades locais, não apenas os guias.
Novas aberturas mantêm a concorrência acirrada
Os encerramentos fazem manchete, mas o fluxo de novos operadores continua forte. Abriram mais estabelecimentos do que os que encerraram nos primeiros dez meses de 2025, e um fluxo constante de marcas internacionais escolheu Singapura para testar ou expandir conceitos. Muitos operadores da China continental expandiram-se rapidamente, sobretudo nas categorias de hotpot e mala, enquanto alguns conceitos dos Estados Unidos chegaram com parceiros de franquia. Grupos locais também estão a lançar novas ideias, desde restaurantes focados em preço a espaços de destino.
O mercado ainda recompensa uma hospitalidade distinta e bom valor. Jay Gray, restaurador que abriu um novo espaço este ano e lançou vários projetos na última década, exprimiu-se assim.
Penso que acredito suficientemente no mercado de Singapura e acredito que, se se focar na hospitalidade, que é a coisa mais importante, será capaz de se manter.
Conceitos que combinem uma identidade clara com execução consistente e uma estrutura de custos sensata ainda podem crescer, mesmo num clima mais duro. O caminho, no entanto, é mais estreito do que durante o período de recuperação após o levantamento das restrições da COVID-19.
Escolhas políticas em matéria de mão de obra e espaço
Muitos no setor defendem que a política de mão de obra é agora um fator determinante da viabilidade. A contratação de trabalhadores não locais implica taxas e limiares de salário mínimo, e a quota de pessoal estrangeiro está limitada pelas regras de contingente. Para pequenos operadores, estes requisitos podem ser difíceis de cumprir quando as vendas são irregulares. A associação do setor pediu ao Governo que reveja os contingentes para aliviar o estrangulamento, protegendo ao mesmo tempo a qualidade dos empregos para os residentes.
Os custos de espaço são o outro fator estrutural. Os operadores experientes visam frequentemente rendas abaixo de 20 por cento dos custos totais. Essa proporção tem sido difícil de atingir nas localizações centrais, onde o fluxo de visitantes é maior. Alguns negócios optaram por espaços mais pequenos, unidades no primeiro andar ou modelos mistos que combinam consumo no local com entrega, para melhorar a razão de custo de ocupação. Os proprietários, por sua parte, ponderam modelos de partilha de receitas e compromissos mais curtos em casos selecionados, embora o equilíbrio de poder varie de centro comercial para centro comercial e de distrito para distrito.
A tecnologia e a formação podem aumentar a produtividade. Quiosques de pedido, pagamentos por QR à mesa, cozinhas centrais e ementas enxutas podem reduzer a necessidade de pessoal sem prejudicar o serviço. Existem apoios do Governo para ferramentas digitais e upgrading de competências, e os operadores que deles beneficiam cedo gerem com mais eficácia o número de funcionários. Estes passos não substituem um conceito sólido, mas podem tornar um modelo viável mais resiliente.
O que funciona para os operadores resilientes
Os operadores que resistem tendem a partilhar algumas características. São disciplinados quanto às condições de arrendamento e ao risco de localização. Mantêm as ementas focadas para reduzir desperdício e variabilidade. Construem uma marca clara e uma comunidade de clientes habituais. Investem em sistemas que apoiam a consistência turno após turno, desde a preparação ao serviço até à conciliação.
Muitos estão a ajustar a mistura de canais. O segmento de catering cresceu 17,8 por cento no segundo trimestre de 2025, impulsionado pela procura de eventos e de empresas. Alguns restaurantes agora reservam recursos para catering e entregas de forma a estabilizar as vendas em períodos mais fracos de consumo no local. As cozinhas centrais podem apoiar esta abordagem ao consolidar a preparação e reduzir a duplicação entre estabelecimentos.
O marketing e os esforços de fidelização são mais direcionados. Medidas simples, como incentivos de pré-pedido, ementas fora de hora e parcerias de bairro, podem aumentar a utilização sem sacrificar o posicionamento da marca. O preço-valor é um forte apelo no clima atual. A consistência também, pois mantém os clientes a regressar e baixa os custos de aquisição ao longo do tempo.
O custo cultural de perder os terceiros lugares
Há também um lado social nesta história. Os cafés, os centros de hawker e os restaurantes informais funcionam como terceiros lugares — espaços fora de casa e do trabalho onde as pessoas se reúnem. Quando bancas de longa data e locais familiares do bairro fecham, as comunidades perdem pontos de encontro informais. A memória culinária da cidade estreita à medida que vozes distintas desaparecem. Uma cena gastronómica com muitos operadores independentes não se resume à escolha: sustenta o tecido social quotidiano.
Os observadores alertam que uma economia mais exigente pode inclinar a composição do mercado para grandes cadeias e conceitos padronizados que conseguem absorver custos mais elevados através da escala e da automação. Novas ideias podem enriquecer o panorama e algumas cadeias oferecem qualidade a preços que ajudam os agregados familiares. O desafio é renovar a cena sem apagar a variedade que a tornou vibrante, o que inclui marcas históricas e criadores independentes que trazem perspetivas distintas para a mesa.
O que deve saber
- De janeiro a outubro de 2025, encerraram 2 431 estabelecimentos de alimentação e bebidas em Singapura, enquanto abriram 3 357.
- Entre os estabelecimentos que encerraram e estavam registados há cinco anos ou menos, 82 por cento nunca tinham registado lucro anual nas declarações fiscais.
- Os encerramentos averaged 307 por mês em 2025, contra 254 por mês em 2024 e cerca de 230 por mês em 2023 e 2022.
- Os operadores relatam aumentos de renda de 20 a 49 por cento na renovação do contrato, os mais acentuados em 15 a 20 anos.
- As escassezes de mão de obra persistem à medida que os salários sobem e a contratação de trabalhadores estrangeiros implica taxas, salários mínimos e limites de contingente.
- Os consumidores estão a jantar fora menos e a gastar com mais cautela, com alguns a desviar o consumo de lazer para as viagens.
- O jantar transfronteiriço em Johor Bahru, onde as refeições podem custar 30 a 40 por cento menos, está a retirar procura aos estabelecimentos locais.
- Os encerramentos abrangeram cadeias internacionais, restaurantes de alta roda com reconhecimento Michelin, estabelecimentos históricos e locais de referência do bairro.
- Os especialistas aconselham a manter a renda abaixo de 20 por cento dos custos totais, simplificar ementas, automatizar sempre que possível e construir uma forte base de clientes recorrentes.
- O segmento de catering cresceu 17,8 por cento no segundo trimestre de 2025, oferecendo um caminho para os estabelecimentos diversificarem as receitas.