Como um único padrão de QR reformulou os pagamentos do dia a dia
A Indonésia transformou a simples leitura de um código num motor nacional de crescimento. Desde que o Banco da Indonésia introduziu o Padrão Indonésia do Código de Resposta Rápida, conhecido como QRIS, em 2019, os pagamentos sem dinheiro deixaram os centros comerciais para chegar a mercados tradicionais, pequenos quiosques e táxis. Os dirigentes do banco central afirmam que a mudança está a ajudar a alargar o acesso financeiro, a acelerar o comércio e a impulsionar o país em direção ao topo das economias digitais de rápido crescimento. As projeções do governo situam a economia digital da Indonésia em cerca de 90 mil milhões de dólares em 2024, com um caminho em direção aos 400 mil milhões de dólares até 2030, impulsionado pela adoção em massa dos pagamentos digitais e pelo boom das compras online.
Índice
- Como um único padrão de QR reformulou os pagamentos do dia a dia
- O que é o QRIS e como funciona
- Porque é que um padrão unificado muda comportamentos
- Adoção em grande escala, dos centros comerciais aos vendedores de rua
- O que o QRIS significa para as MPME e para a inclusão financeira
- Utilização transfronteiriça e integração regional
- Segurança, confiança e regras do jogo
- Novas funcionalidades e serviços do dia a dia
- Onde o crescimento poderia travar sem correções
- Como a Indonésia se compara à Índia e à China
- Em resumo
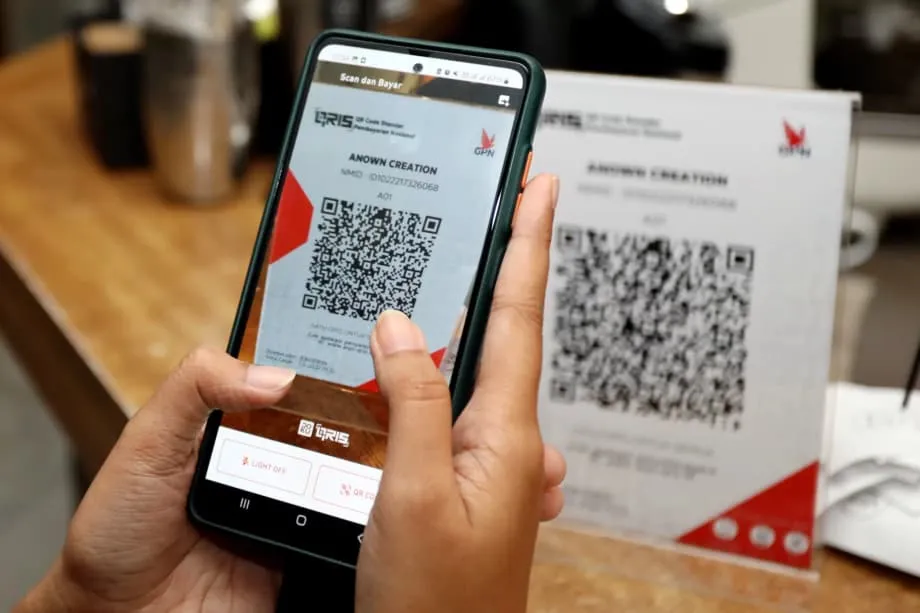
O QRIS impôs ordem a um panorama de pagamentos anteriormente fragmentado. Antes do QRIS, os comerciantes muitas vezes precisavam de vários dispositivos e acordos para aceitar diferentes carteiras eletrónicas ou aplicações bancárias. Com o QRIS, um único código nacional funciona em todos os bancos e carteiras eletrónicas participantes, pelo que um proprietário de uma banca na Celebes ou um café em Jacarta pode exibir um único código e aceitar pagamentos de praticamente qualquer banco ou aplicação carteira indonésia. O resultado são amplos efeitos de rede. Os consumidores podem pagar em qualquer lugar usando a sua aplicação preferida. Os comerciantes podem aceitar todos com um pedaço de papel ou um pequeno ecrã que mostre o código.
Juntamente com o QRIS, o Banco da Indonésia lançou o BI FAST, um sistema de pagamentos em tempo real que mantém baixas as taxas de transferência. O BI FAST limita a taxa de transferência a Rp 2.500 e aplica taxas zero para pequenas transações abaixo de Rp 500.000, o que ajuda os utilizadores comuns a movimentar dinheiro de forma rápida e económica. Em conjunto, os dois sistemas tornaram-se a espinha dorsal das transações digitais quotidianas da Indonésia.
O que é o QRIS e como funciona
O QRIS é o padrão nacional de pagamento por código QR da Indonésia. Define regras comuns sobre como os bancos e as empresas de fintech geram, apresentam, leem e processam códigos QR. Um comerciante pode imprimir uma vez um código QR estático ou usar um código dinâmico que muda em cada transação num pequeno ecrã. Qualquer aplicação de consumidor que siga o padrão pode ler o código e pagar ao comerciante. O banco ou empresa de pagamentos do comerciante recebe o dinheiro e compensa-o através da rede junto do banco ou carteira do cliente. Como as regras são uniformes, as aplicações e adquirentes participantes interoperam sem hardware extra nem acordos especiais. Isso reduz o custo e a complexidade para empresas de todos os tamanhos.
A padronização fez mais do que simplificar o checkout. Transferiu o fardo dos comerciantes, que anteriormente tinham de gerir terminais e taxas. Também facilitou que as autoridades centrais estabelecessem requisitos técnicos e de segurança e supervisionassem a rede. À medida que mais utilizadores e comerciantes aderem, a rede torna-se mais útil. Esse ciclo positivo tem impulsionado uma rápida adoção por todo o arquipélago indonésio e pelas suas diversas cidades.
Porque é que um padrão unificado muda comportamentos
Os pagamentos funcionam melhor quando todos se podem ligar. Um taxista não precisa de quatro dispositivos. Um comprador não precisa de perguntar qual é a carteira que a loja aceita. O QRIS comprime essa fricção. Com um único código nacional, ambos os lados encontram-se a meio caminho. Para as micro e pequenas empresas, essa é a diferença entre dizer sim às vendas sem dinheiro ou permanecer apenas em dinheiro. Para os consumidores, é a diferença entre usar os pagamentos digitais às vezes e usá-los todos os dias.
Adoção em grande escala, dos centros comerciais aos vendedores de rua
A adoção do QRIS disparou desde o lançamento. Dados do setor mostram um crescimento anual de três dígitos ao longo de 2024, à medida que a utilização se alargou das principais cadeias aos pequenos vendedores. A meados de 2024, os utilizadores ultrapassaram os 50 milhões e os comerciantes os 30 milhões. A meados de 2025, dados do Banco da Indonésia apontavam para mais de 57 milhões de utilizadores e dezenas de milhões de comerciantes, a esmagadora maioria dos quais são micro, pequenas e médias empresas. A aceleração reflete como a aceitação de baixo custo, baseada no telemóvel, se adequa à realidade da economia de retalho da Indonésia, onde dominam os pequenos comerciantes e os vendedores informais.
O crescimento das transações também foi rápido. Os pagamentos por QRIS ultrapassaram mil milhões de transações até março de 2025. No primeiro semestre de 2025, o Banco da Registou um valor de transações QRIS de cerca de Rp 317 biliões, um aumento anual de mais de 120 por cento. O efeito de rede é claro. Cada comerciante adicional torna o QRIS mais valioso para os utilizadores. Cada novo utilizador torna-o mais atraente para os comerciantes.
Os jovens indonésios foram especialmente influentes na normalização do hábito de ler o código para pagar. O vice-presidente Gibran Rakabuming Raka elogiou a Geração Z por adotar rapidamente o QRIS e por ajudar a espalhar a utilização das grandes lojas para os pequenos comerciantes. A sua familiaridade com aplicações móveis, a baixa tolerância para esperar em filas e a preferência pela conveniência multiplicaram a aceitação em cidades e vilas.
O governador do Banco da Indonésia associou esta mudança a ganhos mais amplos na economia. Perante uma plateia repleta num fórum nacional de economia digital, o governador Perry Warjiyo sublinhou o ritmo de crescimento tanto dos pagamentos digitais como da economia mais ampla que estes suportam.
"A Indonésia é agora uma das economias digitais e sistemas de pagamentos de mais rápido crescimento no mundo", afirmou o governador do Banco da Indonésia, Perry Warjiyo.
O que o QRIS significa para as MPME e para a inclusão financeira
Para as micro e pequenas empresas, o QRIS baixa a barreira para aceitar dinheiro digital. Uma pequena warung pode receber pagamentos por telemóvel sem alugar um terminal de cartões nem assinar múltiplos contratos. Um peixeiro pode colocar um QR impresso na mesa e fechar vendas rapidamente. Isso importa num país onde uma grande parte das empresas é minúscula e as margens são apertadas.
A aceitação digital também deixa um rasto de dados de vendas. Com o tempo, isso pode ajudar os comerciantes a aceder a crédito formal, porque os mutuantes podem analisar padrões de fluxo de caixa em vez de depender de garantias. Para pequenos produtores e vendedores, a capacidade de aceitar pagamentos por QRIS de locais e turistas expande o mercado acessível. Associações do setor e o banco central atribuem ao QRIS o mérito de ajudar as micro e pequenas empresas a chegar a novos clientes e de impulsionar o turismo local ao tornar os pagamentos no local fáceis para os visitantes.
A inclusão financeira depende de hábito, confiança e conveniência. O QRIS melhora os três. Pagar com um telemóvel torna-se normal se cada banca aceitar. A confiança aumenta quando as transações funcionam de forma fiável e o sistema lida com reembolsos e disputas. A conveniência melhora quando o QRIS está disponível no parque, na portagem, na paragem de autocarro e no merceário do bairro.
Utilização transfronteiriça e integração regional
A Indonésia levou o QRIS para além das suas fronteiras para apoiar viajantes, pequenos comerciantes e o comércio regional. Os indonésios já podem ler a sua aplicação habitual para pagar em países parceiros como a Malásia, a Tailândia e Singapura, e os visitantes desses países podem pagar na Indonésia lendo um código QRIS com as suas aplicações de origem. O modelo reduz a fricção cambial para pequenas compras e ajuda a compensação em moeda local entre os bancos centrais. Para destinos como Batam e Bali, onde os turistas visitam em grande número, os pagamentos por QR transfronteiriços reduzem a dependência de dinheiro e cartões.
O Banco da Indonésia começou a ligar o QRIS a mais mercados. Estão em curso ensaios com parceiros de pagamentos na China. O Japão lançou uma fase que permite às aplicações indonésias ler um QR japonês compatível para pagar em comerciantes selecionados, com planos para alargar a aceitação. Os responsáveis indicaram que a Índia e a Arábia Saudita também estão no roteiro de interligação, à medida que a infraestrutura e os acordos amadurecem.
O governador Perry Warjiyo enquadrou o padrão como um ativo estratégico num sistema aberto, mas orientado nacionalmente. Ele afirmou que o QRIS reflete o controlo nacional sobre os principais canais de pagamentos, à medida que a Indonésia se liga aos vizinhos e aos parceiros-chave.
"O QRIS simboliza a soberania do sistema de pagamentos da Indonésia", afirmou o governador Perry Warjiyo, destacando a competência do país em expandir a interoperabilidade através das fronteiras.
Algumas empresas estrangeiras questionaram se a abordagem da Indonésia inclina o terreno de jogo. Os formuladores de políticas respondem que o padrão está aberto a participantes que se alinham com as regras nacionais e com a proteção do consumidor, e que o objetivo é a inclusão, a acessibilidade e um acesso justo para os atores nacionais e internacionais. A expansão constante das ligações transfronteiriças mostra a intenção da Indonésia de se conectar, preservando ao mesmo tempo salvaguardas que apoiam a sua própria economia e as pequenas empresas.
Segurança, confiança e regras do jogo
À medida que a utilização cresce, crescem também os riscos. Os reguladores e líderes do setor advertiram que a digitalização dos pagamentos e da banca tem de ser acompanhada por salvaguardas mais fortes. A Autoridade de Serviços Financeiros, conhecida por OJK, instou os bancos a reforçar as defesas, investir em cibersegurança e melhorar os quadros de proteção do consumidor. Isso significa melhor autenticação, vigilância de padrões suspeitos, resposta rápida a incidentes e educação coordenada contra burlas.
Indarto Budiwitono, vice-comissário da OJK para a supervisão de bancos privados, enquadrou a questão como sendo técnica e reputacional, tanto para bancos como para prestadores de pagamentos.
"A resiliência cibernética não se trata apenas da defesa do sistema, mas também da reputação dos bancos e da continuidade dos negócios", afirmou Indarto Budiwitono.
As associações do setor defenderam três movimentos paralelos. Primeiro, regulação e supervisão baseadas no risco que mantenham a inovação segura. Segundo, o uso responsável de ferramentas avançadas como a inteligência artificial e as finanças abertas sob uma forte governação. Terceiro, uma educação pública em grande escala que explique como evitar phishing e fraude em todas as plataformas.
O papel da IA na defesa e no ataque está a crescer. a Agência Nacional de Cibersegurança e Encriptação alertou que os criminosos utilizam agora dados pessoais para criar phishing à medida e malware que muda de forma. O diretor da agência para a cibersegurança dos setores financeiro, comercial e turístico, Edit Prima, afirmou que o setor tem de responder a esse risco com as mesmas ferramentas.
"Temos de estar preparados para ataques baseados em IA e saber como enfrentá-los. Não há outra forma senão usar também a IA", afirmou Edit Prima.
A Lei de Proteção de Dados Pessoais da Indonésia e as regras relacionadas estão a reforçar o cumprimento. As transferências de dados transfronteiriças enfrentam restrições, a menos que os países de destino cumpram os padrões locais. As empresas têm de investir em segurança e gestão de dados se quiserem servir uma base de clientes digitais em crescimento e cumprir os requisitos nacionais e regionais.
Novas funcionalidades e serviços do dia a dia
O QRIS continua a adicionar funcionalidades que o trazem para as rotinas diárias. O Banco da Indonésia lançou o QRIS Tap In e Out para os transportes públicos na área metropolitana de Jacarta, cobrindo o MRT, a linha de comboios de subúrbio, os autocarros TransJakarta e as duas linhas do LRT de Jacarta. Em vez de ler um código estático, os passageiros aproximam o telemóvel de um leitor utilizando comunicação de campo próximo e tocam novamente ao sair. A abordagem torna a entrada e a saída rápidas, mantendo o pagamento no interior do quadro do QRIS.
Outras funcionalidades alargam onde e como as pessoas usam a rede. O QRIS Antarnegara permite pagamentos transfronteiriços nos mercados parceiros. O QRIS TUNTAS estende as funções para além dos pagamentos em loja e pode suportar levantamentos de numerário, transferências e depósitos em agentes participantes. À medida que a quota de transações que atravessam diferentes prestadores cresce, os sistemas nacionais de comutação e os canais de compensação como o BI FAST suportam uma carga maior. Os reguladores ajustaram as taxas de desconto do comerciante e os padrões técnicos para manter os custos geríveis para os pequenos vendedores, preservando a fiabilidade à medida que os volumes sobem.
Onde o crescimento poderia travar sem correções
O mapa da aceitação do QRIS continua desigual. Java lidera, enquanto a densidade de comerciantes nas províncias orientais fica para trás. Isso reflete disparidades económicas, lacunas na conectividade e diferences na literacia digital. Alcançar áreas remotas significa melhorar o acesso à internet, baixar o custo dos telemóveis e dos dados e adaptar a educação aos pequenos comerciantes que podem ser novos nas finanças digitais.
As taxas e os estornos podem ser uma preocupação para os comerciantes minúsculos. Embora o modelo QRIS seja mais barato do que os terminais de cartões, a alocação de custos entre emissores, adquirentes e sistemas de comutação necessidade de ajustes constantes, para que os negócios muito pequenos não suportem um fardo desproporcional. Os reguladores têm estado ativos nesta frente, mas o crescimento à escala manterá a pressão sobre o custo e o tempo de atividade.
A regulação também importa. Os negócios enfrentam regras em evolução sobre privacidade, armazenamento de dados e cibersegurança. A governação descentralizada significa que algumas regras variam por região, o que pode criar complexidade para empresas que operam a nível nacional. A clareza nos padrões e a aplicação consistente ajudarão a sustentar a confiança dos investidores e a qualidade do serviço.
Como a Indonésia se compara à Índia e à China
O UPI da Índia e o QRIS da Indonésia partilham uma abordagem liderada pelo regulador e um foco em padrões abertos a que qualquer interveniente em conformidade pode aderir. Ambos procuram ampla interoperabilidade e taxas baixas para impulsionar a utilização em massa. Na China, os pagamentos por QR deslancharam através de superaplicações privadas, e só mais tarde os reguladores pressionaram por mais interoperabilidade entre plataformas. A Indonésia situa-se mais perto do modelo da Índia. Definiu cedo um padrão nacional, convidou bancos e fintechs a ligarem-se e associou o padrão QR do front-end a um canal de transferências rápido e de baixo custo.
Os três caminhos refletem pontos de partida e escolhas políticas diferentes. A abordagem da Indonésia prioriza a inclusão e os efeitos de rede para os pequenos comerciantes, mantendo espaço para parcerias globais. O rápido crescimento de utilizadores e comerciantes, a expansão constante para os transportes e o turismo, e o impulso para se ligar aos vizinhos e aos grandes mercados sugerem que o modelo pode escalar mantendo-se aberto à cooperação.
Em resumo
- O QRIS unificou os pagamentos por QR a nível nacional em 2019, permitindo que um único código funcionasse entre bancos e carteiras e reduzindo custos para os pequenos comerciantes.
- Os pagamentos digitais e o comércio eletrónico estão a impulsionar a economia digital de rápido crescimento da Indonésia, estimada em 90 mil milhões de dólares em 2024, com uma meta de 400 mil milhões de dólares até 2030.
- A meados de 2025, mais de 57 milhões de utilizadores e dezenas de milhões de comerciantes usavam o QRIS, com a esmagadora maioria dos comerciantes classificada como MPME.
- As transações por QRIS ultrapassaram mil milhões até março de 2025, e o valor no primeiro semestre de 2025 atingiu cerca de Rp 317 biliões, com um aumento de mais de 120 por cento face ao ano anterior.
- As ligações transfronteiriças incluem agora a Malásia, a Tailândia e Singapura, com o Japão já numa primeira fase, ensaios com a China em curso e planos para ligar a Índia e a Arábia Saudita.
- O BI FAST permite transferências em tempo real de baixo custo, complementando o QRIS e ajudando a manter baixas as taxas dos consumidores, incluindo taxas zero para pequenas transferências.
- A segurança é uma prioridade máxima à medida que a utilização escala, com a OJK a defender defesas mais fortes e as agências a destacar a necessidade de proteção com IA contra burlas avançadas.
- Novas funcionalidades como o QRIS Tap In e Out para os transportes e o QRIS TUNTAS para serviços de numerário e transferências estão a trazer o padrão para a vida quotidiana.
- Os principais desafios incluem a adoção regional desigual, a pressão de custos sobre os comerciantes e a complexidade regulamentar em matéria de proteção de dados e cibersegurança.