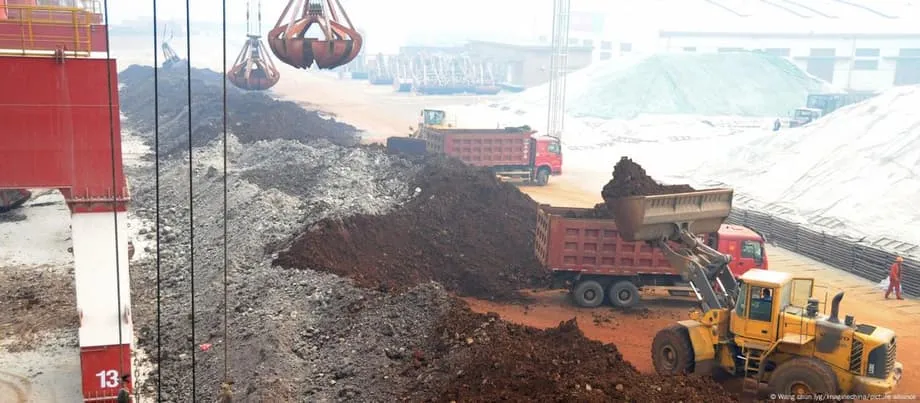
Porque os terras raras importam agora
Os elementos de terras raras estão nos motores, sensores e chips que mantêm o mundo moderno a funcionar. Estes 17 elementos metálicos conferem aos ímãs alta coercividade e resistência ao calor, razão pela qual alimentam motores de veículos elétricos, geradores de turbinas eólicas, telemóveis, dispositivos médicos e sistemas de radar. Sem eles, as metas de energia limpa, as armas avançadas e a próxima onda de computação seriam mais lentas e mais dispendiosas.
Índice
- Porque os terras raras importam agora
- Como a China construiu a sua dominância e porque é difícil de substituir
- O que os controlos de exportação de 2025 alteram
- Interdependência ou vulnerabilidade
- Onde as alternativas estão a tomar forma
- O plano do Japão e a parceria com a Lynas
- Os passos e os prazos dos Estados Unidos
O abastecimento está concentrado num único país nas fases que mais contam. A China representa aproximadamente 60 a 70 por cento da mineração mundial, cerca de 90 por cento da separação e refinagem e quase 94 por cento da fabricação de ímãs permanentes. O centro de gravidade é ainda mais forte para terras raras pesadas como o disprósio e o térbio, essenciais para ímãs de alta temperatura. Esta concentração transforma um mercado de materiais de nicho num risco estratégico major para a indústria automóvel, a energia, a aeroespacial e a eletrónica.
Esse risco tornou-se imediato em 2025, quando Pequim alargou os controlos de exportação que vão muito além das matérias-primas brutas. São agora necessárias licenças para exportar ímãs e outros produtos que contenham materiais de terras raras de origem chinesa, ou que tenham sido fabricados utilizando tecnologias chinesas de mineração, processamento ou ímãs. Os controlos podem ser desencadeados por conteúdos residuais, com limiares tão baixos como 0,1 por cento para matérias-primas de terras raras pesadas. As empresas que dependem de conteúdo chinês em qualquer ponto da sua cadeia de fornecedores têm agora de procurar aprovações que podem ser lentas, incertas e, em alguns casos, inatingíveis.
Como a China construiu a sua dominância e porque é difícil de substituir
A China construiu ao longo de décadas uma cadeia industrial completa, desde a mineração e separação até à ligação em ligas e fábricas de ímãs, com um profundo banco de engenheiros e fabricantes de equipamentos. Os custos foram mantidos baixos através da escala, da proximidade entre minas e instalações a jusante e de padrões ambientais mais laxos. O resultado é um ecossistema industrial onde as matérias-primas, os reagentes e a mão de obra qualificada estão sempre à mão, o que encurta os prazos de entrega e apoia a melhoria contínua dos processos. No processamento de terras raras pesadas, as instalações chinesas estão perto de um monopólio.
A alavanca já foi usada. Em 2010, fabricantes japoneses relataram que os embarques estancaram após um incidente no Mar da China Oriental e uma decisão posterior concluiu que a China tinha violado as regras de comércio ao restringir exportações. Os preços dispararam, os projetos fora da China aceleraram e depois colapsaram quando os preços voltaram a cair. Muitos investidores retiraram-se entre 2011 e 2016, deixando um leque mais reduzido de ativos não chineses precisamente quando a procura começou a crescer.
Estes ciclos importam porque os projetos de terras raras têm longos prazos de maturação e etapas de qualificação complexas. Os fabricantes de ímãs e os utilizadores finais precisam de anos para certificar uma nova fonte de óxidos, metais e ímãs acabados. Quando os preços oscilam, o argumento económico de novas minas ou instalações a jusante pode evaporar-se da noite para o dia, e a experiência e o equipamento necessários para reiniciar não são fáceis de reconstruir.
O que os controlos de exportação de 2025 alteram
Em abril de 2025, novas regras chinesas abrangeram várias terras raras pesadas e produtos relacionados com ímãs. Os volumes de exportação caíram nos meses seguintes. Fabricantes automóveis nos Estados Unidos e na Europa enfrentaram escassez de ímãs de alto desempenho, os cronogramas de produção foram ajustados e os preços fora da China dispararam.
Em outubro de 2025, o âmbito alargou-se. São necessárias licenças para ímãs e outros produtos que contenham materiais chineses ou tecnologia chinesa de extração, separação ou ímãs, mesmo quando o artigo é fabricado no estrangeiro. Os pedidos ligados a chips avançados e memória estão sujeitos a revisão caso a caso. A partir de 1 de dezembro de 2025, os pedidos de licença ligados a militares estrangeiros serão recusados e os nacionais chineses estão sujeitos a restrições para apoiar projetos de terras raras no estrangeiro sem autorização. Estas medidas estendem o controlo para além das matérias-primas, abrangendo competências, conhecimentos de processo e produção de ímãs.
Interdependência ou vulnerabilidade
A interdependência cresceu em paralelo com o risco. Os dados do comércio mostram que os Estados Unidos exportaram volumes crescentes de certos materiais de terras raras para a China até 2022, com a China a transformar depois essas matérias-primas em componentes e produtos finais que regressam aos mercados globais. Este comércio bidirecional apoiou a difusão das tecnologias de baixo carbono e manteve os custos baixos para os consumidores.
A interdependência pode estabilizar o abastecimento quando a política está calma. Uma vez que as aprovações e as licenças se tornam instrumentos políticos, as mesmas interconexões amplificam os choques. As empresas com mesmo pequeno conteúdo chinês nos seus ímãs enfrentam agora escrutínio legal e períodos de espera. A lição é simples. A diversificação tem de alcançar as etapas a jusante que transformam concentrados em óxidos separados, metais, ligas e ímãs certificados.
Onde as alternativas estão a tomar forma
Governos e empresas tentam construir cadeias completas fora da China. Os Estados Unidos financiam projetos de mineração, separação e ímãs no país e com parceiros. A Austrália está a expandir a capacidade de produção e a atrair financiamento para o desenvolvimento. O Japão utiliza uma combinação de capital público, contratos de compra antecipada e apoio técnico para respaldar produtores credíveis. A União Europeia avança para reduzir a dependência com novas regras, apoio direcionado e possíveis instrumentos comerciais.
O plano do Japão e a parceria com a Lynas
Tóquio respondeu ao choque de 2010 com uma combinação de financiamento, contratos de compra antecipada e competência técnica. A parceria entre a Sojitz e a JOGMEC com a Lynas na Austrália criou um fluxo estável de óxidos de terras raras para utilizadores japoneses e a parceria foi alargada a elementos mais pesados em 2023. A abordagem encurtou os ciclos de qualificação ao ligar o financiamento diretamente à entrega física e ao garantir a qualidade, e continua a ser um modelo que outros podem adaptar.
Os passos e os prazos dos Estados Unidos
Washington combina política industrial e relocalização entre parceiros próximos para reduzir a exposição. O Export-Import Bank dos Estados Unidos sinalizou até 200 milhões de dólares de financiamento para o projeto Goschen da VHM Limited, em Victoria, um depósito com óxidos de terras raras leves e pesadas, além de zircão e rutilo. O projeto tem as principais aprovações em vigor e está desenhado para escalar, o que o torna um candidato a compras a longo prazo por parte de fornecedores de veículos elétricos e de defesa. Em paralelo, a administração discutiu uma reserva estratégica, preços mínimos para produtores nacionais e parcerias com aliados para processamento e ímãs. Novos acordos anunciados em toda a Ásia visam assegurar o abastecimento, expandir a refinagem fora da China e coordenar reservas estratégicas com parceiros como o Japão, a Malásia, a Tailândia, o Vietname e o Camboja.
Andrew King, administrador-chefe da VHM, classificou os recentes sinais de financiamento como um ponto de viragem para a segurança das cadeias de abastecimento. Descreveu o apoio de uma agência dos Estados Unidos como um passo concreto que pode levar um projeto dos planos para a construção.