Um novo manual para o Hallyu na China
Durante anos, os produtos de beleza coreanos (K beauty) foram os porta-estandartes do poder suave da Coreia na China. Essa equilíbrio está a mudar. A moda está agora a roubar os holofotes junto dos consumidores chineses mais jovens, e os números confirmam-no. De acordo com dados do Korea Customs Service, as exportações sul-coreanas de vestuário para a China subiram cerca de 45 por cento, de 375 milhões de dólares em 2020 para aproximadamente 545 milhões de dólares em 2024. Novas marcas coreanas, bem conhecidas nos distritos de tendências de Seul e nas redes sociais, estão a ganhar tração nas maiores cidades chinesas. Trouxeram silhuetas limpas, preços acessíveis e um fluxo constante de momentos de celebridades e influenciadores que mantêm os produtos visíveis e desejáveis.
Índice
- Um novo manual para o Hallyu na China
- Porque é que a moda coreana está a ganhar tração junto da Geração Z chinesa
- As plataformas e os KOLs são importantes
- As marcas que avançam mais depressa
- Do logótipo aos básicos sofisticados
- Musinsa e Anta apostam forte na China
- Os retalhistas reforçam a aposta em parceiros locais e manuais
- A força digital é a diferença
- Porque é que o K beauty perdeu ímpeto, e o que a moda aprendeu
- Riscos e realidades no mercado de moda da China
- Como parecerá o sucesso
- Pontos-Chave
O outro lado é a cosmética. Mesmo quando as exportações coreanas de cosméticos atingiram um recorde nos primeiros três trimestres deste ano, a China deixou de ser o principal destino desses bens. Os Estados Unidos representaram 19,6 por cento das remessas, enquanto a China ficou com 18,6 por cento. Em 2021, a China representava quase metade das exportações coreanas de cosméticos. Os líderes da beleza responderam remodelando as estratégias para a China, fechando lojas físicas, apostando no comércio online e redirecionando recursos para a América do Norte e a Europa. Os atores da moda, a observar esses movimentos, estão a construir os seus próprios planos para a China com lições aprendidas com os desafios do K beauty.
Porque é que a moda coreana está a ganhar tração junto da Geração Z chinesa
A Geração Z chinesa inclina-se para estilos que parecem globais mas adaptáveis à cultura local. O streetwear, o desportivo e os básicos refinados cumprem esses critérios. As marcas coreanas atingem o ponto ideal entre o minimalista e o expressivo. Produzem lançamentos frequentes, usam logótipos lúdicos com moderação e elevam as roupas do dia a dia com cortes apurados e detalhes subtis. Estes são fáceis de combinar com favoritos locais e peças de luxo, o que serve um consumidor que monta looks em vários escalões de preço.
As redes sociais aceleram esse ciclo. O que um ídolo de K pop veste numa imagem de avanço pode desencadear pesquisas instantâneas no Douyin e no Xiaohongshu. Uma estética futurista em ascensão conhecida por Y3K, com tons metálicos e um estilo inspirado na tecnologia, teve origem na Coreia e ganhou ritmo nos feeds chineses. As referências nostálgicas aos anos 90 e 2000 também ressoam. O resultado é uma conversa de estilo em contínuo movimento, em que as marcas coreanas aparecem frequentemente cedo e em sintonia com a forma como os jovens chineses se vestem agora.
As plataformas e os KOLs são importantes
Conquistar atenção na China exige fluência nas plataformas digitais. O Tmall e o JD suportam o grosso do retalho online à escala. O WeChat é o centro da construção de comunidade e do apoio ao cliente. O Xiaohongshu e o Douyin são onde os gostos se formam e são validados. As colaborações com criadores credíveis, conhecidos localmente como KOLs, moldam a descoberta e a confiança. Uma estratégia de conteúdo localizada, apoio ao cliente na língua nativa e cumprimento rápido já não são opcionais. As empresas coreanas que acertaram esta fórmula em casa podem adaptá-la para a China, mas a velocidade e as normas de envolvimento são diferentes e exigem equipas locais.
As marcas que avançam mais depressa
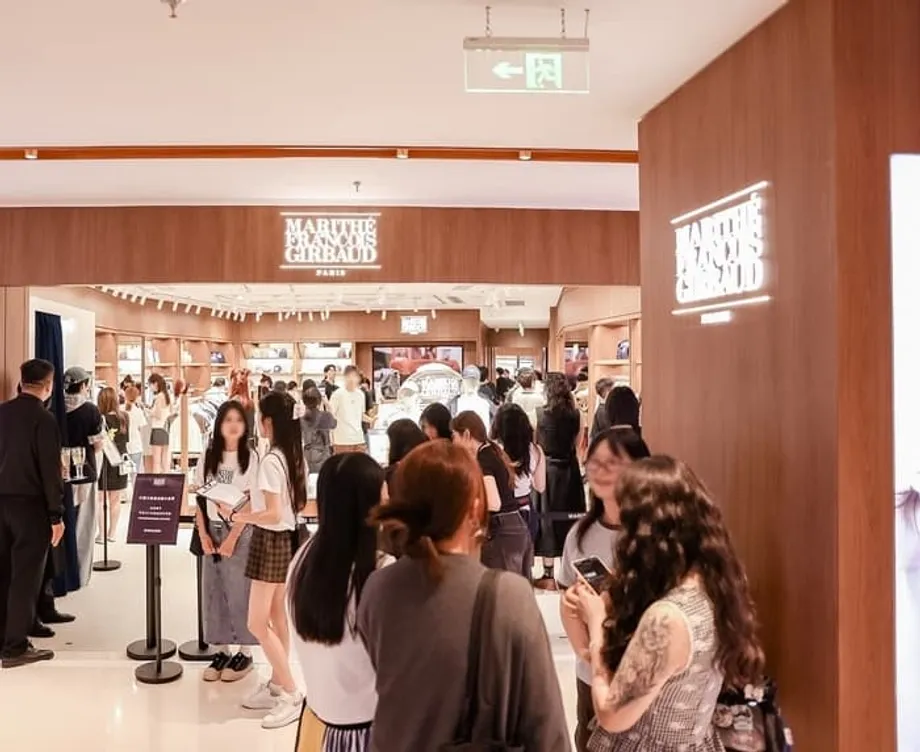
Um conjunto de marcas coreanas contemporâneas entrou na China com posicionamento claro. A Mardi Mercredi entrou em 2023 e conta agora com cerca de dez lojas através de uma parceria de distribuição com a Mist Holdings. A Marithe Francois Girbaud, operada pela empresa coreana Layer sob uma licença para toda a Ásia, abriu a sua primeira loja em Xangai em julho e planeia abrir mais nas principais cidades. A Matin Kim, favorita entre os consumidores da Geração Z e dos millennials em toda a Ásia, preparou a entrada no continente depois de abrir lojas no Japão, Hong Kong, Taiwan e Macau.
O ímpeto da Matin Kim não é apenas ruído. As receitas anuais atingiram cerca de 128,8 mil milhões de wons, com o lucro operacional a subir para 38,7 mil milhões de wons, face aos 20,6 mil milhões de wons. O historial da marca desencadeou competição entre os retalhistas coreanos para garantir os direitos de distribuição na China. Atores como a Musinsa, Kolon FnC, E Land e Misto Holdings veem a China como demasiado decisiva para ignorar. As suas estratégias combinam lojas de originação em distritos de grande movimento com espaços multimarca curados e pop ups que transformam a atenção social em fluxo de loja.
Do logótipo aos básicos sofisticados
A moda coreana inicial na China inclinava-se para itens com logótipos reconhecíveis. A vaga atual equilibra a visibilidade da marca com a utilizabilidade. O foco inclina-se para t-shirts apuradas, calças, casacos e acessórios que se tornam peças do uniforme diário. Isto ajuda às compras repetidas e reduz a dependência excessiva de um único item de sucesso. Também facilita as colaborações, já que as telas em branco combinam bem com gráficos cápsula e paletas de cores limitadas que criam urgência sem complicar demasiado o inventário.
Musinsa e Anta apostam forte na China
A Musinsa, principal plataforma de moda da Coreia do Sul e proprietária da marca Musinsa Standard, está a fazer uma grande aposta estratégica na China através de uma empresa conjunta com a Anta Sports. A estrutura atribui à Musinsa uma participação de 60 por cento e controlo da gestão, com a Anta a tomar 40 por cento e a fornecer escala nas operações de distribuição e retalho. A primeira loja Musinsa Standard na China está marcada para abrir a meados de dezembro na Huaihai Road, em Xangai, dentro do Parkson Shopping Mall. A loja tem cerca de 1.300 metros quadrados e liga-se a uma loja de originação no Tmall para oferecer serviços integrados do online para o offline. Uma Musinsa Store multimarca também está planeada para a Anfu Road, uma zona conhecida pelos pop ups e pelo retalho orientado pelo design. O objetivo da empresa é ter mais de 100 lojas na China até 2030 e mais de 1 bilião de wons em vendas acumuladas. Os clientes chineses já estavam a testar o produto na Coreia, onde representaram 18,4 por cento das compras estrangeiras nas lojas Musinsa Standard em maio.
A Anta traz experiência na gestão de grandes carteiras de marcas e uma das mais fortes redes de retalho da China. A parceria dá à Musinsa músculo local em merchandising, logística e operações omnicanal. Também se alinha com uma convergência mais ampla entre desportivo e moda de estilo de vida, onde os básicos do dia a dia e o design inspirado no desporto se sobrepõem.
Wu Yonghua, co-CEO da Anta Sports, enquadrou o acordo como uma forma de servir os consumidores chineses mais jovens com uma combinação mais rica de moda e desporto.
Ao integrar o desportivo com um design moderno em matéria de moda, visamos melhor responder às preferências da geração mais jovem da China. Aproveitando as nossas capacidades em toda a cadeia de valor e o nosso modelo de operação Brand plus Retail comprovado, a Anta Sports irá capacitar a Musinsa China a introduzir a Musinsa Standard e a Musinsa Store no mercado.
Joonmo Park, CEO da Musinsa, afirmou que as empresas irão combinar forças para alcançar novos consumidores e apoiar mais designers coreanos na China.
Esta parceria irá combinar a experiência da Musinsa em moda com as capacidades de gestão de marcas e retalho da Anta para explorar diversos canais de retalho e oferecer experiências de marca diferenciadas aos consumidores chineses. Esperamos captar a atenção dos consumidores jovens no mercado chinês dinâmico.
Os retalhistas reforçam a aposta em parceiros locais e manuais
As parcerias com operadores chineses revelaram-se eficazes para marcas coreanas que procuram escala e resiliência. A Kolon Sport estabeleceu a Kolon Sports China com a Anta em 2017 e viu as receitas na China subirem de cerca de 70,3 mil milhões de wons em 2021 para 503,2 mil milhões de wons no ano passado. O modelo aproveita as operações locais de loja, o acesso ao imobiliário e o conhecimento de marketing, enquanto o lado coreano foca-se na identidade da marca e no desenvolvimento de produtos.
Os acordos de distribuição são comuns ao nível da marca. A Mardi Mercredi trabalha com a Mist Holdings para operar lojas e gerir a execução local do retalho. A Layer trouxe a Marithe Francois Girbaud para Xangai sob uma licença regional. Estes arranjos permitem lançamentos mais rápidos e ajudam as marcas a evitar construir redes próprias antes de conhecerem a sua taxa de repetição e as preferências ao nível da cidade. Localizações privilegiadas como a Huaihai Road e a Anfu Road em Xangai atuam como motores de visibilidade, atraindo tanto consumidores residentes como visitantes nacionais que seguem as aberturas de lojas no Xiaohongshu.
A força digital é a diferença
O sucesso na China depende da execução nas marketplaces e plataformas sociais. Uma presença forte no Tmall, o uso inteligente do JD e o envolvimento um-para-um no WeChat são fundamentais. O Douyin e o Xiaohongshu impulsionam a inspiração e as verificações de autenticidade. As colaborações com KOLs, o conteúdo em vídeo curto e os lançamentos limitados potenciam a descoberta. As marcas coreanas que ajustam o caimento, os tamanhos e os pontos de preço às preferências chinesas, e que respondem depressa através de transmissões ao vivo e chat, convertem atenção em vendas. Uma abordagem orientada por dados à deteção de tendências e ao planeamento de inventário, do tipo que ajudou a Musinsa em casa, pode reduzir o risco de desconto num mercado onde os estilos se movem depressa.
Porque é que o K beauty perdeu ímpeto, e o que a moda aprendeu
O arrefecimento do K beauty na China tem raízes na geopolítica, na competição e no humor do consumidor. Após a instalação de um sistema de defesa antimísseis na Coreia em 2017, a China restringiu informalmente algum conteúdo cultural coreano. As marcas de beleza também enfrentaram um surto de concorrentes chineses capazes, muitos dos quais comprimem os ciclos de produto do conceito ao lançamento em poucos meses. Produtos contrafeitos corroeram a confiança em certos SKUs e a despesa promocional tornou-se mais cara. Mesmo com exportações globais recorde, a quota da China nas remessas de cosméticos coreanos caiu, enquanto os Estados Unidos assumiram a liderança com 19,6 por cento, contra 18,6 por cento da China. Alguns líderes coreanos fecharam lojas físicas na China e passaram para modelos exclusivamente online. Um grande grupo de bens domésticos e beleza registou o primeiro prejuízo trimestral em cerca de vinte anos no segundo trimestre, um sinal de que a carteira precisava de um reinício.
Dados recentes mostram indícios de estabilização de algumas linhas de beleza coreanas na China, especialmente através do comércio ao vivo no Douyin e de relançamentos de produtos localizados. A lição maior para a moda é clara. Diversificar canais, construir comunidades locais nas aplicações sociais, monitorizar a integridade dos preços e manter um calendário de lançamento flexível. Evitar a dependência excessiva de publicidade de celebridades. A prova de conceito no comércio online e nas lojas de originação da alta rua, sustentada por um serviço e um caimento que ressoam localmente, oferece uma base mais forte do que o sucesso de uma única categoria.
Riscos e realidades no mercado de moda da China
A competição é intensa. Grupos nacionais com redes em todo o país e um amplo leque de marcas, incluindo nomes orientados para o desporto, ocupam as primeiras posições em centros comerciais e plataformas digitais. Muitos dos principais retalhistas da China são autóctones e o orgulho do consumidor pelas marcas locais é forte. As marcas coreanas têm de conquistar espaço no arrendamento e no feed, e têm de o fazer com produtos que se ajustem ao clima local, aos tamanhos e às preferências de cor.
Velocidade e conformidade fazem parte da realidade operacional. A rotação de inventário tem de corresponder a um mercado de ritmo acelerado. A fixação de preços tem de equilibrar a acessibilidade com o valor da marca, já que a cultura de descontos pode diluir o posicionamento. As regulamentações locais sobre publicidade, rotulagem e dados exigem atenção. A aplicação da propriedade intelectual está melhor do que há uma década, mas a vigilância sobre marcas registadas, imitações e monitorização de marketplaces continua essencial.
O risco macro ainda conta. Uma tentativa anterior de uma grande marca coreana casual de escalar na China ficou aquém durante um período de fricção política. O ciclo atual parece diferente. As empresas coreanas estão a entrar com joint ventures, operações licenciadas e lojas-piloto que limitam a desvantagem enquanto testam a procura. A profundidade do comércio eletrónico chinês, combinada com lojas físicas que prestam serviço e caimento, reduz a dependência de qualquer canal único.
Como parecerá o sucesso
As aberturas de lojas em Xangai são apenas o início. As taxas de conversão, as compras repetidas e o valor vitalício do cliente importarão mais do que as fotografias multidão no fim de semana de abertura. Uma boa saída de stock nos básicos essenciais, reposição constante e uma disciplina rigorosa de descontos apontarão para uma procura saudável. Os eventos de comércio ao vivo que movem produto sem incentivos pesados indicarão que o valor da marca está intacto. As colaborações com criadores e marcas chinesas que pareçam autênticas, e não oportunistas, mostrarão que uma marca compreende a cultura local.
Os sinais transfronteiriços também ajudarão. Os consumidores chineses já procuraram lojas Musinsa Standard na Coreia, o que sugere procura latente pelo conceito em casa. Se esse consumidor visitar depois uma loja na Huaihai Road ou na Anfu Road e reconhecer o mesmo caimento e qualidade, a estratégia omnicanal está a funcionar. Com o tempo, mais marcas poderão seguir o mesmo caminho, com licenças onde for necessário e controlo total onde o manual estiver comprovado.
Pontos-Chave
- As exportações sul-coreanas de vestuário para a China subiram de 375 milhões de dólares em 2020 para cerca de 545 milhões de dólares em 2024, um aumento de aproximadamente 45 por cento.
- A quota do K beauty na China caiu, com os Estados Unidos a tomar agora uma porção maior das exportações coreanas totais de cosméticos.
- A Musinsa e a Anta lançaram uma empresa conjunta. A primeira loja Musinsa Standard na China abre a meados de dezembro em Xangai, seguindo-se uma Musinsa Store multimarca.
- A Musinsa almeja mais de 100 lojas na China até 2030 e mais de 1 bilião de wons em vendas acumuladas, apoiadas pelo Tmall e pela integração offline.
- A Mardi Mercredi, a Marithe Francois Girbaud e a Matin Kim estão a expandir-se através de parceiros locais e licenças, com a Matin Kim a registar um forte crescimento de receitas e lucro.
- O negócio chinês da Kolon Sport expandiu-se rapidamente após a aliança com a Anta, evidenciando o papel dos parceiros locais.
- A execução digital no Tmall, JD, WeChat, Douyin e Xiaohongshu, além das colaborações com KOLs, é central para o crescimento.
- As marcas de moda estão a aplicar lições do K beauty na China: diversificar canais, localizar, controlar a contrafeição e evitar a dependência excessiva de um único produto de sucesso.