Porque é que a Indonésia negocia a dívida agora
A Indonésia iniciou conversações formais com a China para reestruturar a dívida associada ao comboio de alta velocidade Whoosh, que liga Jacarta a Bandung. O governo afirma que o objetivo é estabilizar as finanças do projeto e reduzir o risco de o operador não conseguir cumprir as suas obrigações. As negociações centram-se nos empréstimos que financiaram a maior parte da construção do caminho de ferro, quantia que cresceu à medida que os atrasos e os aumentos de custos empurraram a fatura final muito para além da estimativa original.
Índice
- Porque é que a Indonésia negocia a dívida agora
- O que é o Whoosh e como funciona o financiamento
- Como estão estruturados os empréstimos e a propriedade
- Atrasos, custos adicionais e como a fatura cresceu
- Procura e receitas, os bilhetes são suficientes?
- O que pode incluir uma reestruturação
- Quem suportará a carga
- Política e o fator China
- Expansão para Surabaya, oportunidade e risco
- O que ganham os passageiros e a economia
- Dados rápidos
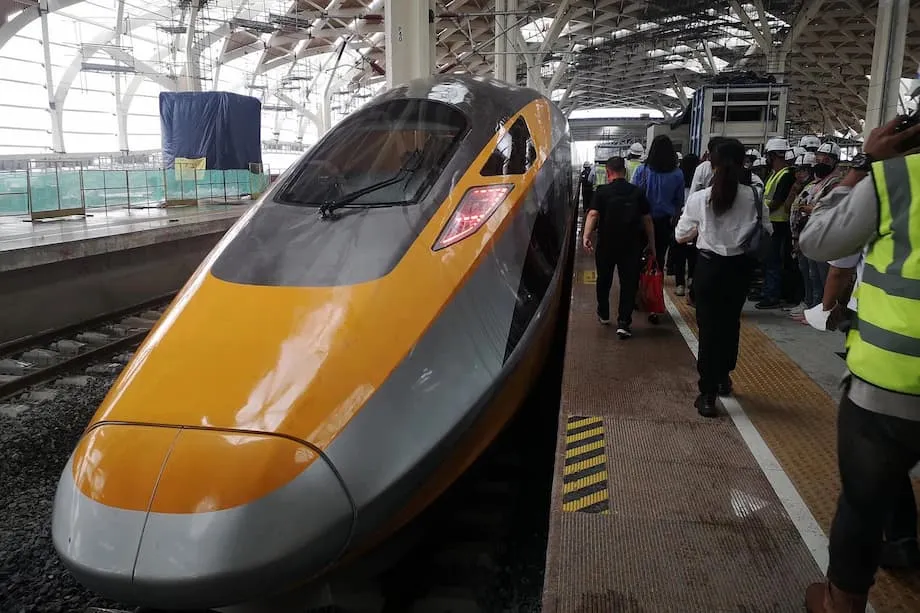
A linha de 142 quilómetros, que iniciou o serviço de passageiros em outubro de 2023, é uma primeira na Sudeste Asiática. Reduz a viagem entre a capital e Bandung para cerca de 45 minutos, um percurso que por estrada pode demorar três horas ou mais. A linha tornou-se rapidamente um símbolo das ambições de infraestruturas da Indonésia e das estreitas ligações económicas com a China. Tornou-se também um teste de saber se uma ligação ferroviária intensiva em capital consegue gerar receitas suficientes, com a rapidez necessária, para suportar uma elevada carga de dívida.
O ministro do Investimento, Rosan Roeslani, que também lidera o fundo soberano de riqueza da Indonésia, Danantara, enquadrou as negociações como um esforço para uma solução completa e não um remendo temporário. Ressaltou que o Estado pretende um acordo que coloque o projeto numa base estável para os próximos anos.
Rosan Roeslani afirmou que o governo quer uma reforma abrangente de modo a que, após a reestruturação, não existam mais problemas como a possibilidade de incumprimento no futuro.
O que é o Whoosh e como funciona o financiamento
O Whoosh liga o portão oriental de Jacarta a Java Ocidental e foi concebido para velocidades até 350 quilómetros por hora. Os comboios fazem normalmente o percurso em cerca de 40 a 45 minutos, o que representa uma redução significativa do tempo de viagem face a uma viagem de automóvel que pode ultrapassar as três horas em trânsito intenso. A linha faz parte de um plano mais alargado para modernizar os transportes em toda a Java e estimular nova atividade económica em torno das estações.
Como estão estruturados os empréstimos e a propriedade
O custo do projeto é habitualmente apontado em cerca de 7,3 mil milhões de dólares. Cerca de 75 por cento do financiamento proveniu de empréstimos concedidos pelo China Development Bank, com a restante parte fornecida pelos accionistas a título de capital social. O operador é a PT Kereta Cepat Indonesia China, ou KCIC, uma joint venture de empresas estatais indonésias e chinesas. O consórcio indonésio, PT Pilar Sinergi BUMN Indonesia, detém 60 por cento, e o parceiro chinês detém 40 por cento.
A PSBI é liderada pela PT Kereta Api Indonesia (KAI), os caminhos de ferro nacionais, que possui cerca de 58,5 por cento da PSBI. Juntam-se a ela a empresa de construção Wijaya Karya, o operador de autoestradas Jasa Marga e uma empresa agrícola que detém uma participação reduzida. A KCIC e os seus accionistas foram responsáveis por cerca de um quarto do custo de construção através de capital social, enquanto os empréstimos bancários financiaram o restante.
A estrutura dos empréstimos é importante porque a receita de bilhetes tem de cobrir os custos operacionais e ainda deixar margem suficiente para servir a dívida. O momento também importa. Os grandes projetos ferroviários necessitam frequentemente de vários anos para aumentar o número de passageiros e as receitas, enquanto os juros e o capital em dívida vencem segundo um calendário fixo. Essa discrepância pode gerar pressão nos primeiros anos se a procura for inferior à prevista.
Atrasos, custos adicionais e como a fatura cresceu
A construção iniciou-se em 2016 com o objetivo inicial de abrir em 2019. Os obstáculos à aquisição de terrenos, as alterações de engenharia e as restrições pandémicas adiaram a inauguração para 2023. Os atrasos, somados aos custos de construção e de financiamento mais elevados, produziram um custo adicional de cerca de 1,2 mil milhões de dólares que foi formalizado em 2023. O empréstimo original apresenta, segundo informações, uma taxa de juro anual de 2 por cento, enquanto o financiamento adicional para o custo adicional tem uma taxa mais elevada, próxima de 3,4 por cento.
O resultado é um projeto que está em grande parte construído e em operação, contudo mais caro do que o planeado inicialmente e com uma dívida mais onerosa para o último tranche de construção. Não é incomum em grandes projetos de transportes, mas deixa uma margem de segurança mais estreita nos primeiros anos de exploração, especialmente se o número de passageiros crescer mais lentamente do que o esperado.
Procura e receitas, os bilhetes são suficientes?
O número de passageiros tem vindo a crescer, mas não correspondeu às previsões mais otimistas. A linha registou cerca de 2,9 milhões de passageiros no primeiro semestre de 2025, um aumento face ao ano anterior. Os totais acumulados nos dois primeiros anos de operação situam-se na casa das dezenas de milhões. Ainda assim, deputados e executivos da empresa afirmam que a venda de bilhetes por si só ainda não cobre a totalidade dos custos operacionais e do serviço da dívida. Esse défice explica porque é que o operador e os seus accionistas procuram alívio nas condições dos empréstimos.
Estudos de viabilidade apontavam anteriormente para uma procura diária que, no cenário mais baixo, poderia chegar aos 50.000 passageiros, com um cenário superior próximo de 76.000. Executivos e legisladores afirmam agora que a procura real tem estado mais próxima do cenário inferior e, por vezes, bastante abaixo deste. Os preços, as ligações de última milha em Bandung e os padrões de viagem que ainda privilegiam o automóvel nas deslocações porta a porta desempenham um papel relevante. O operador acrescentou autocarros de alimentação e ajustou os horários, e a base de passageiros tem vindo a aumentar, embora o défice de receitas continue a ser uma preocupação.
A pressão exercida pelas finanças da PSBI e da KAI está agora em primeiro plano. A PSBI registou prejuízos em 2024 e no primeiro semestre de 2025, e a KAI reportou um prejuízo líquido até junho de 2025, invocando o peso do projeto de alta velocidade. Esses números geraram alarme no parlamento.
O presidente-diretor da KAI, Bobby Rasyidin, ao falar com deputados, advertiu que as finanças do projeto não podem ser ignoradas e exigem uma gestão ativa com o governo e com o fundo soberano.
Bobby Rasyidin disse aos legisladores que a carga de dívida do Whoosh é uma bomba relógio.
O aviso não constituía um apelo à redução do serviço. Era um esforço para repactuar as condições dos empréstimos de modo a que o operador possa continuar a operar comboios com fiabilidade enquanto o sistema constrói uma base maior de viajantes regulares. O crescimento do número de passageiros, a bilhética integrada com a ferrovia convencional e um melhor acesso às estações podem ajudar. A reestruturação pode comprar o tempo necessário para que esses passos tenham retorno.
O que pode incluir uma reestruturação
Os responsáveis não divulgaram propostas específicas, mas as ferramentas habituais em financiamento de projetos dão uma ideia do leque disponível. Estas incluem alongar o prazo dos empréstudos para reduzir os pagamentos anuais, diminuir as taxas de juro na parcela do custo adicional, acrescentar um período de carência antes de iniciar o reembolso integral do capital, ou converter parte da dívida em capital social detido por um veículo público. Qualquer pacote teria de manter o credor chinês indemno ao longo do tempo, ao mesmo tempo que proporciona ao operador um perfil de fluxo de caixa viável a curto prazo.
A Danantara, o fundo de investimento do Estado, foi encarregada de conduzir as negociações e de moldar as opções. A liderança do fundo ressaltou que a solução tem de resolver a discrepância fundamental entre o fluxo de caixa e as obrigações e evitar transferir a pressão de uma entidade estatal para outra.
O diretor-geral operacional da Danantara, Dony Oskaria, afirmou que os passos para a resolução devem ser abrangentes e não prejudicar o desempenho da PT Kereta Api Indonesia.
O Ministério das Empresas Estatais também sugeriu um reequilíbrio de papéis. Num eventual esquema, a KAI focar-se-ia nas instalações ferroviárias e na operação, e o Estado assumiria a responsabilidade pela infraestrutura essencial, como vias e estações. Essa divisão exigiria uma renegociação com o parceiro chinês, uma vez que o projeto é uma joint venture. Exigiria também um plano claro para como o Estado financiaria e manteria os ativos que assume.
Quem suportará a carga
O desafio imediato concentra-se na KAI e na PSBI, que têm espaço limitado nos seus balanços. Uma via em discussão é a Danantara assumir parte das obrigações da KCIC e refinanciá-las em prazos mais longos e condições mais vantajosas. Outra é uma conversão de dívida em capital social que confira a um veículo público uma participação maior no operador em troca de alívio nos pagamentos dos empréstudos. Alguns deputados sugeriram transformar o Whoosh num ativo do Estado, o que transferiria o serviço da dívida para o orçamento, enquanto outros preferem atrair novos investidores, incluindo o público, através da emissão de obrigações ou colocações privadas.
Cada opção implica compromissos. Transferir mais passivos para a Danantara poderia reduzir os rendimentos de curto prazo do fundo e concentrar o risco. Uma assunção direta pelo Estado exigiria espaço fiscal e colocaria fundos dos contribuintes em risco. A abertura da estrutura de capital a mais investidores públicos poderia gerar caixa, contudo os investidores exigiriam regras claras sobre tarifas, subsídios e planos de expansão. A constante em todas as abordagens é a necessidade de blindar as operações do dia a dia de modo a que a segurança, a pontualidade e a qualidade do serviço não sofram enquanto o modelo financeiro é recalibrado.
Política e o fator China
O Whoosh é uma bandeira da cooperação entre a Indonésia e a China e é frequentemente citado em reuniões de alto nível como um exemplo bem-sucedido de parceria. A linha inscreve-se em objetivos de conectividade mais alargados e é frequentemente associada a uma visão de um corredor de Java mais integrado. Ambos os lados têm interesse em manter o serviço fiável e as finanças estáveis. A China ponderará o valor da relação e o perfil do projeto face à necessidade de preservar a disciplina financeira no seu banco de política. A Indonésia procurará flexibilidade sem danificar a sua reputação nos mercados de capitais.
A reestruturação de dívida é uma ocorrência comum em projetos de infraestruturas de longa duração. Não é um incumprimento. É uma forma de reconciliar a realidade do fluxo de caixa de um projeto com as suas obrigações, sobretudo após choques como uma pandemia global e obstáculos inesperados de construção. Um pacote bem concebido pode reduzir a pressão de curto prazo, manter a confiança dos credores e definir metas mensuráveis para o crescimento das receitas e as melhorias de eficiência.
Expansão para Surabaya, oportunidade e risco
O presidente Prabowo Subianto manifestou interesse em alargar a linha para leste, em direção a Surabaya. Um enquadramento legal para a extensão está a ser preparado, e a ideia conta com apoio porque ligaria grandes cidades em toda a Java. Qualquer expansão amplificaria as apostas financeiras. As autoridades afirmam que o financiamento tem de ser sustentável e que as lições do primeiro segmento moldarão o modelo de qualquer fase seguinte.
Alargar até Surabaya poderia aumentar o número de passageiros em todo o sistema, criar novos mercados e diluir os custos fixos. Também poderia expor o operador a necessidades de capital mais elevadas e a maior complexidade de construção. Os decisores políticos sinalizam que a reestruturação atual e um plano de operação claro para o Whoosh têm de vir primeiro. Essa sequência permitiria ao governo e aos credores avaliar o caso para a expansão com dados reais de despenho e não apenas com previsões.
O que ganham os passageiros e a economia
Para os viajantes, o Whoosh cumpriu o que prometeu. Viagens que outrora demoravam horas agora demoram bem menos de uma hora. Os pendulares poupan tempo, os viajantes de negócios podem agendar reuniões no próprio dia e as famílias podem evitar a incerteza das estradas congestionadas. O operador acrescentou serviços de alimentação e tem vindo a afinar os horários. Dados de inquérito e contagens de passageiros sugerem que mais pessoas estão a experimentar o comboio à medida que a reputação se difunde e que os padrões de serviço amadurecem.
Para lá dos cancelletes, a linha sustenta empregos durante a operação e nos negócios que se concentram em torno das estações. Promotores propuseram projetos junto a Halim e em Java Ocidental para aproveitar a nova procura. O valor total destes benefícios depende de um serviço previsível e de uma melhor integração com as redes de transporte locais. O foco do governo numa reestruturação ordenada é, em parte, uma defesa desses ganhos. Uma base financeira estável facilita o investimento em acesso às estações, bilhética digital e promoções que podem alargar a base de passageiros.
A Indonésia não é única ao enfrentar tensões financeiras iniciais num novo serviço de alta velocidade. Muitos sistemas precisam de alguns anos para atingir uma procura estável. Os decisores políticos apontam para o crescimento constante do número de passageiros em 2025 e para a crescente familiaridade pública com o serviço. A tarefa agora é reconciliar custos e obrigações com as receitas reais, mantendo os comboios a circular com segurança e pontualidade.
Dados rápidos
- A Indonésia abriu conversações com a China para reestruturar a dívida do comboio Whoosh Jacarta-Bandung, com o objetivo de reduzir o risco de incumprimento e estabilizar as finanças.
- O custo total do projeto é de cerca de 7,3 mil milhões de dólares. Cerca de 75 por cento foi financiado com empréstimos do China Development Bank e o restante com capital social dos accionistas.
- O empréstimo original apresenta uma taxa de juro de cerca de 2 por cento. O financiamento adicional para um custo adicional de 1,2 mil milhões de dólares tem uma taxa de cerca de 3,4 por cento.
- A KCIC opera a linha. O consórcio indonésio PSBI detém 60 por cento, liderado pela KAI, com o parceiro chinês a detet 40 por cento.
- A PSBI registou prejuízos em 2024 e no primeiro semestre de 2025. A KAI reportou um prejuízo líquido até junho de 2025, ligado em parte à carga de dívida do projeto.
- O número de passageiros está a crescer, mas abaixo das previsões iniciais. Cerca de 2,9 milhões de passageiros viajaram no primeiro semestre de 2025, e os totais acumulados nos dois primeiros anos situam-se na casa das dezenas de milhões.
- As opções de reestruturação incluem prazos mais longos, redução de taxas, períodos de carência ou conversão de dívida em capital, provavelmente coordenadas pelo fundo soberano Danantara.
- O governo está a avaliar uma divisão em que a KAI se foca nas instalações e na operação, enquanto o Estado assume a infraestrutura essencial, sujeito a conversações com o parceiro chinês.
- Os planos para alargar a linha em direção a Surabaya continuam em análise. Os responsáveis afirmam que qualquer expansão tem de vir acompanhada de financiamento sustentável e da aplicação das lições do primeiro segmento.