A Indonésia no centro de uma disputa global pela energia limpa
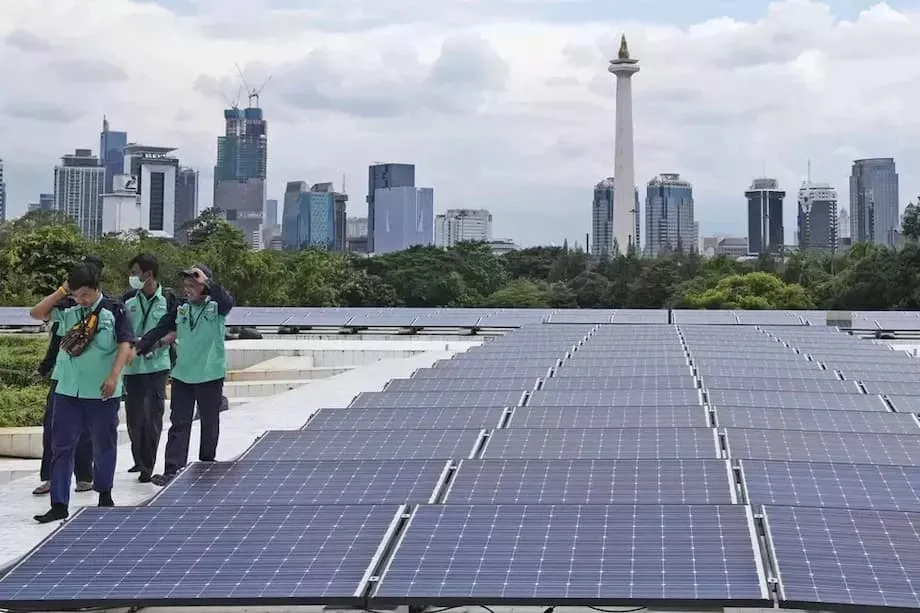
A Indonésia, o maior exportador de carvão do mundo, tornou-se o ponto focal de uma corrida de alto risco para substituir o carvão por energia mais limpa. A disputa envolve os Estados Unidos e a China e moldará não apenas o sistema energético da Indonésia, mas também as regras e os fornecedores que muitos países em desenvolvimento poderão seguir. Empresas chinesas assinaram acordos no valor de mais de 54 mil milhões de dólares em 2023 com a PLN (a empresa estatal de energia) e uma visita a Pequim em 2024 pelo presidente Prabowo Subianto acrescentou outros 10 mil milhões de dólares em compromissos. Estes valores eclipsam os 20 mil milhões de dólares do Parceria para uma Transição Energética Justa, acordada em 2022 com um grupo de países ricos. A parceria tem sido lenta na transferência de fundos e os EUA retiraram-se formalmente dela em março. Apenas cerca de 1,2 mil milhões de dólares, aproximadamente 6 por cento do valor prometido, foram desembolsados. Jacarta estima que a transição total exigirá mais de 97 mil milhões de dólares. A escolha apresentada à Indonésia é clara. Washington promove o gás natural liquefeito como um combustível-ponte fiável e como forma de reduzir a dependência da tecnologia chinesa. Pequim oferece investimento massivo em energias renováveis e fábricas capazes de criar empregos rapidamente, com menos condições em matéria de trabalho e ambiente. O resultado definirá a direção dos preços da eletricidade, da qualidade do ar e do crescimento industrial da Indonésia durante décadas.
Índice
- A Indonésia no centro de uma disputa global pela energia limpa
- Porque é que a Indonésia importa
- Dois caminhos disponíveis: gás ou um impulso industrial das renováveis
- A proposta dos EUA: gás e geopolítica
- A proposta da China: velocidade e escala nas renováveis
- O que a Parceria para uma Transição Energética Justa ainda pode fazer
- Das expectativas elevadas a projetos concretos
- A presença da China das minas às gigafábricas
- Os custos do carvão, do níquel e da energia cativa
- Acordos de GNL, tarifas e segurança energética
- A estratégia da Indonésia para manter autonomia e atrair capital
- Prioridades a curto prazo
- Dinâmicas regionais e novos parceiros
- Como poderá ser o sucesso em 2030
- Em síntese
Porque é que a Indonésia importa
A procura de eletricidade na Indonésia está a aumentar com o crescimento populacional e a expansão da indústria. O carvão continua a ser um pilar económico importante, contribuindo com uma estimativa de 3,6 por cento do produto interno bruto. No entanto, a energia solar e eólica continuam a ser uma parte diminuta do mix, cerca de 0,24 por cento da energia total. Os países vizinhos estão mais avançados, com cerca de 3,8 por cento nas Filipinas e 13 por cento no Vietname. As escolhas da Indonésia nos próximos anos têm um peso adicional porque as centrais elétricas têm uma longa durabilidade e porque os ciclos políticos são de cinco anos. As decisões tomadas agora quer consagrarão mais infraestruturas fósseis quer acelerarão a instalação de energias renováveis e armazenamento.
Dois caminhos disponíveis: gás ou um impulso industrial das renováveis
Dois modelos estão em cima da mesa. Um centra-se na importação de gás e numa abordagem mais tradicional da segurança energética. O outro centra-se nas energias renováveis e numa presença industrial profunda em baterias, veículos elétricos e painéis solares. Cada caminho traz custos e benefícios para a economia, o ambiente e a liberdade da Indonésia de definir políticas.
A proposta dos EUA: gás e geopolítica
Os EUA são o maior produtor de petróleo e gás do mundo e têm encorajado a Indonésia a expandir as compras de gás natural liquefeito no âmbito de conversações mais amplas sobre tarifas e comércio. A Indonésia planeia aumentar as importações de GNL dos EUA em cerca de 10 mil milhões de dólares. Os defensores afirmam que o gás pode deslocar o carvão a curto prazo, reduzir a poluição local do ar e estabilizar a rede quando o sol não brilha e o vento não sopra. Os críticos receiam que novos terminais de GNL, gasodutos e centrais a gás possam consolidar o uso de combustíveis fósseis e deixar a Indonésia com ativos obsoletos à medida que a energia renovável se torna mais barata e mais rápida de instalar. Existe também uma dimensão industrial. Washington procura garantir cadeias de abastecimento de minerais críticos e tecnologias limpas entre parceiros que cumpram padrões mais elevados, o que pode complicar a cooperação quando empresas chinesas dominam partes do setor mineiro e de processamento da Indonésia.
A proposta da China: velocidade e escala nas renováveis
A abordagem da China centra-se em energias renováveis à grande escala e em cadeias de abastecimento industriais. A proposta é direta. Substituir combustíveis fósseis importados por painéis solares e outros equipamentos que produzem eletricidade durante décadas. Construir fábricas que transformem níquel e outros minerais em baterias e automóveis. Formar trabalhadores e avançar rapidamente. Isto é atraente para líderes que querem progressos visíveis durante um mandato de cinco anos. Também traz contrapartidas. Os projetos chineses tendem a ser rápidos e intensivos em capital, mas muitas vezes apresentam menos salvaguardas para os direitos laborais e o ambiente local, e podem trazer novas dependências do carvão através de energia cativa nos complexos de fundição.
O que a Parceria para uma Transição Energética Justa ainda pode fazer
A Parceria para uma Transição Energética Justa nunca foi pensada para cobrir a totalidade da conta da Indonésia. É uma plataforma inicial que combina subsídios, empréstimos concessionais e garantias para catalisar mais capital. A parceria comprometeu 20 mil milhões de dólares, com a parcela dos EUA em cerca de 2 mil milhões de dólares, aproximadamente metade dos quais continua acessível através de garantias de empréstimo. Até agora, apenas 1,2 mil milhões de dólares foram transferidos, e a saída dos EUA em março prejudicou o impulso a nível político. Ainda assim, a parceria pode ajudar a alinhar projetos que reduzam o uso do carvão, modernizem a rede e tragam novos financiadores para além dos EUA e da Europa.
Das expectativas elevadas a projetos concretos
As primeiras discussões criaram expectativas difíceis de cumprir. Uma reorientação para projetos concretos e viáveis está em curso. As prioridades incluem o encerramento antecipado das unidades de carvão mais poluentes, melhorias nas linhas de transmissão que permitam conectar mais energia solar e eólica, e a agilização do solar à escala de rede e em telhados com regras claras para tarifas e contratação. A parceria serviu também como centro de coordenação, ajudando a Indonésia a abrir portas a novos parceiros do Golfo. Os acordos com os Emirados Árabes Unidos e a Arábia Saudita estão entre as vias para capital a mais longo prazo e a custo mais baixo. Se a Indonésia utilizar a parceria para resolver obstáculos à emissão de licenças e melhorar as condições contratuais, a mesma plataforma ainda pode destravar um investimento privado substancial.
A presença da China das minas às gigafábricas
A presença da Indonésia na economia da energia limpa da China estende-se desde a extração de recursos até à montagem final. Uma cadeia de abastecimento no valor de 6 mil milhões de dólares da campeã das baterias CATL visa integrar mineração, processamento e produção de baterias. A BYD está a construir uma fábrica de veículos elétricos no valor de 1 mil milhões de dólares com capacidade planeada de 150 000 automóveis por ano e cerca de 18 000 postos de trabalho. A BTR New Material Group está a investir 478 milhões de dólares em materiais para baterias. O gigante solar LONGi está a instalar uma fábrica com capacidade anual de cerca de 1,6 gigawatts. Do lado da produção de energia, a velocidade de execução é um argumento de venda. Em 2024, um parque solar de 100 megawatts construído por uma empresa de engenharia chinesa passou da cerimónia de lançamento de obras à operação em cerca de sete meses. Esse ritmo encaixa no calendário político da Indonésia, embora muitos investidores ocidentais ofereçam salvaguardas mais fortes em matéria de trabalho e ambiente.
A profundidade da China na fabricação e na contratação traduz-se muitas vezes em preços mais baixos e prazos mais curtos. Para a Indonésia, as regras de conteúdo local podem aproveitar esta escala para construir cadeias de abastecimento e competências nacionais. A questão-chave é quanto valor local é criado e se os padrões ambientais dentro dos parques industriais estão em conformidade com as leis nacionais. Metas claras para fornecedores indonésios, formação de trabalhadores e divulgação de dados de poluição podem transformar a entrega rápida em ganhos de desenvolvimento duradouros.
Os custos do carvão, do níquel e da energia cativa
A maioria das minas de níquel e fundições na Indonésia opera com centrais de carvão dedicadas situadas do lado de fora do contador. Estas unidades cativas fornecem energia fiável para o processamento intensivo em energia, mas consolidam emissões e poluição local. Um estudo de 2024 estimou que a poluição das fundições e das centrais a carvão custaria à economia indonésia cerca de 2,6 mil milhões de dólares em 2025, subindo para 3,4 mil milhões de dólares até 2030, com milhares de mortes prematuras. Esses custos externos, que não constam dos balanços das empresas, recaem sobre as comunidades e os orçamentos de saúde pública.
A Indonésia continua a ter a terceira maior capacidade de energia a carvão do mundo, e novas centrais permanecem no pipeline. Cerca de 1,9 gigawatts de adições recentes destinaram-se sobretudo a complexos de fundição, e aproximadamente 80 por cento dessa capacidade serve necessidades cativas de processamento mineral. Construir mais centrais a carvão, mesmo para parques industriais, comporta o risco de ativos órfãos à medida que credores e clientes endurecem regras sobre intensidade de carbono. Se o governo associar o desenvolvimento de fundições a contratos de compra de energia renovável e armazenamento, poderá começar a afastar estes aglomerados industriais do carvão sem sacrificar a produção.
Acordos de GNL, tarifas e segurança energética
O plano da Indonésia para aumentar as importações de GNL dos EUA em cerca de 10 mil milhões de dólares insere-se numa negociação mais ampla sobre comércio e tarifas. O GNL pode ajudar a estabilizar a rede e reduzir os poluentes locais em comparação com o carvão. Também emite gases com efeito de estufa e requer infraestrutura dispendiosa e compromissos de compra a longo prazo. Se os preços globais do gás dispararem, ou se a energia solar, eólica e o armazenamento superarem o gás em preço, a Indonésia pode ficar presa a custos mais elevados. O risco é a criação de ativos fósseis que ultrapassam a sua competitividade.
A política comercial molda estas escolhas energéticas. As regras dos EUA sobre créditos fiscais para veículos elétricos favorecem materiais de fontes aliadas e com padrões ambientais e laborais mais elevados. Empresas chinesas controlam uma grande parte da capacidade de refinagem de níquel da Indonésia, estimada em cerca de três quartos. Washington manifestou preocupações sobre como isto afeta o acesso às cadeias de abastecimento aos incentivos dos EUA. Uma via em discussão é o desenvolvimento de zonas de investimento dedicadas que cumpram padrões e estruturas de propriedade mais rigorosas. A Indonésia procura isenções das novas tarifas dos EUA e procura compensações que incluam mais importações de energia e produtos agrícolas norte-americanos. O equilíbrio é delicado, mas dá a Jacarta margem de manobra para pressionar ambos os lados em prol de melhor financiamento, transferência de tecnologia e acesso a mercados.
A estratégia da Indonésia para manter autonomia e atrair capital
A abordagem de longa data da Indonésia é evitar alinhamento com qualquer potência e manter abertos muitos canais de investimento. Essa postura, frequentemente descrita como uma política de mil amigos e zero inimigos, está agora a ser aplicada à transição energética. O governo prosseguiu o reforço industrial ao proibir a exportação de minério de nígel bruto, incentivando os investidores a construir plantas de processamento no território nacional. Está a alargar as regras de conteúdo local e a procurar acordos comerciais que abram portas aos maiores mercados. O objetivo é subir na cadeia de valor e manter a autonomia estratégica enquanto descarboniza a um ritmo compatível com as realidades internas.
Prioridades a curto prazo
Várias medidas podem maximizar o poder de negociação e os ganhos de energia limpa da Indonésia. Primeiro, acelerar as melhorias da rede, especialmente nas áreas com os melhores recursos solares e eólicos, e publicar um pipeline transparente de projetos de transmissão. Segundo, realizar concursos competitivos para solar, eólica e armazenamento à escala de rede com tarifas claras, contratos padronizados e licenciamento previsível. Terceiro, substituir unidades cativas a carvão em fundições por contratos dedicados de compra de energia renovável, suportados por armazenamento e serviços flexíveis de rede. Quarto, aplicar padrões de poluição mais rigorosos e monitorização contínua nos parques industriais, com divulgação pública. Quinto, criar programas de transição de trabalhadores nas regiões carboníferas para gerar empregos dignos nas novas indústrias. Sexto, alinhar as finanças públicas, incluindo os fundos do JETP e do Novo Banco de Desenvolvimento, com o encerramento antecipado de centrais a carvão, a modernização da rede e a energia distribuída em ilhas remotas.
A certeza política será tão importante como o dinheiro. Os investidores observam a integridade dos contratos, a independência dos reguladores e a capacidade da PLN de cumprir os acordos de compra. Regras claras sobre terreno, avaliações de impacto ambiental e conteúdo local reduzirão atrasos nos projetos. Publicar prazos e dados sobre filas de interligação, qualidade dos recursos e redução forçada de produção ajudará os promotores a precificar o risco. O governo pode também definir metas de fabrico nacional de módulos solares, baterias e equipamentos de rede, mantendo a porta aberta a fornecedores internacionais para evitar escassez e subidas de preços.
Dinâmicas regionais e novos parceiros
A Indonésia não navega sozinha. O Sudeste Asiático é um dos mercados energéticos de crescimento mais rápido e a região está a atrair investimento em energias renováveis e redes. A China financiou grandes ligações de energia, como interligações que transportam excedente hidroelétrico do Sudeste Asiático continental. A Austrália apoia projetos para exportar eletricidade limpa para a região, incluindo uma ligação proposta que enviaria energia solar para a Indonésia e Singapura. Estes esforços, se combinados com comercialização regional de energia e melhor planeamento de rede, podem reduzir custos e suavizar a variabilidade do abastecimento.
A diversificação também é visível no comércio e nas finanças. A Indonésia está a aprofundar laços com o Japão, a Coreia do Sul, a Índia, a União Europeia e os países do Golfo. A entrada no grupo Brics abre acesso ao Novo Banco de Desenvolvimento, que poderá apoiar infraestruturas verdes com condições mais flexíveis do que algumas instituições tradicionais. As relações com os EUA continuam importantes para a segurança, o investimento e o comércio digital. Em simultâneo, Jacarta continua a afirmar o direito internacional no mar enquanto gere relações complexas com Pequim. A mistura de parceiros reduz a dependência excessiva de qualquer fonte de capital ou tecnologia.
Como poderá ser o sucesso em 2030
Em 2030, o sucesso traduzir-se-ia num sistema de energia mais limpo, mais barato de operar e mais fiável. A energia solar, eólica e o armazenamento expandiriam-se de uma fração do mix para vários pontos percentuais da geração total, multiplicados muitas vezes face à base atual. As unidades de carvão mais poluentes seriam encerradas prematuramente ou operariam com menos frequência, e os novos projetos de carvão cediam lugar a contratos renováveis dentro dos parques industriais. A rede teria novas linhas que destravassem zonas de alta qualidade solar e eólica, com regras de interligação claras. A Indonésia teria pelo menos algumas grandes fábricas de baterias e uma ou mais fábricas de veículos elétricos a funcionar perto da capacidade total, com uma quota crescente de componentes fabricados no país. Os custos de saúde associados à poluição do ar em torno das fundições e centrais a carvão diminuiriam, à medida que a monitorização contínua e padrões mais rigorosos se firmassem. Acima de tudo, os investidores veriam um ambiente político previsível que recompensa o cumprimento das metas nacionais enquanto protege trabalhadores e comunidades.
Em síntese
- Os investimentos da China em energia e fabrico na Indonésia ultrapassam os compromissos ocidentais e avançam mais rapidamente até à conclusão.
- A Parceria para uma Transição Energética Justa desembolsou apenas uma pequena parte dos fundos prometidos, mas continua a oferecer uma plataforma para projetos concretos.
- A Indonésia estima que precisa de mais de 97 mil milhões de dólares para encaminhar o seu setor elétrico para um caminho mais limpo.
- A abordagem dos EUA favorece o GNL e regras de cadeia de abastecimento alinhadas com padrões ambientais e laborais mais elevados.
- A Indonésia planeia aumentar as importações de GNL dos EUA em cerca de 10 mil milhões de dólares no âmbito de conversações comerciais mais amplas.
- Empresas chinesas estão integradas em toda a cadeia de abastecimento, do níquel aos veículos elétricos, e controlam grande parte da capacidade de refinagem da Indonésia.
- Centrais de carvão cativas que alimentam fundições acarretam custos económicos e de saúde crescentes e correm o risco de se tornar órfãs à medida que os custos da energia limpa descem.
- Grandes projetos apoiados pela China incluem investimentos da CATL, BYD, BTR New Material Group e uma fábrica solar da LONGi.
- As escolhas do setor elétrico agora moldarão os preços da energia, a qualidade do ar e a competitividade industrial durante décadas.
- Regras claras, redes mais rápidas, contratação competitiva e salvaguardas mais fortes podem ajudar a Indonésia a manter autonomia enquanto atrai capital de todos os parceiros.