Porque é que a Indonésia procura novos termos na dívida do Whoosh
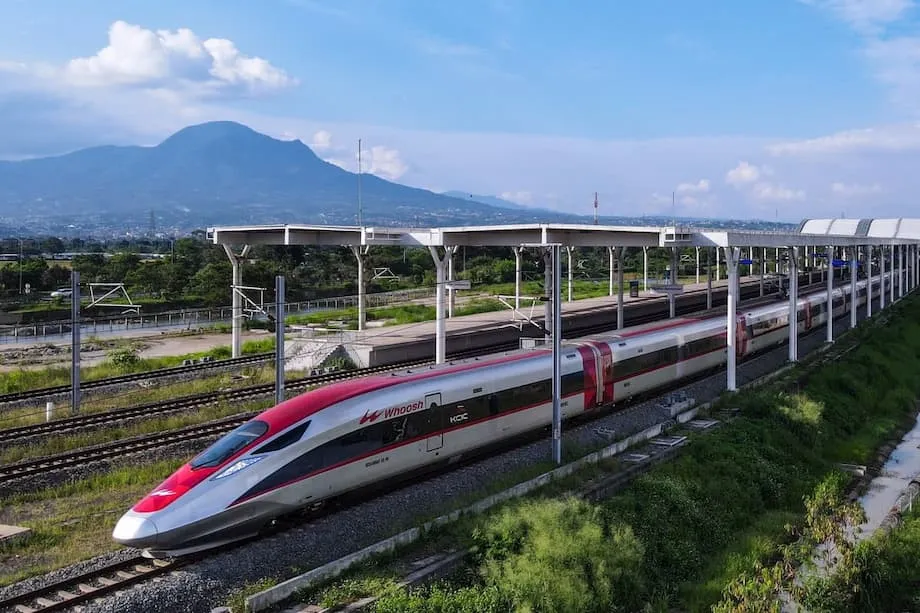
A Indonésia está a preparar a reabertura de negociações sobre a dívida que financia o comboio de alta velocidade Jacarta-Bandung, um projeto de destaque que trouxe viagens mais rápidas mas que agora sobrecarrega as suas finanças. O comboio, com o nome Whoosh, reduz a viagem entre a capital e a Java Ocidental para cerca de 45 minutos. A receita de bilhetes, contudo, revela-se demasiado reduzida para cobrir os custos de operação e servir os empréstimos que construíram a linha. Os formuladores de políticas pediram ao novo fundo soberano de investimento do país, o Danantara, que coordene um plano que alivie a carga de reembolso e estabilize o fluxo de caixa do operador.
Índice
- Porque é que a Indonésia procura novos termos na dívida do Whoosh
- O que a Indonésia quer mudar
- Como o projeto é financiado e quem assume o risco
- O estouro orçamental e a tranche de empréstimo mais cara
- Procura, tarifas e o diferencial de ocupação
- Resposta política e institucional
- O que uma reestruturação de dívida com a China poderia incluir
- A posição de Pequim e o precedente regional
- Pode o Whoosh funcionar como serviço público?
- Captura de valor em torno das estações
- Riscos para as empresas públicas e para os contribuintes
- Extensão a Surabaya em análise
- O que observar nos próximos meses
- Em síntese
A linha de 142 quilómetros custou cerca de 7,27 mil milhões de dólares e abriu ao público em outubro de 2023, após anos de atraso e um grande estouro orçamental. Em 2015, Jacarta optou por uma parceria com empresas chinesas e financiamento através de um banco de política em vez de uma proposta concorrente do Japão. A promessa de construção mais rápida e ausência de garantia soberana apelavam na altura. Uma década depois, o projeto ainda tem peso estratégico nas relações com Pequim, mas a equação tornou-se mais desafiante à medida que a procura de passageiros fica aquém das previsões e os pagamentos de juros aumentam.
Sinais de tensão surgiram publicamente quando o chefe da PT Kereta Api Indonesia, o operador nacional de caminhos de ferro e um dos principais acionistas do projeto, alertou os deputados para os riscos. Ao introduzir a questão numa audição parlamentar, o dirigente usou linguagem direta para sublinhar a urgência de uma solução para a dívida.
Antes da audição, o presidente-diretor da PT Kereta Api Indonesia, Bobby Rasyidin, foi apresentado como o dirigente que lidera agora os esforços para estabilizar as finanças do caminho de ferro. Disse aos deputados que o operador tem de trabalhar com o fundo soberano e outros intervenientes para neutralizar o risco.
Estamos também a investigar a questão do Whoosh; é de facto uma bomba-relógio. Iremos coordenar com o Danantara para resolver este problema e depois melhorar e reestruturar as carteiras existentes.
As declarações, proferidas a 20 de agosto, prepararam o terreno para um esforço de renegociar os termos dos empréstimos com credores chineses e remodelar a estrutura de capital do projeto, de modo a que as operações do dia a dia não sejam sufocadas pelo serviço da dívida.
O que a Indonésia quer mudar
Os responsáveis estão a avaliar vários instrumentos. A prioridade é baixar o custo de financiamento na tranche usada para cobrir o estouro orçamental, prolongar o prazo para reduzir os pagamentos anuais e, possivelmente, assegurar um período de carência mais longo antes de o reembolso do principal se acelerar. Outra frente de trabalho é uma reestruturação mais ampla do balanço do operador, que poderia incluir capital social novo, a transferência de alguns passivos para o Danantara ou a refinanciamento de parte da dívida em moeda local, desde que os termos sejam competitivos. O objetivo é ganhar tempo para que a procura de passageiros e as receitas acessórias cresçam sem impor uma carga excessiva ao orçamento do Estado.
Como o projeto é financiado e quem assume o risco
O pacote de construção original assentou num grande empréstimo do China Development Bank que cobriu cerca de 75 por cento do custo inicial, aproximadamente 4,5 mil milhões de dólares. O remanescente proveniu de capital social aportado por uma joint venture designada PT Kereta Cepat Indonesia China, ou KCIC. Os parceiros indonésios, agrupados sob a Pilar Sinergi BUMN Indonesia, detêm 60 por cento da KCIC. As estatais chinesas detêm 40 por cento. Dentro do consórcio indonésio, a PT Kereta Api Indonesia tem a maior participação, ao lado do grupo de construção Wijaya Karya, do operador de autoestradas Jasa Marga e de uma empresa plantação.
Os atrasos ligados à aquisição de terrenos e à pandemia fizeram subir o preço em cerca de 1,2 mil milhões de dólares. Para cobrir essa diferença, o operador recorreu a um empréstimo adicional a uma taxa de juro mais elevada. A combinação de um principal maior e de juros mais caros deixou a KCIC com um calendário de reembolso mais pesado, enquanto o serviço ainda está a amadurecer. As contas financeiras e os depoimentos parlamentares revelam perdas acentuadas desde o início da exploração. A KCIC registou uma perda de cerca de 4,2 trilhões de rupias em 2024 e de aproximadamente 1,6 trilhões de rupias no primeiro semestre de 2025. A PT Kereta Api Indonesia absorveu uma grande parte dessas perdas, o que começou a pesar no seu negócio central, até então estável.
O estouro orçamental e a tranche de empréstimo mais cara
O estouro final foi fixado em cerca de 18 trilhões de rupias, próximo de 1,2 mil milhões de dólares. O empréstimo original tinha uma taxa de juro próxima de 2 por cento, em linha com o financiamento de bancos de política para infraestruturas estratégicas. A dívida adicional que cobriu o estouro ronda os 3,4 por cento. Essa diferença importa. Mesmo uma pequena redução na tranche adicional poderia traduzir-se em poupanças de caixa significativas todos os anos. Prolongar os prazos de vencimento suavizaria ainda mais o caminho para a solvibilidade, ao alinhar os reembolsos com o aumento da procura que a maioria das novas ligações ferroviárias experimenta nos primeiros anos.
Procura, tarifas e o diferencial de ocupação
O Whoosh transportou cerca de 2,9 milhões de passageiros no primeiro semestre de 2025, um aumento de dois dígitos face ao mesmo período do ano anterior. O crescimento é real, mas a base continua abaixo das projeções iniciais. Os cenários de planeamento antecipado previam 50.000 a 76.000 passageiros por dia, dependendo da política de preços e das ligações de alimentação. O tráfego atual está bem abaixo desses valores. Este desalinhamento é central para a conversa sobre a dívida, porque a venda de bilhetes ainda não atinge o nível necessário para suportar os custos de operação e de financiamento.
Existem várias razões. O corredor é relativamente curto para um serviço de altíssima velocidade. As estações não estão todas nos centros históricos de Jacarta e Bandung, pelo que muitas viagens exigem um percurso de alimentação para completar o trajeto. As alternativas concorrentes, incluindo comboios interurbanos, autocarros e automóveis privados, continuam atraentes para viajantes sensíveis ao preço, especialmente famílias que se deslocam em grupo. O primeiro e o último quilómetro podem ser a diferença entre uma decisão fácil de apanhar o comboio e insistir no carro.
Existem soluções de política. Uma integração mais profunda com o MRT e o LRT de Jacarta e com o caminho de ferro suburbano regional pode encurtar os tempos de transbordo. Comboios e autocarros de alimentação sincronizados para o centro de Bandung, bilhetes combinados e promoções em horas de menor procura podem aumentar o grau de ocupação. Uma estratégia tarifária mais flexível, com lugares precificados para encher os comboios durante os períodos mais calados, é outro instrumento. Melhorar a sinalética, os estacionamentos e as zonas de recolha de apps de transporte em Halim, Padalarang e Tegalluar também tornaria o serviço mais conveniente para utilizadores ocasionais.
Resposta política e institucional
A Comissão VI do Parlamento, que supervisiona as empresas públicas e o investimento, pressionou o operador e o fundo soberano a apresentar um plano claro. Os deputados expuseram opções que vão desde a captação de novos investidores de capital, à transferência de uma parte da dívida para o Danantara, até à assunção temporária de passivos pelo Estado caso se revele mais barato do que permitir que as perdas aumentem. Os membros da Comissão alertaram que, sem uma ação rápida, os custos de juros poderiam pesar nas operações mais amplas do operador nacional de caminhos de ferro em 2026 e nos anos seguintes.
O que uma reestruturação de dívida com a China poderia incluir
As renegociações de dívida podem assumir várias formas. A Indonésia provavelmente procurará uma taxa de juro mais baixa na tranche do estouro orçamental, um perfil de maturidade mais longo e um período de carência sobre o principal para reduzir a saída de caixa a curto prazo. Outra via é a conversão parcial da dívida em capital social detido por entidades públicas, o que transformaria obrigações de juros fixos numa reivindicação variável sobre lucros futuros. Poderia ser considerado um calendário ligado às receitas, em que os pagamentos aumentam em função da receita de passageiros e das estações. Os responsáveis estão também a explorar se o Danantara, que tem mais flexibilidade do que uma empresa exploradora, pode assumir certas obrigações e refinanciá-las em melhores termos.
Para ambos os lados, preservar uma parceria estável é tão importante como as folhas de cálculo. O caminho de ferro é uma vitrine de cooperação e um serviço diário usado por milhões de indonésios. Uma solução negociada que estabilize os fluxos de caixa sem abrir mão do controlo dos ativos ou sem carregar riscos imprevisíveis sobre os contribuintes é o objetivo. As hipóteses de algum acordo são favorecidas pelo perfil político do projeto em ambas as capitais.
A posição de Pequim e o precedente regional
Os responsáveis chineses argumentam há muito que a cooperação no âmbito do Quadro da Nova Rota da Seda (Belt and Road) segue normas internacionais e que as alegações de armadilhas de dívida são infundadas. Na prática, muitos países devedores refinanciaram ou reestruturaram grandes projetos para se ajustarem às necessidades internas, como se vê no Sudeste Asiático, onde os governos reduziram custos ou alargaram os pagamentos para os alinhar com os seus orçamentos e realidades de tráfego. A posição da Indonésia tem sido consistente: manter o controlo sobre o ativo e evitar garantias soberanas generalizadas, procurando termos mais equitativos quando os custos excederam o plano original.
A história do projeto Jacarta-Bandung reflete esse equilíbrio. A decisão de não garantir o empréstimo original preservou espaço fiscal. O desafio agora reside em reconciliar uma tranche de estouro mais cara com um perfil de utilização que ainda está a amadurecer. É aí que o alívio de juros, a extensão de prazos e as melhorias operacionais podem encontrar meio caminho.
Pode o Whoosh funcionar como serviço público?
Muitos sistemas de transportes bem-sucedidos em todo o mundo não se pagam apenas com as receitas de bilhetes. Fazem parte de um mandato de serviço público que valoriza a poupança de tempo, viagens mais seguras, menor congestionamento e ar mais limpo. A Indonésia já apoia o transporte ferroviário de passageiros com subsídios orçamentais para rotas de serviço social. Nesse contexto, as perdas operacionais do Whoosh nos primeiros anos não são incomuns. O debate centra-se na melhor forma de apoiar o serviço mantendo os incentivos alinhados.
Subsídios diretos de tarifa fluiriam para todos os acionistas, incluindo parceiros estrangeiros, na proporção das suas participações. É uma das razões pela qual o governo tem tendido a favorecer medidas como injecções de capital, isenção de rendas de estações ou apoio ao material circulante, em vez de reduzir tarifas com dinheiro público. A captura do valor da terra em torno das estações também pode desempenhar um papel, com os promotores a pagar pelo aumento do valor imobiliário criado pela linha. Esses receitos podem ser reinvestidos na rede sem baixar o sinal de preço que ajuda a gerir a procura em período de ponta.
Captura de valor em torno das estações
Os maiores ganhos financeiros poderão vir de além dos carris. O desenvolvimento orientado ao transporte em torno de Halim, Padalarang e Tegalluar pode ancorar novas habitações, escritórios e espaços comerciais que gerem rendas, taxas e pagamentos pontuais de terreno estáveis. As concessões de retalho nas estações, a receita de estacionamento e a publicidade contribuem para fluxos mais pequenos mas constantes. Muitos caminhos de ferro asiáticos dependem deste modelo para fechar a lacuna entre a receita de bilhetes e a recuperação do capital. O sucesso depende do zoneamento, dos direitos de propriedade e da capacidade de avançar rapidamente com planos diretores que se ajustem às necessidades locais.
Riscos para as empresas públicas e para os contribuintes
O balanço da PT Kereta Api Indonesia dá-lhe margem de manobra, mas não capacidade ilimitada para absorver perdas. Até 2024, a empresa reportou passivos de cerca de 3,7 mil milhões de dólares, ativos de aproximadamente 5,8 mil milhões de dólares e capital social acima de 2 mil milhões de dólares. Perdas repetidas da joint venture de alta velocidade eram desgastar esse colchão. Isolar as obrigações do projeto e usar o Danantara como principal detentor de dívida poderia proteger os serviços centrais de passageiros e de mercadorias de que os indonésios dependem diariamente.
Transferir a dívida para o fundo soberano não eliminaría a obrigação, reatribuí-la-ia dentro do setor público. O benefício é que uma holding de investimento pode aceder a um conjunto mais alargado de fontes de financiamento, atrair parceiros estratégicos e estruturar os reembolsos com mais flexibilidade do que um caminho de ferro em exploração. Uma divulgação cuidadosa e auditorias independentes ajudarão a manter a confiança do mercado caso o Estado escolha esse caminho.
Extensão a Surabaya em análise
Os líderes em Jacarta continuam a explorar uma extensão para leste até Surabaya, a segunda maior cidade do país. A ideia é ligar a capital a um corredor muito mais longo que poderia desbloquear uma procura mais forte e um maior retorno económico. Responsáveis de topo afirmaram que o enquadramento jurídico do plano está a ser preparado. Ao mesmo tempo, reconhecem que os obstáculos regulamentares e a carga de dívida existente têm de ser tratados primeiro. A extensão exigirá financiamento novo e decisões difíceis sobre o traçado, a localização das estações e o ritmo de construção.
Se a primeira fase for estabilizada através de uma reestruturação credível e de uma melhor integração com os transportes locais, uma linha mais longa poderia reforçar a procura de passageiros, atraindo mais viagens de trânsito e mercadorias a deslocarem-se para os serviços rápidos de passageiros em apoio aos trabalhadores de logística. Essa visão depende de um aprovisionamento disciplinado e de salvaguardas que impeçam o regresso dos estouros orçamentais que pesaram na construção inicial.
O que observar nos próximos meses
Vários indicadores mostrarão se os riscos financeiros estão a diminuir. Espera-se que o Danantara apresente um plano de reestruturação e inicie conversações formais com credores e parceiros chineses. Qualquer acordo sobre taxas de juro, períodos de carência ou extensões de prazo será observado de perto pelos mercados e pelo Parlamento. Os picos sazonais em torno dos feriados testarão se a procura pode subir para os níveis usados nas previsões anteriores. Ajustes operacionais, desde melhores ligações de alimentação até bilhética integrada, podem ajudar. Os formuladores de políticas também indicarão como o conceito Surabaya se integra num plano faseado que prioriza a saúde da primeira linha.
Em síntese
- A Indonésia procurará renegociar a dívida do comboio de alta velocidade Jacarta-Bandung, uma vez que a venda de bilhetes por si só não cobre os custos de operação e de financiamento.
- O projeto de 7,27 mil milhões de dólares foi financiado sobretudo por um empréstimo do China Development Bank, com uma tranche adicional mais cara para estouros orçamentais.
- A procura de passageiros está a crescer mas continua abaixo das projeções iniciais, deixando o operador com perdas e um calendário de reembolso mais pesado.
- A PT Kereta Api Indonesia e o fundo soberano Danantara estão a preparar um plano de reestruturação que visa juros mais baixos, prazos mais longos e capital reforçado.
- Os deputados pediram ações rápidas, alertando que os custos de juros poderiam pesar nos serviços mais amplos do operador nacional de caminhos de ferro.
- Os responsáveis chineses dizem que a cooperação do Belt and Road segue normas internacionais e que muitos grandes projetos da região foram refinanciados ou reajustados.
- O transporte público frequentemente requer apoio para além das tarifas, o que torna a captura do valor da terra e a receita das estações importantes para fechar a lacuna de financiamento.
- Mover algumas obrigações para o Danantara poderia proteger as operações centrais mantendo o projeto no setor público.
- Uma extensão a Surabaya continua na agenda, mas as decisões dependerão de estabilizar a primeira linha e assegurar financiamento sustentável.
- Os marcos-chave em diante incluem os termos de quaisquer ajustes de empréstimo, as tendências de procura de passageiros durante os períodos de viagem de ponta e o progresso na integração com as redes de transportes locais.