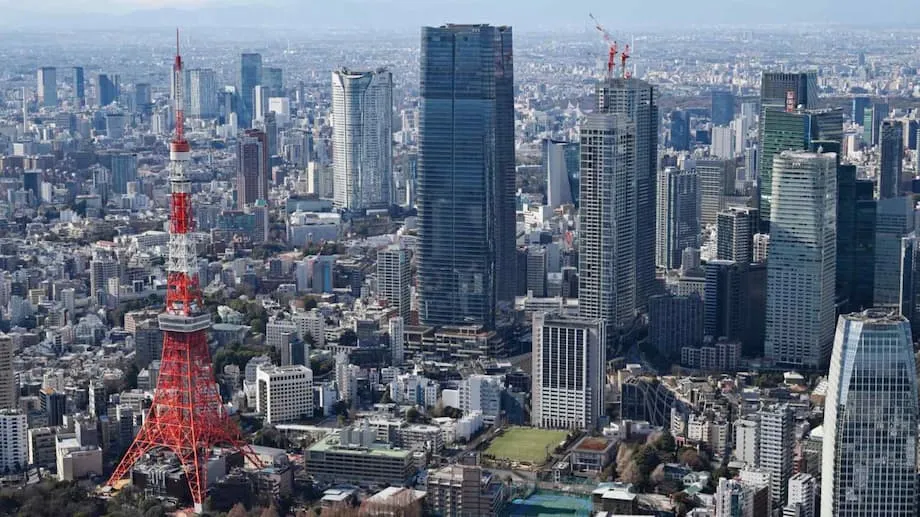
Porque é que os investidores globais veem valor no imobiliário de Tóquio
O dinheiro mundial está a fluir para o imobiliário de Tóquio, à medida que os investidores procuram rendimentos estáveis e crescimento num mercado que muitos ainda consideram subvalorizado em comparação com outras capitais mundiais. Os preços de referência do solo nas maiores cidades japonesas subiram na primeira metade de 2025, uma progressão impulsionada por compras estrangeiras recorde. Os rendas de escritórios em Tóquio permanecem relativamente baixos à escala global, o iene está fraco face ao dólar e os custos de financiamento continuam perto do piso segundo padrões internacionais. Essa combinação atraiu uma vaga de capital transfronteiriço para escritórios, habitação multifamiliar, parques logísticos, hotéis e condomínios de gama alta.
Índice
- Porque é que os investidores globais veem valor no imobiliário de Tóquio
- O que está a impulsionar a febre de compras?
- Recuperação do mercado de escritórios e vendas de ativos empresariais
- Para onde o capital está a fluir
- O luxo e os distritos centrais sobem de temperatura
- Os compradores estrangeiros encontram uma porta legal aberta
- Preocupações com a acessibilidade e debate político
- Pontos de fricção nos bairros: arrendamentos de curta duração e turismo
- A tecnologia abre novas rotas para o imobiliário de Tóquio
- Prospetiva para 2025: crescimento com mais seletividade
- Pontos-chave
A dimensão da atividade é notável. Os investidores internacionais colocaram cerca de 1,14 biliões de ienes no imobiliário japonês durante a primeira metade de 2025, elevando o fluxo de operações em Tóquio para cerca de 13,2 mil milhões de dólares no mesmo período. Por várias métricas, o intervalo entre os rendimentos em Tóquio e os de Nova Iorque ou Londres favorece agora a capital japonesa. A cidade apertou-se após a recuperação pós-pandémica da procura de arrendamento, o que ajudou a manter as avaliações firmes, mesmo enquanto o imobiliário comercial nos Estados Unidos e em partes da Europa luta com pressões de refinanciamento.
O contexto de mercado do Japão reforçou-se em simultâneo. Os preços do solo em todo o país subiram 2,7 por cento em janeiro de 2025, o quarto aumento anual consecutivo e o mais forte desde inícios da década de 1990. Na Área Metropolitana de Tóquio, o índice de preços habitacionais subiu 10,7 por cento face ao ano anterior em janeiro. A taxa de ocupação no setor arrendatário situa-se entre os 95 e os 98 por cento em bairros de primeira linha, sustentada pela migração urbana e por contratações aceleradas de empresas globais. Os investidores vêem um mercado com liquidez, inquilinos fiáveis e espaço para crescimento de recuperação.
O que está a impulsionar a febre de compras?
Três pilares estão por trás da corrida a Tóquio. Em primeiro lugar, os spreads de rendimento são atrativos. As taxas de capitalização sobre ativos de qualidade mantêm-se confortavelmente acima dos custos de financiamento nacionais, e o Banco do Japão continua a orientar as taxas de curto prazo para níveis muito baixos. Em segundo lugar, a dinâmica cambial favorece os investidores com base em dólares e euros. O iene mais fraco reduz o preço efetivo de entrada e atenua os retornos quando as rendas são recebidas em ienes mas reportadas em moeda estrangeira. Em terceiro lugar, o ambiente legal e regulamentar do Japão é previsível, e os compradores estrangeiros podem adquirir propriedade em plena propriedade sem restrições especiais, uma característica incomum na Ásia.
Yu Kawamata, que lidera o imobiliário do Japão na Morgan Stanley Real Estate Investing, enquadrou a oportunidade em termos macroeconómicos.
O Japão tem uma perspetiva macroeconómica positiva, impulsionada pela inflação e pelo crescimento salarial, por mudanças regulamentares que alteram o comportamento das empresas rumo à eficiência, e por spreads de rendimento atrativos com termos de financiamento favoráveis.
A procura está a encontrar fundamentos sólidos. As rendas residenciais nos 23 distritos de Tóquio subiram cerca de 6 por cento face ao ano anterior em finais de 2024, e a ocupação situa-se perto dos 97 por cento em muitos distritos centrais. Os rendimentos de arrendamento em todo o país médiam cerca de 4,2 por cento no início de 2025, com os ativos de primeira linha em Tóquio a oferecer tipicamente 3 a 4 por cento e uma vacância muito baixa. A quota do capital estrangeiro nas transações imobiliárias japonesas subiu para cerca de 27 por cento, face a cerca de 21 por cento cinco anos antes. Os locais logísticos ligados ao comércio eletrónico recebem uma grande fatia do dinheiro externo, refletindo contratos estáveis e necessidades de expansão.
Recuperação do mercado de escritórios e vendas de ativos empresariais
O mercado de escritórios de primeira linha de Tóquio tem-se recuperado. Nos cinco distritos centrais, a vacância de Classe A oscilou perto de 3,4 por cento até finais de 2024, com a procura a superar o novo abastecimento em torno de grandes polos de transporte como a Estação de Tóquio e Shinagawa. As rendas médias para espaços de primeira linha atingiram cerca de 32.400 ienes por metro quadrado por mês, quase 5 por cento acima do ano anterior. Os inquilinos concentram-se em edifícios mais recentes com credenciais ecológicas e sistemas inteligentes, enquanto o parque antigo nas zonas periféricas enfrenta pressão para renovar, reduzir rendas ou reconfigurar pisos para uso flexível.
O trabalho híbrido mudou a forma da procura em vez de a eliminar. Algumas empresas reduziram a pegada das suas sedes e investiram em escritórios satélite e espaços digitais de reunião, mas muitas ainda estão a assegurar pisos bem localizados para atrair de volta os colaboradores e ancorar equipas de contacto com clientes. Isso está a suportar os edifícios premium e a alargar o gap com os locais secundários.
Outro catalisador é o fluxo constante de vendas de ativos empresariais. Grandes empresas nacionais têm estado a desfazer-se de participações não centrais, libertando propriedades de grande valor que os fundos globais estão ávidos por comprar. As disposições por nomes bem conhecidos, como fabricantes de automóveis e cervejeiras, acrescentaram ao mercado ativos de escritórios e de uso misto muito procurados. O resultado é um leque mais profundo de operações de nível institucional num momento em que os mercados ocidentais estão mais calmos.
Para onde o capital está a fluir
A habitação multifamiliar está no centro da história. O investimento estrangeiro em ativos residenciais japoneses subiu cerca de 18 por cento em 2024, para cerca de 740 mil milhões de ienes. Os edifícios arrendatários do centro de Tóquio mantêm tipicamente uma ocupação entre os 95 e 96 por cento, e as rendas pedidas nos T1 populares, frequentemente com 25 a 40 metros quadrados, médiam cerca de 150.000 ienes por mês. Uma nova vaga de gestores está a angariar capital para crescer neste segmento. Um exemplo é um fundo que adquiriu recentemente cinco propriedades com cerca de 700 unidades nos distritos centrais e visa mais com a ajuda de parceiros globais.
O imobiliário industrial e logístico é outro ímã. Por algumas contagens, cerca de 40 por cento das entradas estrangeiras nos últimos anos foram para armazéns e instalações relacionadas, um reflexo da elevada adoção do comércio eletrónico no Japão e da necessidade de centros de distribuição modernos perto das grandes cidades. Investidores como a Blackstone, a GIC e a ESR apostaram somas elevadas nestes ativos. Os hotéis também voltaram a estar na moda à medida que o turismo de entrada se recompõe, especialmente em Tóquio, Osaka e zonas de resort.
O interesse institucional está a acumular-se. A Morgan Stanley Real Estate Investing fechou um fundo dedicado ao Japão com cerca de 131 mil milhões de ienes, excedendo a meta inicial e já a aplicar capital em edifícios residenciais. Uma transação recorde viu um comprador estrangeiro concordar em adquirir o Tokyo Garden Terrace Kioicho por cerca de 2,6 mil milhões de dólares. Outra empresa global juntou-se a um operador regional para desenvolver mais de três mil unidades arrendatárias em todo o Japão. Grandes estratégias asiáticas, incluindo veículos que angariaram mais de 5 mil milhões de dólares, estão a tornar o Japão um foco principal. Alguns gestores esperam que as reformas de governação empresarial desencadeiem até 3 biliões de dólares em vendas de ativos não centrais ao longo do tempo, alargando o universo de operações.
O luxo e os distritos centrais sobem de temperatura
Os maiores ganhos concentram-se no centro de Tóquio. Os preços de condomínios nos 23 distritos dispararam cerca de 64 por cento desde 2021, muito acima da subida em toda a área metropolitana. O preço médio de um condomínio novo nos distritos centrais ultrapassou cerca de 112 milhões de ienes em 2024. Em março de 2025, a média da Grande Tóquio atingiu brevemente cerca de 104,9 milhões de ienes, antes de recuar no mês seguinte à medida que a mistura de unidades mudou. Os apartamentos usados também subiram, com uma média de cerca de 44,5 milhões de ienes em abril de 2025, um aumento de mais de 28 por cento face ao ano anterior.
As zonas de requalificação estão a liderar a ofensiva. Os levantamentos de preços do solo mostram ganhos de dois dígitos em locais como Nakano e Suginami, e o distrito Sakura Stage, em Shibuya, registou um aumento de cerca de 33 por cento. A procura de unidades de luxo disparou à medida que executivos multinacionais e procuradores ricos de segunda residência regressam à cidade. Em bairros como Daikanyama, os grandes apartamentos de piso alto acima de 200 metros quadrados são escassos, e preços com sete dígitos em dólares já não são incomuns.
As rendas espelham o boom das vendas. As rendas pedidas na média subiram cerca de 6 por cento no final do ano passado nos 23 distritos, enquanto as taxas de vacância de edifícios bem localizados situam-se perto dos 97 por cento. O abastecimento de condomínios novos no centro de Tóquio foi atipicamente reduzido em 2024 e, embora os promotores planeiem trazer mais projetos ao mercado, o leque ainda está aquém da procura. Muitos compradores privados olham para além do Triângulo Dourado de Minato, Chiyoda e Chuo, para pontos quentes emergentes em Koto, Sumida, Nakano e Meguro.
Os compradores estrangeiros encontram uma porta legal aberta
As regras imobiliárias do Japão são simples para não residentes. Os estrangeiros podem comprar casas, terrenos e edifícios comerciais sem cidadania, sem visto e sem autorizações especiais. O processo assemelha-se aos passos seguidos pelos compradores nacionais. Após visitas ao imóvel e uma proposta, os compradores assinam tipicamente um contrato e pagam um depósito, concluindo depois a liquidação quando o financiamento é finalizado e o registo é concluído. Corretores licenciados e escribãos judiciais tratam grande parte da papelada. As transações costumam concluir-se em 60 a 90 dias.
Os custos iniciais somam frequentemente 5 a 6 por cento do preço de compra, cobrindo corretagem, registo, impostos e seguros. A maioria dos impostos baseia-se em valores avaliados pelo governo, que podem ser inferiores aos preços de mercado. Para empréstimos, os bancos avaliam cada vez mais os mutuários estrangeiros com base no rendimento e na capacidade de serviço da dívida, e não apenas na garantia e no estatuto de residência. As taxas de crédito do Japão permanecem muito baixas segundo padrões globais, um elemento central da equação do investimento tanto para residentes como para compradores transfronteiriços.
Preocupações com a acessibilidade e debate político
A subida dos preços alargou o intervalo entre o valor imobiliário e os rendimentos locais nos distritos de primeira linha. A disparada desde 2021 desencadeou um debate político sobre o papel dos compradores estrangeiros. Algumas partidas da oposição apresentaram medidas como um imposto sobre a vacância, visando compras especulativas, ou limites direcionados a aquisições em distritos superaquecidos. O Japão aplica atualmente praticamente nenhuma restrição à propriedade estrangeira de habitação, ao contrário de mercados que exigem aprovações ou impõem impostos adicionais a compradores do exterior.
Os dados fiáveis sobre a dimensão exata das compras estrangeiras são limitados, mas inquéritos sugerem que, em vários distritos centrais, uma parte dos condomínios novos, por vezes 20 a 40 por cento, é vendida a proprietários não residentes. Os investidores nacionais também estão ativos, e a ampla liquidez local continua a fluir para o imobiliário urbano. A população de Tóquio continua a crescer, mesmo quando a população nacional diminui, o que concentra a procura na capital. Os decisores políticos enfrentam um equilíbrio entre manter a cidade atraente para o investimento e resolver a acessibilidade para os residentes.
Em simultâneo, o Japão tem cerca de 9 milhões de casas vazias, conhecidas como akiya, muitas delas em áreas rurais ou suburbanas longe do emprego e dos serviços. Iniciativas nacionais e locais tentam devolver mais destas propriedades ao uso, mas a economia da operação muitas vezes revela-se desafiante, porque casas antigas podem exigir reparações substanciais. Mercados urbanos como Tóquio operam num percurso separado de muitas cidades regionais.
Pontos de fricção nos bairros: arrendamentos de curta duração e turismo
O turismo acrescentou calor a distritos selecionados. Na zona do Kaminarimon, em Asakusa, os valores do solo subiram cerca de 29 por cento este ano e situam-se agora quase o dobro do nível pré-pandémico. Os analistas ligam a subida a um aumento rápido dos arrendamentos de curta duração orientados para visitantes e a uma afluxo de capital estrangeiro. Alguns compradores pagaram preços agressivos por pequenos edifícios e apartamentos que podem ser re-arrendados a turistas, apostando em ocupação elevada em vez de múltiplos de rendimento atual.
Os arrendamentos de curta duração são legais desde 2018 e, em maio de 2025, cerca de 32.000 propriedades estavam registadas em todo o país, com mais de um terço dentro dos 23 distritos de Tóquio. No distrito de Taito, que inclui Asakusa, os anúncios aumentaram cerca de 80 por cento em comparação com maio de 2019. Em fevereiro e março deste ano, cerca de 465.000 pessoas pernoitaram em arrendamentos de curta duração em todo o Japão, quase metade acima do ano anterior, com os estrangeiros a representar mais de metade dos hóspedes. Os viajantes chineses representaram a maior fatia entre as nacionalidades.
O boom elevou as rendas nos corredores turísticos e gerou queixas dos residentes locais sobre ruído e gestão de resíduos. Os responsáveis municipais ponderam fiscalização direcionada e regras que preservem os períodos de silêncio, permitindo ao mesmo tempo que os anfitriões sirvam a procura durante os períodos de viagem de pico. Os investidores que dependem de fluxos de rendimento de curta duração terão de acompanhar qualquer alteração nas regulamentações municipais.
A tecnologia abre novas rotas para o imobiliário de Tóquio
A finança digital está a remodelar o acesso ao imobiliário japonês. Uma empresa sediada em Tóquio planeia tokenizar cerca de 75 milhões de dólares de propriedade no centro da cidade na blockchain Oasys, emitindo tokens digitais que representam interesses económicos em edifícios. A ambição de longo prazo da empresa é tokenizar mais de 200 mil milhões de dólares em ativos, equivalente a cerca de 1 por cento do mercado imobiliário japonês, trabalhando com entidades licenciadas e veículos especiais no estrangeiro para cumprir os padrões de conformidade.
Yushi Sekino, o diretor-geral que lidera a iniciativa de tokenização, afirmou que o objetivo é reduzir as barreiras práticas para compradores não residentes, digitalizando a propriedade e simplificando taxas e papelada.
Estamos a construir infraestrutura de investimento de nova geração para tornar o imobiliário japonês acessível à escala global.
A tokenização imobiliária está a ganhar tração a nível mundial, e o mercado sofisticado e baseado em regras do Japão torna-o um candidato a uma adoção mais alargada. Para investidores mais pequenos, os modelos fracionários poderiam oferecer exposição a propriedades geradoras de rendimento em Tóquio sem necessidade de comprar uma unidade inteira. Para grandes instituições, os canais de tokenização podem acelerar a liquidação e alargar a distribuição. A qualidade da execução e as proteções ao investidor determinarão a rapidez com que estes modelos escalam.
Prospetiva para 2025: crescimento com mais seletividade
O crescimento dos preços parece destinado a continuar a um ritmo mais moderado. Várias previsões privadas apontam para uma subida de 5 a 6 por cento nos preços imobiliários de Tóquio em 2025, após um ganho de 8 por cento no ano passado. Os promotores pretendem aumentar os lançamentos de condomínios, mas é ainda improvável que o abastecimento acompanhe a procura nos distritos centrais. A ocupação residencial deve permanecer apertada à medida que a migração urbana persiste e a contratação internacional apoia o segmento de luxo do mercado. Nos escritórios, torres de alta qualidade junto aos transportes devem manter o momentum de arrendamento, enquanto edifícios mais antigos poderão necessitar de melhorias ou reposicionamento para competir.
As tendências de construção apontam para escassez futura. As licenças de construção de habitação desceram cerca de 1 por cento em 2024 e caíram 4,6 por cento em janeiro de 2025, um sinal de que o crescimento do leque de projetos poderá não satisfazer integralmente a procura crescente. Isso poderia acrescentar pressão ascendente a preços e rendas, especialmente no centro da cidade. Em simultâneo, os promotores logísticos continuam a acrescentar capacidade nos corredores-chave em torno de Tóquio e Yokohama, para servir o crescimento do comércio eletrónico.
Os riscos permanecem. Uma subida mais rápida das taxas de juro nacionais estreitaria o spread que os investidores estrangeiros valorizam, mesmo que os níveis se mantivessem baixos em comparação global. A força do iene reduziria os ventos a favor cambiais. Regras mais rígidas sobre arrendamentos de curta duração poderiam alterar o fluxo de caixa de certos ativos. Os decisores políticos também poderiam rever medidas que tocam a propriedade estrangeira em distritos específicos. Por agora, a liquidez, a estabilidade e o crescimento das rendas continuam a sustentar a aposta no imobiliário de Tóquio.
Pontos-chave
- Os preços do solo nas principais cidades japonesas subiram na primeira metade de 2025, apoiados por forte investimento estrangeiro, taxas baixas e um iene fraco.
- Os investidores estrangeiros aplicaram cerca de 1,14 biliões de ienes no primeiro semestre, com Tóquio a somar cerca de 13,2 mil milhões de dólares em operações.
- Os spreads de rendimento, a abertura legal à propriedade plena estrangeira e a procura constante de arrendamento estão a puxar capital para Tóquio.
- A vacância de escritórios Classe A situa-se perto de 3,4 por cento, com rendas de primeira linha a subir e edifícios mais antigos sob pressão de renovação.
- A habitação multifamiliar e a logística lideram as entradas, enquanto grandes fundos fecharam novos veículos no Japão e efetuaram transações recorde.
- Os distritos centrais tiveram os ganhos mais rápidos, com o condomínio novo médio no centro de Tóquio a rondar 112 milhões de ienes em 2024 e os preços ainda em tendência ascendente.
- O debate político intensifica-se à medida que a acessibilidade agrava nas zonas de primeira linha, enquanto os arrendamentos de curta duração contribuem para fricção nos bairros em zonas turísticas.
- Projetos de tokenização estão a surgir para abrir o acesso a investidores no estrangeiro através de estruturas digitais conformes.
- As previsões apontam para crescimento de 5 a 6 por cento nos preços em 2025, com ocupação apertada e abastecimento novo limitado a sustentar o mercado.
- Os riscos-chave incluem taxas de juro mais elevadas, volatilidade cambial e potenciais mudanças de regras que afetem os arrendamentos de curta duração ou grupos específicos de compradores.