Dentro da corrida para colocar a China no centro da próxima onda de VE
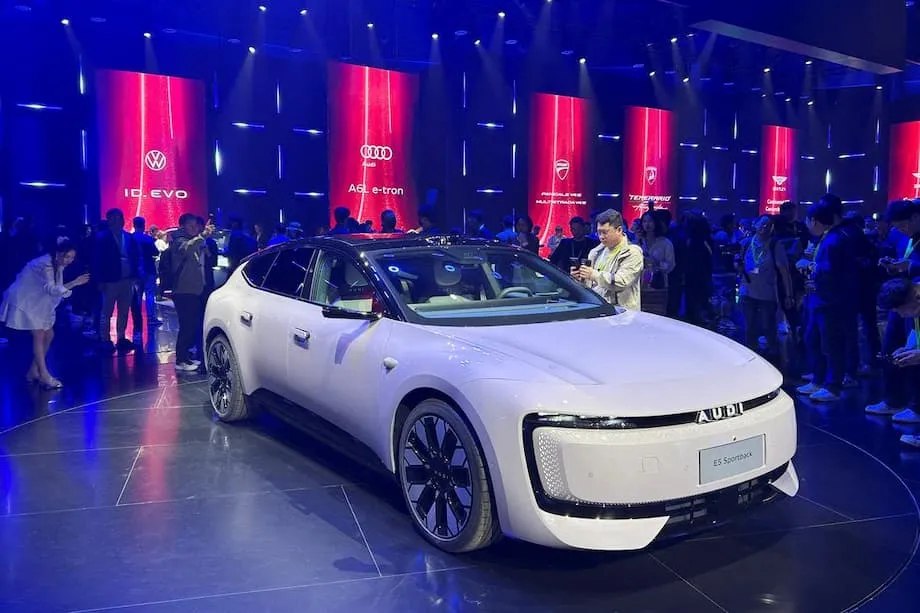
Quando os gestores seniores da Audi estudaram pela primeira vez o Zeekr 001, um fastback elétrico de longa autonomia que combinava estilo europeu com software e know-how de baterias chinês, pareceu um ponto de viragem. Em 18 meses, a Audi desenvolveu o E5 Sportback para a China utilizando componentes centrais do parceiro local SAIC, desde baterias e motores elétricos até ao infotenimento e à assistência ao condutor. Essa velocidade é agora o referencial. Fabricantes globais, desde a Volkswagen até à Toyota, Renault e Ford, procuram plataformas, eletrónicas e software chineses para lançar novos modelos elétricos no mercado mais depressa e a custo mais baixo. Fornecedores e marcas chinesas também veem uma oportunidade. A intensa concorrência interna e as barreiras comerciais no exterior estão a levá-los a licenciar tecnologia, vender chassi e eletrónicos completos "em caixa" e a celebrar acordos de fábrica no estrangeiro.
Índice
- Dentro da corrida para colocar a China no centro da próxima onda de VE
- Como a China construiu a vantagem nos VE
- Políticas, escala e baterias
- Design de software primeiro, lançamentos mais rápidos
- Acordos de licenciamento e partilha de plataformas aceleram lançamentos
- O manual Intel Inside, aplicado aos carros
- Tecnologia de baterias e a cadeia de abastecimento por trás dos novos designs
- Barreiras comerciais redesenham o mapa
- O que os fabricantes tradicionais ganham e arriscam
- Manter a identidade enquanto se compra velocidade
- Onde os VE e a tecnologia chinesas se estão a espalhar
- O que isto significa para os consumidores e para o clima
- O que deve saber
Isto vai além do fornecimento de peças. O centro de gravidade do design, do software e das baterias dos veículos elétricos deslocou-se para a China após duas décadas de apoio político, investimento e escala. O resultado está a mudar a aparência dos automóveis, a forma como são concebidos e a forma como as marcas os lançam. Colide também com uma vaga crescente de tarifas e controlos à exportação, que estão a redesenhar onde os veículos, as baterias e o código são produzidos. A nova dinâmica combina colaboração e rivalidade, com ambos os lados a tentar capturar valor enquanto protegem os seus activos mais preciços.
Como a China construiu a vantagem nos VE
A China não chegou à liderança por acaso. Políticas nacionais e locais que remontam ao início dos anos 2000 priorizaram a mobilidade elétrica, financiando investigação, frotas-piloto e compras públicas. Subsídios e benefícios fiscais baixaram os preços para os compradores e deram às empresas nacionais margem para melhorar os produtos. As cidades aceleraram a libertando-se das restrições de matrícula para os carros elétricos e electrificando autocarros e táxis. Como resultado, a China é há anos o maior mercado de VE. Em 2023, as vendas globais de automóveis elétricos aproximar-seam de 14 milhões, e a China registou cerca de 8,1 milhões deles, muito à frente da Europa e dos Estados Unidos. A concorrência dentro da China é implacável, e essa pressão ajudou a acelerar a inovação em baterias, software e fabrico.
Políticas, escala e baterias
A escala veio com profundidade na cadeia de abastecimento. Campeões das baterias aperfeiçoaram células de fosfato de ferro e lítio (LFP), mais baratas e duráveis do que muitas químicas à base de níquel. As fábricas otimizaram o design dos módulos e a gestão térmica, aumentando a densidade energética e a segurança, reduzindo custos. A China também construiu domínio no refinamento de minerais-chave e na produção de componentes de baterias, criando um circuito mais previsível para os fabricantes nacionais. A fábrica da Xangai da Tesla beneficiou do mesmo ambiente, mostrando como as empresas globais podem prosperar dentro do ecossistema de VE da China. O forte interesse dos consumidores por funcionalidades conectadas e atualizações frequentes de software consolidou ainda mais uma abordagem de software primeiro nos veículos.
Design de software primeiro, lançamentos mais rápidos
Uma marca distintiva da liderança da China é uma mentalidade modular. Fabricantes e fornecedores desenham alicerces centrais, por vezes chamados chassi skate, com módulos de bateria padronizados, motores elétricos, eletrónica de potência e uma arquitetura eletrónica centralizada. Isto permite a iteração rápida de estilos de carroçaria e níveis de acabamento sobre um núcleo estável. O software define muitas funcionalidades que antes dependiam do hardware, desde a assistência ao condutor ao design do habitáculo. As atualizações por via aérea permitem que os carros melhorem após a compra. Para fabricantes tradicionais com estruturas internas complexas, importar uma plataforma ou disposição eletrónica chinesa madura pode poupar anos de desenvolvimento.
Acordos de licenciamento e partilha de plataformas aceleram lançamentos
A lista de parcerias transfronteiriças está a crescer. O E5 Sportback, focado na China da Audi, baseia-se em tecnologia da SAIC. A Volkswagen está a co-desenvolver modelos dedicados à China com a Xpeng e a avaliar a disposição eletrónica e de software da Xpeng. A Toyota trabalhou com a GAC para produtos específicos da China. O Dacia Spring, de baixo custo da Renault para a Europa, assenta numa plataforma da Dongfeng, e o próximo Twingo está a ser concebido em Xangai com apoio de uma empresa chinesa de engenharia de VE. A Ford tem procurado um parceiro chinês para fornecer uma plataforma de VE. A Leapmotor formou uma aliança global com a Stellantis que inclui licenciamento de tecnologia e exportação de veículos completos.
Stefan Poetzl, que lidera vendas e marketing na SAIC Audi, descreveu o choque que pôs esta onda em movimento.
O Zeekr 001 na altura chocou praticamente toda a gente. Precisávamos de fazer algo a respeito.
Consultores do sector dizem que a abordagem pode ser um bom intercâmbio. As marcas ocidentais compram tempo e reduzem risco. As empresas chinesas abrem uma nova fonte de receitas enquanto as margens do mercado interno são esmagadas por uma guerra de preços. O resultado é uma enxurrada de ofertas de marca branca que incluem chassi, integração de baterias, software de propulsão e sistemas avançados de assistência ao condutor (ADAS). Usar um pacote já disponível pode poupar milhares de milhões de dólares e comprimir um ciclo de desenvolvimento típico de quatro ou cinco anos para perto de dois.
O manual Intel Inside, aplicado aos carros
Muitos executivos comparam a transição ao período dos anos 1990, quando uma única marca de chips alimentava silenciosamente muitos PC. Aqui, o "inside" invisível é uma plataforma de VE madura e uma espinha dorsal eletrónica. A parceria da Volkswagen com a Xpeng é um exemplo. O objetivo é enxertar uma arquitetura ágil e centrada no software em modelos para a China, considerando depois um uso mais alargado. Yale Zhang, diretor-geral da consultora AutoForesight, afirmou que a estratégia poderia ser exportável.
Se funcionar na China, a Volkswagen poderia aplicar a estratégia globalmente.
Os analistas acrescentam que carros baseados em tecnologia comprovada no mercado intenso da China tendem a ter riscos reduzidos em termos de qualidade e funcionalidade. Isto ajuda as marcas tradicionais a entregar VE credíveis mais depressa e com menos surpresas, enquanto reconstruem as capacidades internas de software e baterias.
Tecnologia de baterias e a cadeia de abastecimento por trás dos novos designs
As baterias continuam a ser a maior rubrica na lista de materiais de um VE e uma alavanca determinante de autonomia, segurança e preço. Empresas chinesas levaram a química LFP para a corrente principal, lideradas por inovações como módulos tipo lâmina que empacotam as células de forma mais eficiente. O fosfato de ferro, manganês e lítio (LMFP) também está a sair dos laboratórios para a produção. Em paralelo, melhorias no software de gestão de baterias, no arrefecimento e na integração estrutural aumentaram o desempenho. Este progresso suporta VE mais acessíveis sem sacrificar a autonomia que muitos compradores desejam.
Os fornecedores agora vendem mais do que células. Empacotam plataformas rodantes completas que incluem bandejas de baterias, pontos de montagem da suspensão e sistemas de alta tensão. O novo chassi Bedrock da CATL, apresentado recentemente na Europa, foi concebido para permitir que os fabricantes variem os estilos de carroçaria padronizando a engenharia pesada por baixo. Hu Guoliang, executivo da CATL, enquadrou a proposta em termos de consumidor.
O chassi permitirá aos consumidores decidir como um VE parece, em vez de deixar gigantes do automóvel decidir o que vender.
A China também reforçou o controlo sobre know-how sensível. Novas regras exigem licenças para transferir várias tecnologias-chave de fabrico de baterias para o estrangeiro, incluindo processos ligados a materiais de cátodo e à extração de lítio. A intenção é proteger uma vantagem conquistada com esforço e orientar a colaboração estrangeira para vias controladas, como fábricas em território chinês ou acordos de licenciamento. Isto intersecta com políticas na Europa e na América do Norte que visam localizar a produção de baterias. Um modelo é o licenciamento de tecnologia sem controlo acionário, como um know-how de baterias chinês licenciado a uma fábrica operada por um parceiro ocidental.
Barreiras comerciais redesenham o mapa
Os governos estão a agir rapidamente para gerir a subida das exportações chinesas de VE e para defender planos de indústria doméstica. Os Estados Unidos elevaram as tarifas sobre automóveis elétricos chineses para 100 por cento, um nível que os mantém fora do mercado e poderá travar a adoção a curto prazo. A União Europeia anunciou direitos antidumping provisórios até 37,6 por cento sobre VE chineses enquanto finaliza uma investigação. O Canadá elevou a sua tarifa sobre VE chineses para 100 por cento. O México propôs uma tarifa de 50 por cento sobre automóveis de países sem acordo de livre comércio, medida que recairia fortemente sobre veículos fabricados na China e poderia apanhar também modelos encaminhados através do México por marcas sem fábricas locais.
A China respondeu nos fóruns comerciais e com medidas retaliatórias direcionadas, e sinalizou que controlos à exportação de minerais críticos e processos de baterias estão em cima da mesa. As empresas reagem deslocando a montagem para países terceiros, acelerando projetos de fábricas na Europa ou recorrendo ao licenciamento para separar as transferências de software e plataforma da montagem final. A Europa procura investimentos em baterias e veículos para manter valor no bloco. A Hungria tornou-se um ponto focal, atraindo grandes fábricas de baterias e novos projetos de veículos ligados a parceiros chineses.
Dentro da China, a superprodução e uma feroz guerra de preços estão a impulsionar a exportação. Apenas uma fração dos fabricantes opera fábricas perto de uma utilização eficiente, pelo que os jogadores mais fortes estão a enviar carros para o estrangeiro em número crescente. A forte integração vertical da BYD, das células à eletrónica de potência, dá-lhe espaço para reduzir preços de tabela mantendo a rentabilidade. A operação em Xangai da Tesla também correu com utilização muito elevada, reforçando como a escala e a disciplina de processo se traduzem em vantagem de custo. A viragem para a exportação não salvará todas as marcas, mas já está a remodelar showrooms desde o Sudeste Asiático até ao Médio Oriente e partes da Europa.
O que os fabricantes tradicionais ganham e arriscam
O apelo das plataformas de VE chinesas é a velocidade e a certeza. Um skate e uma disposição eletrónica comprovados podem suportar vários modelos. Isto liberta recursos para o estilo, o afinação, a interface ao utilizador e funcionalidades específicas da marca. Também desbloqueia arquiteturas eletrónicas modernas que centralizam a computação e simplificam as atualizações de software. Para muitos incumbentes, isto é uma ponte para uma era em que os carros são concebidos em torno do software e da eletrónica de potência, e não de um motor e uma caixa de velocidades.
Há um compromisso. Se muitas marcas comprarem o mesmo núcleo, a diferenciação pode estreitar-se. A dependência de parceiros também pode limitar o controlo sobre custos, roteiros e dados. O antigo diretor-executivo da Aston Martin, Andy Palmer, advertiu que terceirizar demasiado pode corroer a identidade e a profundidade estratégica de uma marca.
A longo prazo, está lixado porque é apenas um retalhista.
Manter a identidade enquanto se compra velocidade
Alguns fabricantes tentam uma abordagem híbrida. Adotam a plataforma de um parceiro e depois integram a sua própria interface homem-máquina, pilhas de segurança e afinação do chassi para manter uma sensação familiar. Outros co-desenvolvem camadas eletrónicas para que o software, o tratamento de dados e os serviços em nuvem permaneçam internamente. O objetivo é capturar ganhos de tempo de lançamento sem se tornarem intermutáveis. É também por isso que alguns partenariados começam na China, onde as pressões de velocidade são mais altas, com a opção de adaptar o modelo noutro local caso venha a ser bem-sucedido.
Onde os VE e a tecnologia chinesas se estão a espalhar
Os automóveis elétricos representaram cerca de 18 por cento das vendas globais em 2023, e o número ainda está a subir. As vendas continuam concentradas na China, Europa e Estados Unidos, mas o crescimento está a acelerar no Sudeste Asiático e na América Latina. Os consumidores apontam consistentemente a autonomia, o acesso a carregamento e o preço como principais preocupações. A autonomia real desejada situa-se em torno de 500 quilómetros, e muitos compradores não pagarão um prémio sobre modelos a gasolina semelhantes. É aí que contam as estruturas de custo chinesas. Módulos LFP, integração vertical e fábricas eficientes permitem preços atraçantes sem remover funcionalidades, o que por sua vez pressiona concorrentes a cortar custos ou a criar parcerias.
A política comercial está a alterar as rotas para o mercado. Os VE chineses estão ausentes dos Estados Unidos por enquanto devido às tarifas, pelo que as empresas estão a apostar na Europa, Médio Oriente, Austrália e partes da Ásia e da América do Sul. O México tem sido um ponto brilhante de crescimento, embora as tarifas propostas possam alterar o cálculo se forem aprovadas pelo Congresso. Há também uma onda de planeamento de fábricas na Europa para atenuar a exposição a tarifas. Entretanto, a tecnologia chinesa chega cada vez mais dentro de marcas ocidentais. Programas conjuntos entre marcas europeias ou americanas e parceiros chineses trazem sistemas de baterias maduros, assistência ao condutor e infotenimento para carros com insígnias familiares.
No interior, a guerra de preços da China continua a remodelar o campo. Líderes como a BYD reduziram agressivamente os preços, ajudadas pela produção interna de baterias e chips. Novos concorrentes surgiram e algumas empresas de tecnologia estão a entrar no automóvel, mas muitos jogadores mais pequenos enfrentam pressão de consolidação. A intensidade da concorrência interna é uma das razões pelas quais as marcas tradicionais veem vantagem em licenciar tecnologia chinesa. Compram não só velocidade como também acesso a sistemas já testados num mercado exigente.
O que isto significa para os consumidores e para o clima
Para os compradores, a convergência tem efeitos claros. Chegam mais modelos mais depressa, com melhor autonomia pelo dinheiro, ecrãs maiores, controlo por voz mais inteligente e ADAS mais capazes. As atualizações por via aérea podem corrigir erros e adicionar funcionalidades sem visita ao concessionário. Modelos pequenos e eficientes estão a ganhar nova atenção à medida que alguns países exploram incentivos que favorecem veículos mais ligeiros. Um mercado de VE usados em crescimento alargará ainda mais o acesso à medida que os primeiros modelos chegam a segundos proprietários.
Para os objetivos climáticos, o quadro é misto. Os VE acessíveis aceleram a adoção e podem reduzir emissões se alimentados por redes mais limpas. Tarifas que mantêm modelos mais baratos fora de grandes mercados podem travar a transição, pelo menos a curto prazo, mesmo que apoiem planos industriais nacionais. Cadeias de abastecimento fragmentadas também podem acrescentar custos e atrasos. Os decisores políticos tentam equilibrar segurança energética, estratégia industrial e adoção pelos consumidores. A reciclagem de baterias e a diversificação do fornecimento de minerais estão a subir na agenda para reduzir risco e impacto ambiental. A próxima fase testará se a colaboração, o licenciamento e a produção local direcionada conseguem manter preços controlados cumpre as restrições políticas.
O que deve saber
- Fabricantes globais estão a adotar plataformas, eletrónicas e software de VE chineses para reduzir tempo e custo de desenvolvimento.
- O E5 Sportback da Audi para a China foi concebido em 18 meses usando tecnologia da SAIC, sinalizando um novo ritmo para as marcas tradicionais.
- A Volkswagen está a co-desenvolver modelos com a Xpeng, e a Renault usou plataformas chinesas para o Dacia Spring e o próximo Twingo.
- A liderança da China assenta em apoio político, escala e inovação em baterias, especialmente em LFP e integração de módulos.
- Novos controlos à exportação da China exigem licenças para transferir várias tecnologias de fabrico de baterias para o estrangeiro.
- As tarifas estão a subir: os Estados Unidos a 100 por cento sobre VE chineses, a União Europeia com direitos antidumping provisórios, e o Canadá a 100 por cento.
- O México propôs uma tarifa de 50 por cento sobre automóveis de países sem TLC, o que afetaria veículos fabricados na China se for aprovada.
- Empresas chinesas reagem com fábricas no estrangeiro, acordos de licenciamento e exportações para mercados com menos barreiras.
- A superprodução interna e a guerra de preços na China estão a impulsionar o crescimento das exportações e a consolidação entre marcas.
- Os consumidores devem ver mais escolha e valor em VE, embora as tarifas possam travar a adoção em algumas regiões a curto prazo.