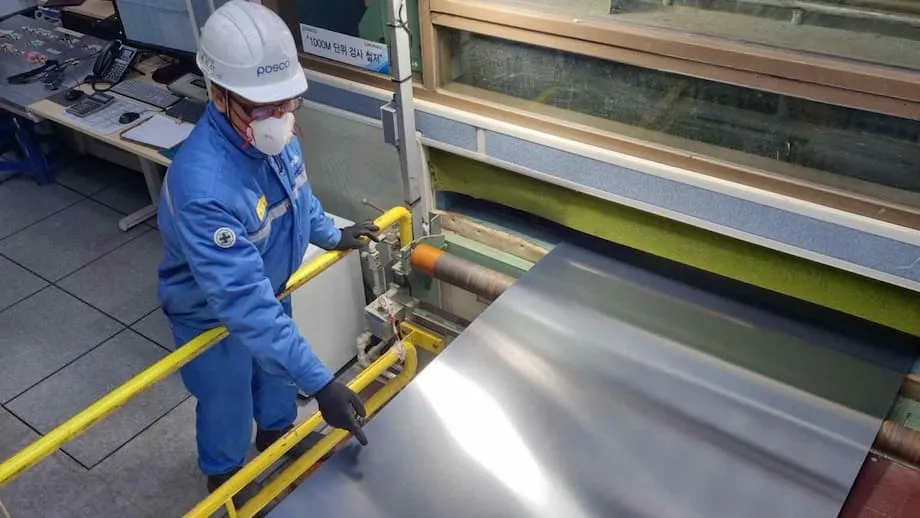
A Indústria Siderúrgica da Coreia do Sul num Ponto de Viragem
A Coreia do Sul, há muito considerada uma potência da indústria siderúrgica global, enfrenta uma convergência sem precedentes de desafios. O sector siderúrgico do país, outrora celebrado pelas suas exportações robustas e pelo seu avanço tecnológico, encontra-se agora comprimido pela fraca procura interna, pela vaga de importações chinesas baratas e por uma cascata de tarifas dos EUA que ameaçam a sua competitividade no palco mundial. Como sexto maior produtor de aço do mundo, o dilema da Coreia do Sul é emblemático da mudança de dinâmicas no comércio e na manufatura globais.
Índice
- A Indústria Siderúrgica da Coreia do Sul num Ponto de Viragem
- O Que Está Por Trás da Ameaça Triplice?
- Como as Tarifas dos EUA Moldaram o Panorama
- Aço Chinês: Excedente de Capacidade e Repercussões Globais
- É o Dumping o Problema Real?
- Impacto Económico: Exportações, Mercados e Resposta da Indústria
- Mudanças Estratégicas: Investimento no Estrangeiro e Diversificação
- Implicações Mais Alargadas: Tensões Comerciais Globais e Prospetiva do Sector
- Respostas Diplomáticas e Políticas
- Vozes do Sector e Análise de Especialistas
- O Que Esperar para o Aço Sul-Coreano?
- Em Síntese
O Que Está Por Trás da Ameaça Triplice?
A crise atual tem raízes em três pressões interligadas:
- Fraca Procura Interna: Os sectores da construção e da manufatura da Coreia do Sul, tradicionalmente grandes consumidores de aço, desaceleraram no seio de uma incerteza económica mais alargada. Isto deixou siderúrgicas como a POSCO e a Hyundai Steel com capacidade instalada excedente e margens de lucro em contracção.
- Enxurrada de Aço Chinês Barato: A China, que produz mais aço do que o resto do mundo em conjunto, aumentou as exportações à medida que a sua própria economia arrefece e a construção interna desacelera. Os fabricantes sul-coreanos enfrentam agora uma avalanche de aço chinês de baixo custo, o que torna mais difícil competir tanto no mercado interno como no exterior.
- Tarifas dos EUA e Barreiras Comerciais: Os Estados Unidos, outrora um importante mercado para o aço sul-coreano, impuseram uma série de tarifas crescentes. Estas medidas, concebidas para proteger a indústria americana, tornaram cada vez mais difícil para as siderúrgicas coreanas manterem a sua posição no lucrativo mercado dos EUA.
Estes fatores convergiram para criar uma tempestade perfeita, obrigando as siderúrgicas sul-coreanas a repensar as suas estratégias e a procurar novos caminhos de crescimento.
Como as Tarifas dos EUA Moldaram o Panorama
A política comercial dos EUA tem sido um alvo em movimento ao longo da última década. Em 2018, o presidente Trump impôs uma tarifa de 25% sobre as importações de aço e uma tarifa de 10% sobre o alumínio, citando preocupações de segurança nacional ao abrigo da Secção 232 da Lei de Expansão Comercial. Embora alguns países, incluindo a Coreia do Sul, tenham inicialmente negociado isenções ou quotas, estes arranjos desfizeram-se desde então.
No início de 2025, a administração Trump anunciou uma expansão abrangente das tarifas, eliminando a maioria das isenções por país e elevando a tarifa do alumínio para 25%. Em junho, os EUA intensificaram a aposta, declarando uma tarifa de 50% sobre as importações de aço e alumínio, incluindo centenas de produtos derivados. Este movimento gerou ondas de choque nos mercados globais e atingiu particularmente as siderúrgicas sul-coreanas.
De acordo com o New York Times, a Coreia do Sul é o quarto maior exportador de aço para os EUA, atrás do Canadá, do México e do Brasil. As novas tarifas, em vigor a partir de março e junho de 2025, tornaram o aço coreano significativamente mais caro para os compradores americanos, corroendo quotas de mercado e lucros.
Aço Chinês: Excedente de Capacidade e Repercussões Globais
O papel da China na saga do aço é direto e indireto. Embora as exportações de aço chinês para os EUA sejam limitadas devido às tarifas e restrições comerciais existentes, o vasto excedente de capacidade da China tem repercussões globais. À medida que a procura interna vacila — impulsionada pela bolha imobiliária e pela desaceleração da construção — as siderúrgicas chinesas intensificaram as exportações, inundando os mercados da Ásia, da Europa e não só com aço barato.
Este excedente pressionou os preços globais do aço, tornando mais difícil para concorrentes como a Coreia do Sul manterem a rentabilidade. O aço chinês não é apenas mais barato, mas também cada vez de maior qualidade, graças aos avanços tecnológicos e a cadeias de abastecimento eficientes. Os fabricantes sul-coreanos, que dependem do aço para a construção naval, a indústria automóvel e a eletrónica, enfrentam agora escolhas difíceis: pagar mais por aço nacional ou arriscar-se a depender de importações que poderão estar sujeitas a futuras barreiras comerciais.
É o Dumping o Problema Real?
O Ministério da Economia e das Finanças da Coreia do Sul anunciou a criação de uma equipa anti-dumping para investigar práticas comerciais injustas, particularmente por parte da China. Contudo, especialistas e analistas do sector argumentam que o principal desafio não é o dumping — vender abaixo do custo —, mas sim a pura escala e eficiência da produção chinesa. Como nota o Global Times, há poucas evidências de dumping por parte da China no mercado sul-coreano. Em vez disso, os preços competitivos resultam da avançada cadeia industrial da China e das economias de escala.
Os esforços para impor direitos anti-dumping poderão ter o efeito contrário ao pretendido, encarecendo os custos para as indústrias sul-coreanas que dependem de aço acessível, como a construção naval e a fabricação automóvel. A verdadeira solução, afirmam os especialistas, reside na inovação, no investimento e na procura de novos mercados — não no protecionismo.
Impacto Económico: Exportações, Mercados e Resposta da Indústria
As consequências económicas das tarifas dos EUA e da concorrência chinesa já são visíveis nos dados de comércio e nos mercados financeiros da Coreia do Sul. De acordo com a Reuters, o crescimento das exportações sul-coreanas desacelerou em agosto de 2025, com as remessas destinadas aos EUA a cair 2,7% em termos homólogos. Embora as exportações globais tenham aumentado 3%, este foi o ganho mais fraco em meses, refletindo o arrasto das tarifas mais elevadas dos EUA.
As ações de grandes siderúrgicas como a POSCO e a Hyundai Steel despenceram, com quedas de 3% e mais registadas após os anúncios das tarifas. A incerteza em torno da política comercial dos EUA abalou ainda mais os investidores, uma vez que as alterações frequentes nas taxas tarifárias dificultam o planeamento a longo prazo.
Apesar dos ventos em contra, as remessas de aço sul-coreano para os EUA aumentaram efetivamente 12% em abril de 2025 em relação ao ano anterior, à medida que os exportadores se apressaram para antecipar a entrada em vigor das novas tarifas. No entanto, esta antecipação de compras dificilmente será sustentável, e dirigentes da indústria alertam para encargos crescentes se os preços nos EUA não subirem para compensar os custos mais elevados.
Mudanças Estratégicas: Investimento no Estrangeiro e Diversificação
Em resposta a estes desafios, as siderúrgicas sul-coreanas estão a investir no exterior e a procurar diversificar os seus mercados. A Hyundai Steel anunciou uma fábrica de 5,8 mil milhões de dólares na Luisiana, prevista para abrir em 2029, com a POSCO a assinar como parceira de capital. Estes movimentos visam contornar as tarifas dos EUA produzindo aço localmente, mas os benefícios não se materializarão durante vários anos.
Simultaneamente, a Coreia do Sul está a explorar novos mercados de exportação no Sudeste Asiático, no Médio Oriente e na Europa. Contudo, mesmo estas regiões estão a apertar as barreiras comerciais. O Reino Unido, por exemplo, impôs recentemente quotas mais rigorosas sobre as importações de aço da Coreia do Sul, do Vietname e da Argélia, com os volumes excedentes sujeitos a uma taxa de 25%. Isto reflete uma tendência mais ampla de protecionismo à medida que os países procuram proteger as suas indústrias nacionais do excedente global.
Implicações Mais Alargadas: Tensões Comerciais Globais e Prospetiva do Sector
A crise siderúrgica sul-coreana é um microcosmo de tensões comerciais globais mais alargadas. Os EUA, tanto sob as administrações Trump como Biden, usaram as tarifas como ferramenta para proteger indústrias nacionais e abordar práticas percebidas como injustas por parte da China e outros. Estas medidas desencadearam ações retaliatórias, com países como a China, a UE e o Canadá a impor as suas próprias tarifas sobre bens americanos.
Para a indústria siderúrgica, o resultado tem sido um mercado global fragmentado, com preços mais elevados para consumidores e fabricantes, perturbações nas cadeias de abastecimento e incerteza acrescida. Os fabricantes dos EUA, especialmente na automóvel e na construção, enfrentam agora custos de produção mais elevados, o que poderá corroer a sua competitividade e alimentar a inflação.
Entretanto, o excedente global de aço não mostra sinais de diminuição. O excedente de capacidade da China, impulsionado por anos de investimento agressivo e por uma economia interna em desaceleração, continua a pesar sobre os preços. À medida que mais países erguem barreiras comerciais, paira o risco de uma guerra comercial prolongada, com consequências negativas para o crescimento e a estabilidade.
Respostas Diplomáticas e Políticas
A Coreia do Sul procurou negociar isenções e acordos comerciais com os EUA, mas o progresso tem sido lento e complicado por transições políticas. O presidente Lee Jae-myung, que tomou posse em junho de 2025, sublinhou a necessidade de acordos mutuamente benéficos e de cooperação industrial. Numa declaração recente, Lee afirmou:
Este acordo é o resultado do alinhamento dos interesses dos EUA em revitalizar a sua indústria manufatureira com a nossa determinação em expandir a competitividade das nossas empresas no mercado dos EUA. Com isto, antecipamos que a cooperação industrial entre a Coreia e os EUA será ainda mais reforçada, e que a aliança Coreia-EUA se tornará ainda mais sólida.
No entanto, muitas das tarifas existentes permanecem em vigor, e a prospetiva de alívio adicional é incerta. A posição negocial da Coreia do Sul é complicada pela sua dependência das exportações e pela necessidade de equilibrar relações tanto com os EUA como com a China.
Vozes do Sector e Análise de Especialistas
Especialistas da indústria e economistas pronunciaram-se sobre a crise, oferecendo uma variedade de perspetivas. Kathleen Oh, economista-chefe da Coreia na Morgan Stanley, descreveu o recente acordo comercial entre os EUA e a Coreia do Sul como «o pior evitado», salientando que, embora o acordo tenha evitado tarifas ainda mais severas, fez pouco para abordar os desafios subjacentes.
Outros, como Chelsea Ye, da McCloskey, apontam para a volatilidade da política comercial dos EUA como uma importante fonte de incerteza. As alterações frequentes nas taxas tarifárias e na cobertura de produtos dificultam o planeamento de investimentos e a gestão das cadeias de abastecimento por parte das empresas.
No plano político, os analistas argumentam que a Coreia do Sul deve focar-se na inovação, na eficiência e no desenvolvimento das cadeias de abastecimento para se manter competitiva. Medidas protecionistas, como direitos anti-dumping, podem oferecer alívio a curto prazo, mas correm o risco de prejudicar indústrias a jusante e de elevar os custos para os consumidores.
O Que Esperar para o Aço Sul-Coreano?
O caminho a seguir para a indústria siderúrgica da Coreia do Sul está repleto de desafios, mas não sem oportunidades. As estratégias-chave incluem:
- Investir em Manufatura Avançada: Modernizar tecnologias e processos para produzir produtos siderúrgicos de maior valor agregado capazes de competir globalmente.
- Expandir Operações no Estrangeiro: Construir fábricas e joint ventures em mercados-chave para contornar tarifas e garantir procura local.
- Diversificar Mercados de Exportação: Reduzir a dependência dos EUA e da China, incidindo sobre mercados emergentes no Sudeste Asiático, no Médio Oriente e em África.
- Reforçar Cadeias de Abastecimento: Colaborar com indústrias nacionais para garantir um acesso estável e economicamente eficiente a matérias-primas e componentes.
No final de contas, a resiliência do sector dependerá da sua capacidade de se adaptar a um ambiente global em rápida mudança, marcado por protecionismo, disrupção tecnológica e padrões de procura em transformação.
Em Síntese
- A indústria siderúrgica da Coreia do Sul enfrenta uma ameaça tripla: fraca procura interna, importações chinesas baratas e tarifas dos EUA em escalada.
- As tarifas dos EUA subiram até 50% sobre as importações de aço e alumínio, afetando gravemente os exportadores coreanos e os fluxos de comércio globais.
- O excedente de capacidade siderúrgica da China está a inundar os mercados globais, pressionando os preços e intensificando a concorrência para os produtores sul-coreanos.
- Os mercados financeiros reagiram com forte volatilidade, com as ações de grandes siderúrgicas coreanas a cair e o crescimento das exportações a desacelerar.
- As siderúrgicas sul-coreanas estão a investir no exterior e a procurar novos mercados, mas enfrentam um protecionismo crescente na Europa e noutras regiões.
- Os especialistas apelam a um foco na inovação, na eficiência e no desenvolvimento das cadeias de abastecimento em vez de medidas protecionistas.
- O futuro da indústria siderúrgica da Coreia do Sul dependerá da sua capacidade de se adaptar às mudanças no comércio global e às transformações tecnológicas.