O Cerco à Mineração de Lítio da China: Porque 2025 Marca um Ponto de Viragem
A China, maior produtora e processadora de lítio do mundo, entrou numa nova era de regulamentação e controlo estratégico sobre o seu setor de mineração de lítio. Em julho de 2025, alterações abrangentes à Lei dos Recursos Minerais do país entraram em vigor, alterando fundamentalmente a forma como o lítio é classificado, extraído e gerido. Estas reformas não se limitam à proteção do ambiente ou à estabilidade do mercado — visam assegurar a dominância da China na cadeia de abastecimento global de baterias e remodelar o futuro dos veículos elétricos (VE), das energias renováveis e da fabricação avançada a nível mundial.
Índice
- O Cerco à Mineração de Lítio da China: Porque 2025 Marca um Ponto de Viragem
- O Que Desencadeou a Reestruturação Regulamentar do Lítio na China?
- Da Autonomia Local ao Controlo Centralizado
- Como Influenciaram a Superprodução e as Guerras de Preços a Política?
- Yichun: o Epicentro da Repressão Regulamentar
- Reações do Mercado e Repercussões Globais
- Motivos Estratégicos: Assegurar a Cadeia de Abastecimento de Baterias da China
- Controlos de Exportação e Mudanças nas Cadeias de Abastecimento Globais
- Impactos Ambientais e Sociais: Rumo às «Minas Verdes»
- Compromissos Sociais e Económicos
- Implicações Mais Largas: O Que Vem a Seguir para a China e o Mundo?
- Em Síntese
Outrora caracterizada por uma expansão rápida e por vezes caótica, a indústria do lítio da China está agora sob escrutínio sem precedentes. A repressão governamental à mineração ilegal, o licenciamento mais apertado e os novos controlos de exportação estão a provocar ondas de choque nos mercados globais, elevando preços e obrigando empresas e países a repensar as suas cadeias de abastecimento. Este artigo explora os motivos por trás da reestruturação regulamentar da China, os impactos imediatos e a longo prazo no mercado do lítio e o que isto significa para a corrida global à eletrificação.
O Que Desencadeou a Reestruturação Regulamentar do Lítio na China?
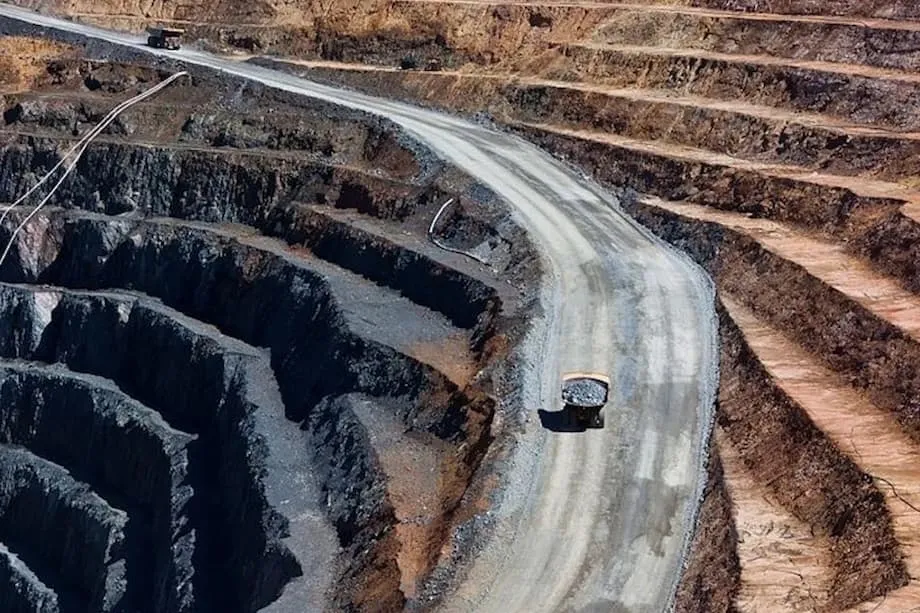
A euforia do lítio na China começou a sério no final da década de 2010, alimentada pelo avanço agressivo do país em direção aos veículos elétricos e ao armazenamento de energia renovável. Até 2022, a China representava cerca de 36% do abastecimento global de lítio e dominava o processamento e o refino dos químicos do lítio essenciais às baterias. Contudo, este crescimento rápido teve um preço: degradação ambiental, superprodução descontrolada e a proliferação de operações mineiras sem licença ou não conformes, especialmente em regiões como Yichun, Jiangxi — apelidada de «capital do lítio» da China.
No início de 2023, as autoridades descobriram uma extração não autorizada de lítio em Yichun, com danos ambientais e até acidentes de transporte. Os reguladores centrais intervieram, encerrando minas ilegais e expondo fragilidades sistémicas na supervisão local. Foi um choque para Pequim, evidenciando os riscos da regulamentação descentralizada e a necessidade urgente de uma abordagem unificada e estratégica aos minerais críticos.
Da Autonomia Local ao Controlo Centralizado
Anteriormente, os governos provinciais e prefecturais tinham autonomia significativa para aprovar direitos mineiros, frequentemente conduzindo a aplicação inconsistente e a lacunas regulamentares. A revisão da Lei dos Recursos Minerais, vigorosa a partir de julho de 2025, alterou isto ao:
- Designar o lítio, pela primeira vez, como mineral estratégico independente;
- Centralizar a autoridade de aprovação de direitos mineiros em minerais estratégicos no Ministério dos Recursos Naturais;
- Definir um teor mínimo de óxido de lítio (Li₂O) de 0,4% para que os depósitos se qualifiquem como jazigos de lítio;
- Obrigar à reclassificação de minas anteriormente registadas sob outras categorias de minerais;
- Reforçar as normas ambientais e de segurança, exigindo o cumprimento dos critérios de «mina verde».
Esta centralização visa eliminar o favoritismo local, fechar lacunas regulamentares e garantir que apenas operadores qualificados e conformes permaneçam no setor.
Como Influenciaram a Superprodução e as Guerras de Preços a Política?
Depois de os preços do lítio atingirem máximos históricos no final de 2022, o mercado sofreu uma inversão dramática. Até ao final de 2023, os preços tinham caído quase 90%, à medida que a nova oferta superava o crescimento da procura, desencadeando uma concorrência feroz e levando muitas minas mais pequenas e de elevado custo a operar no vermelho. Em Jiangxi, cerca de 30% da capacidade de mica de lítio estava inativa no primeiro semestre de 2025 devido a margens negativas.
Esta «corrida para o fundo» ameaçava a saúde a longo prazo da indústria do lítio da China. Os formuladores de política responderam com uma série de reformas do lado da oferta, incluindo:
- Incentivar a consolidação da indústria e reduzir a capacidade excedente;
- Proibir a venda abaixo do custo e adicionar o lítio a uma lista de estabilização de preços;
- Coordenar encerramentos locais para atenuar a superprodução;
- Promover políticas de «anti-involução» — um termo oficial para pôr fim à concorrência redundante e destrutiva.
Ao meio de 2025, o planeador estatal e vários ministérios estavam a usar ativamente o termo «anti-involução» para o lítio e as baterias, sinalizando uma mudança de uma expansão descontrolada para um crescimento controlado e de alta qualidade. A Divisão do Lítio da Associação da Indústria de Metais Não Ferrosos da China apelou a toda a cadeia de abastecimento para resistir à «competição predatória» e centrar-se num desenvolvimento saudável.
Yichun: o Epicentro da Repressão Regulamentar
Yichun, com os seus ricos depósitos de lepidolito e uma indústria de baterias integrada, tornou-se o epicentro do esforço regulamentar da China. Em meados de 2025, o Bureau de Recursos Naturais de Yichun sinalizou oito minas por inconsistências de licenciamento, exigindo relatórios de reservas atualizados e auditorias de conformidade. Os principais problemas incluíam:
- Disparidades entre os direitos de mineração licenciados e os minerais efetivamente extraídos;
- Violações de fronteiras e documentação inadequada;
- Discrepâncias nos relatórios de produção.
Estes problemas refletiam o crescimento rápido e por vezes desordenado do setor. A repressão forçou os operadores a regularizar licenças e a submeter pedidos de renovação — um processo previsto para demorar vários meses. A 9 de agosto de 2025, a mina Jianxiawo da CATL, um fornecedor importante para o gigante das baterias, suspendeu as operações devido à expiração de licenças no âmbito de uma auditoria regional. Esta medida provocou ondas de choque no mercado, com os futuros de carbonato de lítio na Bolsa de Futuros de Guangzhou a subirem 8% num único dia.
Reações do Mercado e Repercussões Globais
O impacto imediato da aplicação regulamentar foi um aumento acentuado dos preços do lítio e maior volatilidade. Segundo a Reuters, os futuros atingiram o limite superior de preço após a suspensão da mina da CATL, enquanto as ações dos produtores globais de lítio dispararam com expectativas de oferta mais restrita. Analistas alertaram que até 17% do abastecimento global de lítio poderiam estar em risco caso ocorressem mais encerramentos, embora encerramentos em larga escala permaneçam improváveis a curto prazo devido a considerações estratégicas.
Motivos Estratégicos: Assegurar a Cadeia de Abastecimento de Baterias da China
A reestruturação regulamentar da China não se limita a limpar a indústria nacional — visa consolidar a liderança do país na cadeia global de abastecimento de baterias e VE. Em julho de 2025, o Ministério do Comércio e o Ministério da Tecnologia emitiram novas restrições de exportação a tecnologias-chave de baterias, incluindo o processamento de carbonato e hidróxido de lítio, a preparação de materiais catódicos e a extração de gálio. Estas medidas:
- Exigem aprovação prévia para a exportação de tecnologias restritas;
- Aumentam os custos e os prazos de conformidade para empresas envolvidas em joint ventures ou acordos de prestação de serviços técnicos;
- Sinalizam a intenção da China de controlar a cadeia de valor das baterias a jusante e a montante.
Ao elevar as barreiras de entrada e filtrar capacidade especulativa ou obsoleta, a China visa reduzir o excesso de oferta doméstico, estabilizar os preços e garantir que apenas operadores tecnologicamente avançados e ambientalmente conformes permaneçam. Esta abordagem espelha reformas anteriores do lado da oferta no aço e no carvão, onde o governo interveio para resolver a superprodução e o risco financeiro.
Controlos de Exportação e Mudanças nas Cadeias de Abastecimento Globais
A dominância da China no lítio e nas terras raras tem tornado as indústrias a jusante — especialmente os fabricantes de automóveis e de eletrónicas — cada vez mais vulneráveis a riscos regulamentares e geopolíticos. Os recentes requisitos de licenciamento de exportação levaram fabricantes de equipamento original (OEM) em todo o mundo a diversificar as suas cadeias de abastecimento, investir em tecnologias alternativas e procurar novas fontes de minerais críticos fora da China. Contudo, construir novas cadeias de abastecimento é dispendioso e demorado, e as capacidades de processamento da China permanecem inigualáveis a curto prazo.
Impactos Ambientais e Sociais: Rumo às «Minas Verdes»
A proteção ambiental é um pilar central do novo regime regulamentar. A revisão da Lei dos Recursos Minerais obriga ao cumprimento dos critérios de «mina verde», exigindo que as empresas mineradoras:
- Realizem avaliações de impacto ambiental e trabalhos de reabilitação;
- Estabeleçam fundos de reabilitação e planos de encerramento;
- Adotem tecnologias avançadas para minimizar danos ecológicos.
As empresas enfrentam responsabilidades administrativas, civis e criminais por danos ambientais, e as operações não conformes correm o risco de suspensão ou encerramento. O foco do governo na sustentabilidade visa também alinhar as práticas mineiras da China com normas internacionais, reforçando a credibilidade global da sua cadeia de abastecimento.
Compromissos Sociais e Económicos
Embora a supervisão mais rigorosa melhore os resultados ambientais e a qualidade da indústria, também encarece custos e retarda o desenvolvimento de projetos. Minas mais pequenas e de elevado custo podem ser forçadas a sair, levando a perdas de emprego e perturbações económicas em algumas regiões. Os governos locais, historicamente incentivados a impulsionar o crescimento a curto prazo, enfrentam agora pressão para priorizar a competitividade a longo prazo e a gestão ambiental responsável.
Implicações Mais Largas: O Que Vem a Seguir para a China e o Mundo?
As reformas da mineração do lítio da China estão a remodelar não apenas a indústria nacional, mas também o mercado global de baterias, veículos elétricos e armazenamento de energia renovável. As principais implicações incluem:
- Estabilização do Mercado: Ao conter a superprodução e impor normas mais exigentes, a China visa prevenir ciclos de boom e colapso e promover um mercado mais estável e transparente.
- Consolidação da Indústria: Operadores mais pequenos, não conformes ou de elevado custo tenderão a sair, acelerando a consolidação entre empresas maiores e tecnologicamente avançadas.
- Segurança da Cadeia de Abastecimento: Os controlos de exportação e o licenciamento centralizado reforçam o domínio da China sobre minerais críticos, mas também levam fabricantes globais a diversificar a origem de fornecimento e a investir em tecnologias alternativas.
- Liderança Ambiental: A aposta em «minas verdes» e normas ambientais mais rigorosas pode estabelecer um novo referencial para a mineração responsável a nível mundial.
No entanto, os desafios persistem. Equilibrar a intervenção no mercado com a inovação, gerir os impactos económicos locais e lidar com tensões geopolíticas colocará à prova a capacidade da China de manter a sua liderança na corrida global pelo lítio.
Em Síntese
- A revisão da Lei dos Recursos Minerais da China, vigorosa a partir de julho de 2025, designa o lítio como mineral estratégico e centraliza o controlo regulamentar.
- As novas regras visam a mineração ilegal, a superprodução e os danos ambientais, especialmente em regiões-chave como Yichun.
- Reformas do lado da oferta e políticas de «anti-involução» visam pôr fim à concorrência destrutiva e promover crescimento de alta qualidade.
- Restrições de exportação a tecnologicas relacionadas com o lítio reforçam a dominância da China na cadeia de abastecimento de baterias, mas incentivam a diversificação das cadeias de abastecimento globais.
- As normas ambientais e de segurança são agora mais rigorosas, com foco no cumprimento dos critérios de «mina verde».
- Espera-se que as reformas estabilizem o mercado, acelerem a consolidação da indústria e estabeleçam novos padrões para a mineração responsável.
- Os fabricantes globais enfrentam riscos regulamentares mais elevados e procuram fontes alternativas, mas as capacidades de processamento da China permanecem críticas a curto prazo.