Porque os grupos empresariais malaios defendem o adiamento da expansão do SST
A Malásia está à beira de uma mudança significativa na política fiscal. A 1 de julho de 2025, o governo implementará o imposto sobre vendas e serviços (SST) alargado, incluindo uma nova taxa de 8% sobre serviços de arrendamento e aluguer comercial. Esta medida, anunciada como parte do Orçamento de 2025, destina-se a reforçar a posição fiscal do país e a alargar a base tributária. No entanto, a política desencadeou uma resposta forte e unânime das principais associações empresariais do país, que alertam para que o timing e o âmbito do imposto poderão ter consequências negativas de alcance alargado para empresas, consumidores e para a economia em geral.
Índice
- Porque os grupos empresariais malaios defendem o adiamento da expansão do SST
- O que é a expansão do SST e porque é polémica?
- Preocupações da comunidade empresarial: inflação, custos e recuperação económica
- Impacto setorial: retalho, logística, manufatura e mais
- Fundamentos e resposta do governo
- SST versus GST: o debate sobre a reforma fiscal
- Propostas e exigências dos grupos empresariais
- Implicações económicas mais alargadas: inflação, emprego e confiança do consumidor
- Compromisso do governo em rever e ajustar
- Em resumo
Seis grandes grupos empresariais — a SME Association of Malaysia, a Malaysia Retail Chain Association, a Malaysia Retailers Association, a Federação de Associações Empresariais da Malásia, a Bumiputra Retailers Organization Malaysia e a Malaysia Shopping Malls Association — emitiram uma declaração conjunta a instar o governo a adiar a expansão do SST. As suas preocupações centram-se no imposto de 8% sobre arrendamentos comerciais, que, argumentam, agravará a inflação, encolherá o consumo, desencorajará o investimento e ameaçará a sobrevivência de muitas pequenas e médias empresas (PMEs).
O que é a expansão do SST e porque é polémica?
O Imposto sobre Vendas e Serviços (SST) é o principal sistema indireto de tributação da Malásia, tendo substituído o Imposto sobre Bens e Serviços (GST) em 2018. Ao contrário do GST, que é um imposto sobre o valor acrescentado que permite às empresas reclamar créditos de imposto sobre os fornecimentos, o SST é um imposto de fase única aplicado ao nível da fabricação ou da prestação de serviços. A ausência de créditos de entrada no SST significa que o imposto pode propagar-se em cascata ao longo da cadeia de fornecimentos, potencialmente conduzindo a custos mais elevados para empresas e consumidores.
A expansão do SST em 2025 inclui:
- Um imposto de serviço de 8% sobre serviços de arrendamento e aluguer comercial (excluindo habitação residencial e certas outras isenções).
- Uma cobertura mais alargada de serviços, incluindo construção, finanças, saúde privada, educação e estética.
- Taxas de imposto sobre vendas revistas em 5% ou 10% sobre bens não essenciais selecionados, enquanto os artigos essenciais permanecem com taxa zero.
Embora o governo argumente que estas alterações são necessárias para a sustentabilidade fiscal e não pesarão sobre a maioria dos malaios, os grupos empresariais sustentam que a política está a ser introduzida num momento em que as empresas já lutam contra custos crescentes e incerteza económica.
Preocupações da comunidade empresarial: inflação, custos e recuperação económica
No centro da oposição dos grupos empresariais está o receio de que o novo SST de 8% sobre arrendamentos comerciais aumente significativamente as despesas operacionais das PMEs e dos retalhistas, muitos dos quais arrendam as suas instalações. Com as empresas já a enfrentar salários mínimos mais elevados, preços de combustível e eletricidade em alta, redução de subsídios, faturação eletrónica obrigatória e um ringgit em deprecição, a carga fiscal adicional poderá ser o ponto de ruptura para muitas.
Stan Singh, membro do conselho da Malaysia Retail Chain Association, explica o provável impacto:
Eventualmente, os aumentos de custos serão transferidos para os consumidores. As empresas já não estão em posição de absorver despesas em crescimento, e o ônus será passado ao longo da cadeia de fornecimentos.
Líderes setoriais alertam de que o imposto poderá forçar empresas a reduzir dimensão ou a encerrar, levando a perdas de emprego e a uma travagem da atividade económica interna. A natureza em cascata do SST, sem créditos de imposto sobre os fornecimentos, significa que os custos se acumulam em cada etapa da cadeia de fornecimentos, amplificando ainda mais o efeito inflacionário.
Os retalhistas, em particular, estão a soar o alarme. A Malaysia Retailers Association (MRA) pediu a isenção total do SST de 8% sobre arrendamentos comerciais, ou, no mínimo, um adiamento até que as condições macroeconómicas e geopolíticas estabilizem. Argumentam que o arrendamento é um dos maiores custos fixos das empresas e que o novo imposto levará muitas a transferir custos para os consumidores, agravando o peso do custo de vida.
Impacto setorial: retalho, logística, manufatura e mais
O SST alargado não se limita ao retalho. Outros setores afetados incluem logística, manufatura, saúde, educação e construção. Cada um enfrenta desafios únicos:
- Retalho: Custos de arrendamento mais elevados ameaçam a sustentabilidade dos negócios, especialmente para retalhistas pequenos e independentes.
- Logística e Manufatura: Custos crescentes podem corroer a competitividade das exportações, particularmente para PMEs integradas em cadeias globais de valor.
- Saúde e Educação: Novos impostos sobre serviços podem elevar os custos para prestadores privados, com potenciais efeitos em cascata para os consumidores.
- Construção: Um imposto de serviço de 6% sobre trabalhos de construção comercial e industrial poderá aumentar os custos dos projetos e afetar os empreiteiros.
Estas preocupações são agravadas pela incerteza económica global, incluindo tensões geopolíticas e potenciais perturbações comerciais, que já afetaram a confiança regional e os preços das matérias-primas.
Fundamentos e resposta do governo
O governo mantém que a expansão do SST é essencial para a consolidação fiscal e para garantir a sustentabilidade da rede de segurança social da Malásia. O primeiro-ministro Datuk Seri Anwar Ibrahim e o Ministério das Finanças realçaram que o SST alargado é direcionado, com bens e serviços essenciais a permanecerem isentos ou com taxa zero. A política destina-se também a alargar a base tributária, uma vez que a Malásia tem uma das mais baixas relações imposto/PIB da região.
Muhammad Kamil Abdul Munim, secretário político do primeiro-ministro, abordou as preocupações públicas:
Esta pode não ser a política perfeita. Mas se existirem segmentos ou setores que exijam reconsideração, acredito que o governo analisará essas preocupações com seriedade. Isto não é lei divina, é legislação humana. Assim, não há problema se forem necessários ajustamentos ou melhorias. O importante é que a maioria das pessoas não seja sobrecarregada com esta expansão.
O Ministério das Finanças esclareceu ainda que:
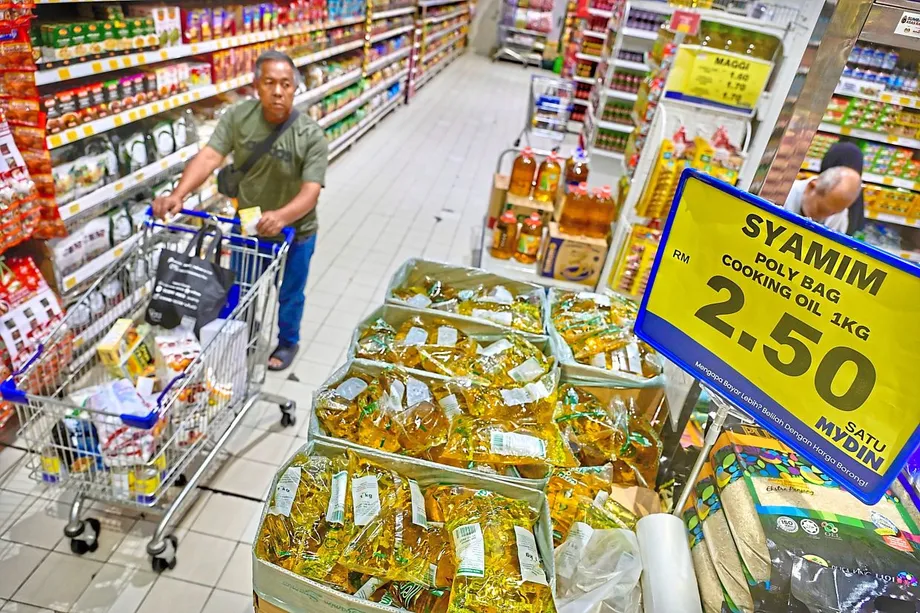
- Bens essenciais como frutas locais, arroz, trigo, açúcar, sal e óleo de cozinha permanecem isentos de imposto sobre vendas.
- Micro, pequenas e médias empresas (MPMEs) com volume de negócios anual inferior a RM500.000 estão isentas do novo imposto de serviço sobre arrendamentos.
- Transações entre empresas (B2B) e certos grupos de alívio estão isentos para evitar dupla tributação.
- Contratos não sujeitos a revisão beneficiam de uma isenção de 12 meses a contar da data de entrada em vigor.
Para facilitar o cumprimento, o governo não aplicará coimas às empresas que estejam a trabalhar para cumprir os requisitos de registo e comunicação até 31 de dezembro de 2025.
SST versus GST: o debate sobre a reforma fiscal
Um tema recorrente na resposta da comunidade empresarial é o apelo ao regresso ao Imposto sobre Bens e Serviços (GST), ainda que com reformas. Muitos líderes empresariais argumentam que o GST, como imposto sobre o valor acrescentado, é mais eficiente e equitativo porque permite créditos de imposto sobre os fornecimentos, evitando a propagação em cascata de impostos ao longo da cadeia de fornecimentos. Isto, dizem, reduziria o impacto inflacionário e melhoraria o cumprimento.
O Dr. Carmelo Ferlito, CEO do Centre for Market Education, oferece uma perspetiva crítica:
A atual expansão do SST reflete as ineficiências do próprio sistema. O imposto sobre bens e serviços implementado anteriormente era mais eficiente e eficaz na alargamento da base tributária e na melhoria do cumprimento. Uma mudança para um modelo de imposto sobre o valor acrescentado ajustar-se-ia melhor à economia da Malásia, que continua a enfrentar desafios como o elevado endividamento das famílias e dificuldades na aplicação e cobrança de impostos.
Reconhecendo as falhas do antigo GST, os grupos empresariais acreditam que um GST reformado seria mais favorável ao crescimento e menos regressivo do que o atual modelo de SST. Enfatizam que qualquer reforma fiscal deve ser implementada com empatia, realismo e consulta adequada às partes interessadas do setor.
Propostas e exigências dos grupos empresariais
Na sua declaração conjunta, as seis grandes associações empresariais delinearam cinco exigências principais ao governo:
- Adiar a expansão do SST até que a economia estabilize e a recuperação seja mais forte.
- Reduzir a taxa proposta de 8% de SST sobre serviços de arrendamento e aluguer comercial.
- Isentar micro e pequenas empresas do novo imposto para proteger as empresas mais vulneráveis.
- Conceder alívio direcionado aos setores críticos mais afetados pelo imposto.
- Iniciar uma consulta estruturada com a comunidade empresarial antes de implementar futuras reformas fiscais.
A Malaysia Retailers Association foi mais longe, sugerindo que, se não for possível a isenção, o SST sobre arrendamentos deverá ser introduzido gradualmente, começando em 3% e aumentando para 8% ao longo de cinco anos. Propõem também elevar o limite de isenção para RM2 milhões em vendas anuais e adiar o imposto até depois do Ano da Visita à Malásia 2026, para apoiar o crescimento ligado ao turismo.
Implicações económicas mais alargadas: inflação, emprego e confiança do consumidor
Economistas e observadores do setor alertam de que o SST alargado poderá ter várias consequências não intencionais:
- Inflação: Custos empresariais mais elevados provavelmente serão transferidos para os consumidores, alimentando a inflação e reduzindo o poder de compra.
- Perdas de emprego: Se as empresas forem forçadas a reduzir dimensão ou a encerrar, isto poderá levar a perdas de emprego generalizadas, particularmente nos setores do retalho e das PMEs.
- Investimento e competitividade: A política pode desencorajar tanto o investimento nacional como o estrangeiro, especialmente se for vista como inconsistente ou antiempresarial.
- Confiança do consumidor: Preços em alta e incerteza económica podem abrandar o sentimento dos consumidores e o consumo discricionário.
O Professor Associado Aimi Zulhazmi Abdul Rashid, da Universiti Kuala Lumpur Business School, nota que, embora o SST alargado se destine ao segmento superior do mercado, poderão ocorrer confusão e aumentos de preços oportunistas durante a fase inicial de implementação. Enfatiza a necessidade de comunicação pública clara e de aplicação rigorosa para evitar inflação desnecessária.
Compromisso do governo em rever e ajustar
Apesar de avançar com a expansão do SST, o governo sinalizou disponibilidade para rever e ajustar finamente a política em resposta a feedback. Os responsáveis realçaram que a política não está escrita em pedra e que podem ser feitos ajustamentos para garantir que a maioria dos malaios não é indevidamente sobrecarregada.
Em resumo
- O imposto sobre vendas e serviços (SST) alargado da Malásia, incluindo uma taxa de 8% sobre arrendamentos comerciais, entra em vigor a 1 de julho de 2025, no âmbito de esforços para reforçar a sustentabilidade fiscal.
- Seis grandes associações empresariais pediram o adiamento, citando riscos de inflação, perdas de emprego e ameaças à sobrevivência das PMEs num contexto de custos já em crescimento.
- A comunidade empresarial critica o SST como regressivo e ineficiente em comparação com o antigo GST e defende o regresso a um sistema de GST reformado.
- As isenções do governo incluem bens essenciais, micro e pequenas empresas e certas transações B2B, com um período de tolerância para o cumprimento.
- Os retalhistas e outros setores alertam de que o novo imposto aumentará os custos operacionais, provavelmente conduzindo a preços ao consumidor mais elevados e a uma redução da atividade económica.
- O governo indicou abertura a ajustamentos de política com base no feedback das partes interessadas, com o objetivo de equilibrar as necessidades fiscais com a estabilidade económica.
- A comunicação clara, a consulta às partes interessadas e o alívio direcionado são considerados essenciais para minimizar impactos negativos e apoiar a recuperação económica da Malásia.