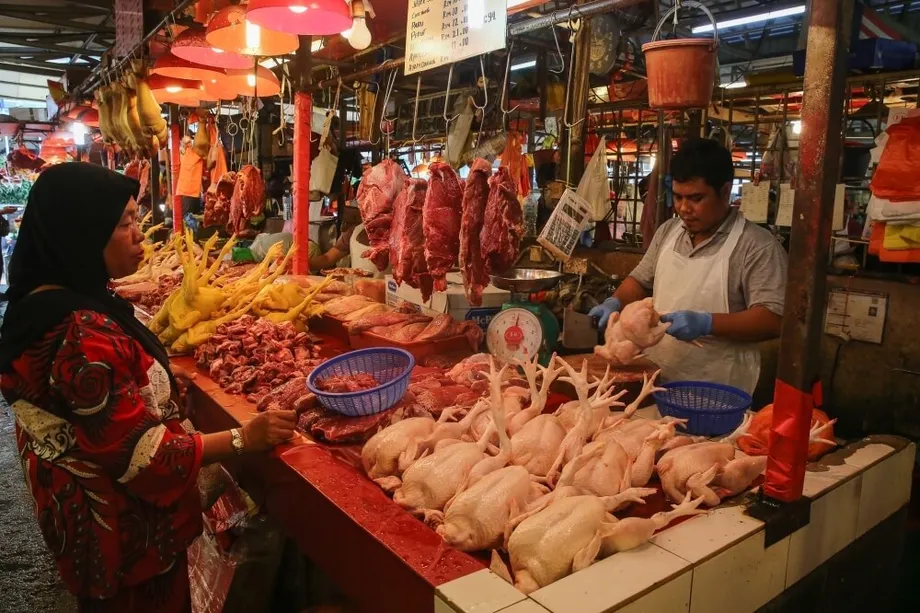
Malásia Alarga o Imposto sobre Vendas e Serviços (SST): O Que Muda a 1 de Julho de 2025?
A Malásia está preparada para implementar uma revisão significativa e a expansão do seu regime de Imposto sobre Vendas e Serviços (SST) a partir de 1 de julho de 2025. Anunciados no âmbito do Orçamento de 2025 e confirmados pelo Ministério das Finanças, estes alterações visam reforçar a posição fiscal do país, alargar a base tributável e melhorar a rede de segurança social — sem sobrecarregar a maioria dos malaios. A abordagem do governo é seletiva, centrando os novos impostos em bens e serviços não essenciais e concedendo isenções a necessidades básicas e a setores-chave que afetam a vida quotidiana.
Índice
- Malásia Alarga o Imposto sobre Vendas e Serviços (SST): O Que Muda a 1 de Julho de 2025?
- Porque Está a Malásia a Alargar o SST?
- Que Bens e Serviços São Afetados?
- Imposto sobre Vendas: Bens Essenciais Dispensados, Luxos Alvo
- Imposto sobre Serviços: Novos Setores Incluídos
- Como Afetarão as Alterações os Consumidores e as Empresas?
- Quais São as Implicações Mais Alargadas?
- Em Síntese
Porque Está a Malásia a Alargar o SST?
A expansão do SST é uma pedra angular do quadro mais amplo da Economia Madani do governo, que procura melhorar as finanças públicas e financiar programas sociais. Ao aumentar as receitas através de uma base tributável mais vasta, o governo pretende apoiar a melhoria dos serviços públicos, a modernização das infraestruturas e o apoio financeiro direto aos cidadãos. O Ministro das Finanças II, Datuk Seri Amir Hamzah Azizan, sublinhou que as reformas foram concebidas para evitar o aumento do custo de vida para a maioria das pessoas, afirmando:
"As receitas adicionais podem beneficiar todo o país sem sobrecarregar a maioria da população."O objetivo da Malásia é reduzir o défice fiscal para 3,8% do PIB, face aos 4,1% do ano anterior, desempenhando a expansão do SST um papel-chave na concretização dessa meta. O governo também entrou em contacto com as partes interessadas do setor para garantir que as alterações são práticas e minimizam a perturbação para as empresas.
Que Bens e Serviços São Afetados?
A estrutura revista do SST distingue entre bens essenciais e não essenciais, ao mesmo tempo que alarga a gama de serviços tributáveis. Eis como se desdobram as alterações:
Imposto sobre Vendas: Bens Essenciais Dispensados, Luxos Alvo
Os bens essenciais continuarão isentos de imposto sobre vendas (0%), garantindo que as necessidades diárias não ficam mais caras. Estes incluem:
- Alimentos não processados: frango, carne de vaca, carne de cabra, peixe, camarão, lulas, legumes, frutas locais, arroz, cevada, aveia, trigo
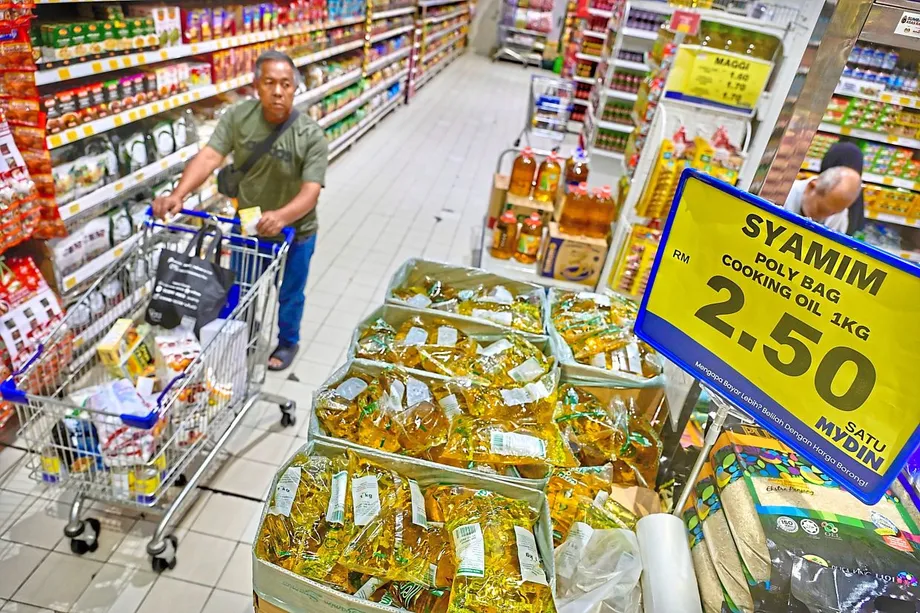
- Alimentos processados: farinha, sardinhas em lata, açúcar, sal, pão branco, massa, macarrão, macarrão instantâneo, leite, bebidas de malte, óleo de cozinha
- Medicamentos e dispositivos médicos
- Livros, revistas, jornais
- Ração para gado e comida para animais de estimação
- Materiais de construção básicos: cimento, pedras, areia
- Insumos agrícolas: fertilizantes, pesticidas, maquinaria agrícola
Os artigos não essenciais e de luxo verão taxas de imposto sobre vendas mais elevadas:
- 5% de imposto sobre vendas: abalone, lagosta, quinoa, queijos, compotas de fruta, telemóveis, caranguejo-king, salmão, bacalhau, trufas, morangos importados, óleos essenciais, tecido de seda, maquinaria industrial
- 10% de imposto sobre vendas: caviar, barbatanas de tubarão, bebidas alcoólicas, cigarros, charutos, artigos em pele, resíduos de sucata de tungsténio, bicicletas de corrida, pinturas à mão antigas
PublicidadeImposto sobre Serviços: Novos Setores Incluídos
O âmbito do imposto sobre serviços está a ser alargado para abranger seis novas categorias, com taxas compreendidas entre 6% e 8%. As alterações foram concebidas para visar serviços de maior valor ou de caráter discricionário, concedendo ao mesmo tempo isenções a serviços essenciais e a pequenas empresas. Os novos setores incluem:
- Serviços de Arrendamento ou de Leasing: taxa de 8%, com isenções para habitação residencial, materiais de leitura, arrendamentos financeiros e ativos fora da Malásia. As micro, pequenas e médias empresas (MPME) com volume de negócios anual inferior a RM500.000 estão isentas.
- Serviços de Trabalhos de Construção: taxa de 6% sobre projetos de infraestruturas, comerciais e industriais. Estão isentas as edificações residenciais e as instalações relacionadas com habitação pública. Os empreiteiros devem registar-se se os seus serviços tributáveis atingirem RM1,5 milhões em 12 meses.
- Serviços Financeiros: taxa de 8% sobre serviços remunerados por comissões ou taxas. As isenções incluem bancária básica, financiamento conforme a xaria, ganhos de câmbio, atividades de mercado de capitais e certos serviços de seguros. É exigido registo aos prestadores com mais de RM500.000 em taxas ou comissões anuais.
- Serviços de Saúde Privados: taxa de 6% aplicada apenas a serviços prestados a não cidadãos malaios, incluindo medicina tradicional e complementar privada e serviços de saúde afins. Os malaios estão isentos.
- Serviços de Educação: taxa de 6% sobre jardins de infância, escolas primárias e secundárias e instituições de ensino superior privados, para não cidadãos. Os estudantes malaios e as pessoas com deficiência estão isentos. É exigido registo às escolas que cobrem mais de RM60.000 por aluno por ano.
- Serviços de Estética: taxa de 8% sobre serviços como tratamentos faciais, manicure, penteado, tatuagens, maquilhagem e adelgazamento corporal, para prestadores com mais de RM500.000 em serviços tributáveis anuais.
Para evitar dupla tributação, estão disponíveis transações entre empresas (B2B) e alívios de grupo para determinados serviços. Os contratos não sujeitos a revisão beneficiam de uma isenção de 12 meses a contar da data de entrada em vigor.
PublicidadeComo Afetarão as Alterações os Consumidores e as Empresas?
A abordagem seletiva do governo significa que a maioria dos malaios não verá preços mais elevados para as necessidades do dia a dia. O foco em bens não essenciais e serviços de alto valor destina-se a garantir que a carga fiscal recai principalmente sobre o consumo discricionário e o consumo de luxo. Para as empresas, especialmente as MPME, estão disponíveis diversas isenções e alívios para facilitar o cumprimento das obrigações e evitar custos desnecessários.
Para apoiar uma transição tranquila, o governo anunciou que não serão tomadas quaisquer ações legais nem aplicadas sanções às empresas que estejam a trabalhar para cumprir os novos requisitos do SST até 31 de dezembro de 2025. o Departamento de Alfândegas Reais da Malásia prestará orientação e apoio às empresas para avaliarem as suas obrigações e registarem-se, se necessário.
PublicidadeQuais São as Implicações Mais Alargadas?
A expansão do SST faz parte dos esforços contínuos da Malásia para modernizar o seu sistema tributário e assegurar a sustentabilidade fiscal. Ao contrário do anterior Imposto sobre Bens e Serviços (GST), que incluía um sistema de crédito de imposto entre a produção para evitar tributação em cascata, o SST não dispõe de tal mecanismo. Isto significa que existe risco de efeitos de imposto sobre imposto, potencialmente aumentando os custos para algumas empresas e consumidores. Contudo, a utilização pelo governo de isenções B2B e de alívios direcionados visa minimizar estes efeitos.
A nível internacional, a iniciativa da Malásia surge num momento em que muitos países procuram alargar as suas bases tributáveis para financiar programas sociais e infraestruturas, sobretudo na sequência dos desafios económicos globais. Espera-se que as receitas adicionais do SST apoiem os serviços públicos, o apoio financeiro direto e a melhoria das infraestruturas, contribuindo para a resiliência económica de longo prazo do país.
PublicidadeEm Síntese
- O alargamento do Imposto sobre Vendas e Serviços (SST) da Malásia entra em vigor a 1 de julho de 2025, no âmbito das reformas fiscais sob o quadro da Economia Madani.
- Os bens e serviços essenciais continuam isentos de imposto sobre vendas, enquanto os artigos não essenciais e de luxo enfrentam taxas mais elevadas (5% ou 10%).
- O imposto sobre serviços abrange agora seis novos setores: arrendamento/leasing, construção, financeiro, saúde privada, educação e serviços de estética, com isenções direcionadas para malaios e MPME.
- Estão disponíveis isenções e alívios em transações entre empresas para evitar dupla tributação e facilitar o cumprimento das obrigações.
- Não serão aplicadas sanções por incumprimento até 31 de dezembro de 2025, dando às empresas tempo para se ajustarem.
- As receitas adicionais financiarão serviços públicos, apoio social e infraestruturas, com o objetivo de reforçar a posição fiscal da Malásia sem aumentar o custo de vida para a maioria dos cidadãos.