O investimento acelera, enquanto os lucros dos promotores recuam
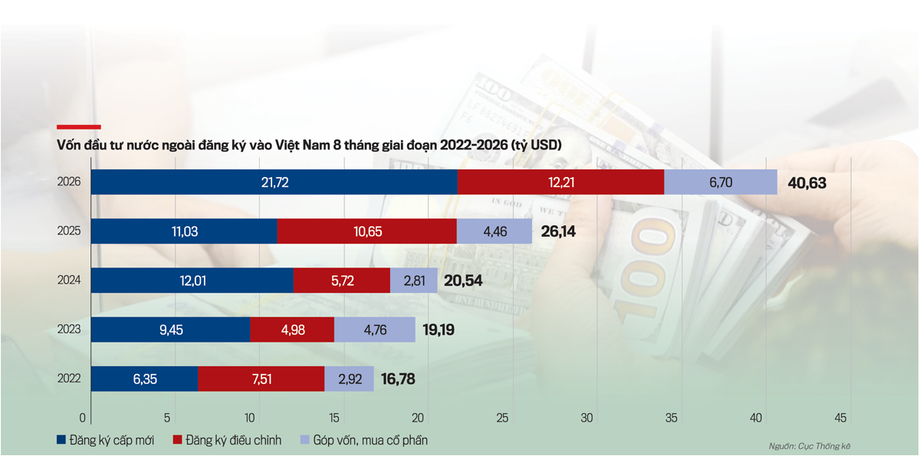
O Vietname atraiu 50,36 mil milhões de dólares em investimento direto estrangeiro (IDE) registado nos primeiros nove meses de 2026, mais 76,4% do que no período homólogo. Ainda assim, os promotores de parques industriais abrangidos pela SSI Research registaram uma queda de 40% no lucro líquido do primeiro semestre, para cerca de 4 biliões de VND, apesar da recuperação da procura de terrenos industriais.
Índice
- O investimento acelera, enquanto os lucros dos promotores recuam
- O que medem os números do investimento
- A indústria transformadora impulsiona a aplicação de capital
- A ocupação de terrenos recupera nas duas regiões
- Porque caíram os lucros apesar da recuperação dos arrendamentos
- Os novos parques enfrentam uma equação de custos mais difícil
- Mais oferta e decisões prudentes por parte dos inquilinos
- A recuperação sucede a uma quebra anterior nos arrendamentos
- Os resultados variam entre empresas e as indemnizações são uma fonte de receitas distinta
- Pontos-chave
Este contraste reflete mais do que um desfasamento entre os anúncios de investimento e a construção de fábricas. Os promotores enfrentam a ausência de grandes transações de terrenos contabilizadas no ano anterior, despesas com juros mais elevadas, alterações na contabilização das receitas e custos de desenvolvimento crescentes. Segundo a SSI, os parques existentes ainda podem alcançar margens superiores a 50%, enquanto os novos projetos poderão render apenas entre 30% e 35%.
A atualização setorial de outubro da SSI Research, datada de 9 de outubro de 2026, mantém, ainda assim, uma perspetiva de investimento positiva para alguns operadores e empresas de borracha que convertem terrenos de plantações. Entre as suas preferências estão a Viglacera e a IDICO, cujos lucros aumentaram apesar da quebra registada pelo conjunto de promotores que acompanha.
A distinção fundamental está entre a procura de espaço e o momento e a rentabilidade da sua disponibilização. O investimento estrangeiro, os contratos de arrendamento assinados, a entrega de terrenos e os lucros declarados medem diferentes fases do ciclo de investimento. Os respetivos movimentos não têm necessariamente de coincidir no mesmo período de reporte.
O que medem os números do investimento
O Gabinete Nacional de Estatística afirmou, a 3 de outubro, que o investimento estrangeiro desembolsado atingiu 21,07 mil milhões de dólares entre janeiro e setembro, mais 12,1% e o valor mais elevado para esse período em cinco anos. O montante de 21,1 mil milhões de dólares citado na análise setorial é o valor arredondado desse total.
O investimento registado cresceu muito mais depressa do que o desembolsado. O registo contabiliza compromissos de investimento, enquanto o desembolso mede o capital efetivamente aplicado. Esta diferença ajuda a explicar por que motivo uma subida acentuada do IDE anunciado não se traduz de imediato num aumento equivalente dos lucros dos parques industriais.
O capital recentemente registado totalizou 29,24 mil milhões de dólares, distribuídos por 3.108 projetos. O número de projetos aumentou 6,2%, enquanto o respetivo capital registado atingiu 2,4 vezes o montante do ano anterior. Outros 948 projetos existentes registaram 14,15 mil milhões de dólares em capital adicional, mais 25,1%. As entradas de capital e as aquisições de ações totalizaram 6,97 mil milhões de dólares em 2.335 transações, um aumento de 44% em valor.
Estas categorias têm também consequências diferentes para a procura imobiliária. Um novo projeto industrial pode precisar de um terreno para uma fábrica, enquanto a compra de ações pode alterar a propriedade sem exigir terrenos adicionais. Por isso, o total de IDE registado não pode ser considerado uma medida direta das novas necessidades de espaço industrial.
A indústria transformadora impulsiona a aplicação de capital
A indústria transformadora recebeu 17,4 mil milhões de dólares em investimento desembolsado, correspondentes a 82,6% do total. O setor imobiliário recebeu 1,59 mil milhões, ou 7,5%, enquanto a produção e distribuição de eletricidade, gás, vapor e ar condicionado recebeu 723,4 milhões de dólares.
A composição dos novos compromissos foi menos concentrada. A indústria transformadora representou 13,38 mil milhões de dólares, ou 45,8% do capital recentemente registado, enquanto os transportes e o armazenamento atraíram 5,14 mil milhões, ou 17,6%. Assim, a quota da indústria transformadora no investimento desembolsado foi 36,8 pontos percentuais superior à sua quota nos novos registos, embora as duas medidas abranjam diferentes fases do investimento.
Singapura foi a maior origem de novo investimento registado, com 9,26 mil milhões de dólares, seguida da Coreia do Sul, com 5,70 mil milhões, e do Luxemburgo, com 4,99 mil milhões. Singapura e a Coreia do Sul representaram, respetivamente, 31,7% e 19,5%, perfazendo juntas 51,2% dos novos registos. São origens de investimento que entra no Vietname, e não destinos que recebem IDE vietnamita.
O predomínio da indústria transformadora no capital efetivamente aplicado sustenta a procura de instalações industriais. Não permite, porém, determinar quando é que determinados operadores de parques receberão inquilinos, concluirão entregas de terrenos ou reconhecerão receitas.
A ocupação de terrenos recupera nas duas regiões
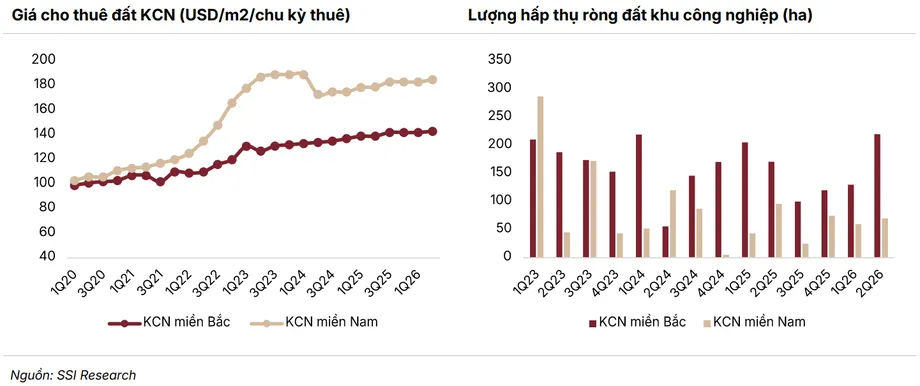
O norte do Vietname registou uma absorção líquida de cerca de 217 hectares de terrenos industriais no segundo trimestre de 2026, face a 134 hectares no primeiro trimestre. Foi um aumento de 83 hectares, ou cerca de 62%, e o resultado trimestral mais forte desde os 218 hectares registados no primeiro trimestre de 2024.
A absorção líquida mede o aumento da área industrial ocupada ao longo de um período. É um indicador mais próximo da atividade do mercado imobiliário do que os registos de investimento, embora ainda não determine quanta receita cada promotor pode contabilizar.
No sul, a absorção atingiu 67 hectares no segundo trimestre, acima dos 57 hectares do trimestre anterior e dos 10 hectares registados um ano antes. O aumento homólogo foi de 57 hectares, com a ocupação a atingir 6,7 vezes o nível anterior. A subida trimestral foi mais moderada, de cerca de 17,5%.
As rendas médias pedidas também aumentaram. No norte, os terrenos industriais eram oferecidos a 143 dólares por metro quadrado e por período de arrendamento, mais 2,9% do que um ano antes, enquanto no sul as rendas chegaram aos 185 dólares, mais 3,7%. Estes valores referem-se a um período de arrendamento, não a um ano. As rendas pedidas no sul eram 42 dólares por metro quadrado superiores, cerca de 29% acima da média do norte, embora os valores não demonstrem que os terrenos individuais tenham períodos de arrendamento ou especificações comparáveis.
Porque caíram os lucros apesar da recuperação dos arrendamentos
As receitas líquidas combinadas do primeiro semestre dos promotores de parques industriais acompanhados pela SSI caíram 20,2%, para cerca de 38 biliões de VND. O lucro líquido recuou ainda mais, 40%, para cerca de 4 biliões de VND. O grupo acompanhado não deve ser confundido com todas as empresas de parques industriais que operam no Vietname.
A Becamex, cotada sob o código BCM, declarou receitas de 1,66 biliões de VND, menos 65%, e um lucro líquido de 320 mil milhões de VND, menos 82,7%. A Kinh Bac City, ou KBC, registou receitas de 1,93 biliões de VND, menos 46%, enquanto o lucro após impostos caiu 79,2%, para 260 mil milhões de VND.
A Sonadezi Chau Duc, ou SZC, declarou receitas de 234 mil milhões de VND, menos 63%, e um lucro líquido de 36 mil milhões de VND, menos 83,7%. A SSI atribuiu grande parte da quebra na BCM, KBC e D2D à ausência de grandes transações de terrenos comparáveis às do ano anterior, a par do aumento dos custos com juros.
A SZC e a Sonadezi, ou SNZ, foram também afetadas pelo reconhecimento das receitas de forma uniforme ao longo do período de arrendamento. Neste método, as receitas dos contratos são repartidas por vários períodos de reporte, em vez de se concentrarem no início. Assim, um lucro inferior num determinado semestre pode refletir tanto o momento do reconhecimento contabilístico como o desempenho comercial.
Estas explicações não tornam irrelevante a queda dos lucros. Os custos de financiamento mais elevados e o menor número de grandes transações reconhecidas continuam a afetar os retornos declarados. Mostram, contudo, por que motivo a quebra não pode ser interpretada simplesmente como prova de que os fabricantes deixaram de procurar terrenos industriais.
Os novos parques enfrentam uma equação de custos mais difícil
A SSI estima que os novos parques industriais possam alcançar margens entre 30% e 35%, face a mais de 50% nos parques estabelecidos. Tomando como referência uma margem de 50%, a diferença é já de 15 a 20 pontos percentuais, sendo ainda maior nos parques existentes que ultrapassam esse nível.
As indemnizações pelos terrenos, a preparação dos locais e a construção de infraestruturas são as principais pressões. Segundo a SSI, os ajustamentos dos limites administrativos e a consolidação provincial aumentaram os custos das indemnizações. Os preços de materiais de construção essenciais, incluindo areia, pedra, cimento e material de aterro, subiram cerca de 20% face ao ano anterior.
Estes aumentos são muito superiores ao crescimento homólogo declarado das rendas pedidas, de 2,9% no norte e 3,7% no sul. Os valores dizem respeito a bases de custos e receitas diferentes, pelo que não podem ser subtraídos para calcular uma margem. Ainda assim, mostram por que motivo aumentos modestos das rendas poderão não ser suficientes para proteger os retornos dos terrenos recentemente desenvolvidos.
A SSI prevê que as rendas dos parques industriais se mantenham, em termos gerais, estáveis em 2027, à medida que novos projetos concorrem por inquilinos. Os operadores estabelecidos, que já dispõem de terrenos e infraestruturas, têm uma vantagem: podem arrendar capacidade existente sem suportar a totalidade dos custos de desenvolvimento enfrentados por um novo projeto.
Mais oferta e decisões prudentes por parte dos inquilinos
A CBRE estima que cerca de 1.347 hectares de terrenos industriais entrem no mercado entre o quarto trimestre de 2026 e 2027. A oferta adicional está projetada em 664 hectares no norte e 683 hectares no sul, uma divisão quase equitativa.
Entre as zonas do norte onde se prevê nova oferta estão Bac Ninh, Thai Nguyen, Hai Phong e Hung Yen. No sul, são esperados novos terrenos em Dong Nai, Binh Duong, Long An, Tay Ninh e Ba Ria Vung Tau. O aumento da capacidade dá mais opções aos fabricantes em expansão, ao mesmo tempo que intensifica a concorrência entre os promotores que procuram ocupar os novos parques.
A SSI prevê que os novos contratos de arrendamento e memorandos de entendimento das empresas que acompanha totalizem cerca de 1.000 hectares em 2027, um aumento de 18,6%. Um memorando de entendimento regista a intenção de celebrar um acordo e não deve ser equiparado à entrega efetiva de terrenos ou ao reconhecimento de receitas.
Prevê-se que os inquilinos da China, de Taiwan e de Hong Kong continuem a ser importantes, sobretudo nas zonas industriais secundárias. A expansão e a relocalização de fabricantes com investimento estrangeiro, a diversificação dos locais de produção e as melhorias nas infraestruturas sustentam as perspetivas de arrendamento.
A incerteza em torno das tarifas dos Estados Unidos continua a afetar as decisões dos inquilinos quanto à aplicação de capital. Alguns investidores estão a optar por fábricas já construídas, em vez de lançarem de imediato projetos de maior dimensão. Isso permite-lhes começar com um compromisso menor, mas, segundo a SSI, esta mudança pode atrasar o reconhecimento de receitas e lucros pelos promotores de terrenos industriais.
A recuperação sucede a uma quebra anterior nos arrendamentos
O contraste entre lucros e arrendamentos já era visível no relatório de dezembro de 2025 da SSI Research, datado de 23 de dezembro. Os promotores cotados de parques industriais registaram receitas de 21,8 biliões de VND no terceiro trimestre, mais 19%, e um lucro líquido de 5,2 biliões de VND, mais 59%, embora os memorandos de entendimento e os novos contratos de arrendamento tivessem caído 27%.
Esse relatório atribuiu os bons resultados, em parte, à redução do custo das mercadorias vendidas na IDC, NTC e KBC, bem como aos ganhos das empresas ligadas à borracha GVR, PHR e DPR. Alertou também para a lentidão nas decisões de arrendamento, a menor dimensão dos projetos e a preferência por fábricas já construídas.
A avaliação de dezembro referia uma possível tarifa de 40% sobre as exportações vietnamitas ao abordar os riscos de transbordo, a par de taxas de cerca de 25% para a Índia e 19% para os países da ASEAN. Estes valores descrevem a avaliação do relatório na altura, não confirmam o tratamento pautal aplicável a todas as expedições em 2026.
A SSI identificou também as vias rápidas, as estradas circulares, a Circular 33/2025 e a Lei do Investimento alterada como fatores de apoio às perspetivas de investimento a mais longo prazo. A sequência mostra como a fraqueza nos arrendamentos pode anteceder uma desaceleração dos lucros, tal como a recuperação da procura pode preceder o aumento dos lucros reconhecidos:
- Terceiro trimestre de 2025: os promotores cotados registaram lucros mais elevados, enquanto os novos contratos de arrendamento e memorandos de entendimento caíram 27%.
- 23 de dezembro de 2025: a SSI alertou que o reconhecimento mais lento dos arrendamentos poderia reduzir os lucros de BCM, IDC, VGC e SZC em 2026.
- Segundo trimestre de 2026: a absorção de terrenos industriais recuperou para 217 hectares no norte e 67 hectares no sul.
- 3 de outubro de 2026: o Gabinete Nacional de Estatística declarou 21,07 mil milhões de dólares de investimento desembolsado nos primeiros nove meses.
- Do quarto trimestre de 2026 a 2027: prevê-se a entrada no mercado de cerca de 1.347 hectares adicionais de terrenos industriais.
Os resultados variam entre empresas e as indemnizações são uma fonte de receitas distinta
O lucro líquido da IDICO aumentou 20,2% no primeiro semestre, para 1 bilião de VND, enquanto o da Viglacera subiu 37,5%, para 1,15 biliões de VND. O reforço do arrendamento de terrenos e a recuperação da procura de materiais de construção apoiaram os resultados. Estes aumentos mostram que a média do setor esconde diferenças substanciais entre empresas.
A SSI prefere a VGC e a IDC devido às avaliações atrativas e aos fortes fluxos de caixa operacionais, que, segundo a corretora, sustentam dividendos em dinheiro sustentáveis. Esta avaliação difere da preferência da SSI em dezembro de 2025 pela KBC, PHR e GVR, bem como do alerta anterior de que a IDC e a VGC poderiam registar lucros mais fracos em 2026.
Para 2027, a SSI prevê que os lucros da Viglacera aumentem 29%, com o apoio de Song Cong II e Tran Yen, bem como de Phu Ha, Thuan Thanh e Yen Phong IIC. Trata-se de uma previsão dependente da atividade dos projetos, não de um resultado já alcançado.
As empresas de borracha têm um fator de geração de lucros diferente. O lucro do primeiro semestre subiu 72,8% na GVR e 232,5% na Phuoc Hoa Rubber, ou PHR. A SSI espera que as indemnizações pela conversão de terrenos de plantações continuem a apoiar a GVR, a PHR e a DPR, e indica que a PHR e a DPR oferecem rendimentos de dividendos em dinheiro entre 8% e 11%.
As receitas de indemnizações são distintas das receitas recorrentes do arrendamento de terrenos industriais. Dependem da conversão dos terrenos e do calendário dos pagamentos, enquanto os rendimentos de dividendos dependem das cotações das ações e das distribuições. Nenhum dos dois deve ser tratado como um retorno anual garantido.
A SSI prevê um lucro líquido combinado de 22,3 biliões de VND em 2027 para as empresas de parques industriais e de borracha que acompanha e que estão envolvidas na conversão de terrenos, mais 12,4%. Esta previsão mais abrangente não é diretamente comparável com o lucro de 4 biliões de VND registado no primeiro semestre de 2026 pelos promotores de parques industriais. As questões por resolver são a rapidez com que os acordos se traduzem em entregas de terrenos, se a nova oferta manterá as rendas estáveis e em que medida o aumento dos custos de desenvolvimento reduzirá os lucros gerados pela recuperação da procura.
Pontos-chave
- O Vietname registou 50,36 mil milhões de dólares de IDE nos primeiros nove meses de 2026, mais 76,4%, enquanto o investimento desembolsado subiu 12,1%, para 21,07 mil milhões de dólares.
- Os promotores de parques industriais acompanhados pela SSI registaram uma queda de 40% no lucro líquido do primeiro semestre, para cerca de 4 biliões de VND.
- A absorção de terrenos recuperou no segundo trimestre nas duas regiões, atingindo 217 hectares no norte e 67 hectares no sul.
- Estima-se que as margens dos novos parques se situem entre 30% e 35%, face a mais de 50% nos parques estabelecidos.
- Prevê-se a entrada no mercado de cerca de 1.347 hectares de nova oferta entre o final de 2026 e 2027, enquanto a SSI espera que as rendas se mantenham, em termos gerais, estáveis em 2027.
- A IDICO e a Viglacera aumentaram os lucros do primeiro semestre; as indemnizações pela conversão de terrenos de plantações de borracha são uma fonte distinta de lucros para a GVR, a PHR e a DPR.
- A SSI prevê lucros combinados de 22,3 biliões de VND em 2027 para as empresas de parques industriais e de conversão de terrenos para cultivo de borracha que acompanha, mais 12,4%.