A Posição Desafiadora de Jacarta em Washington
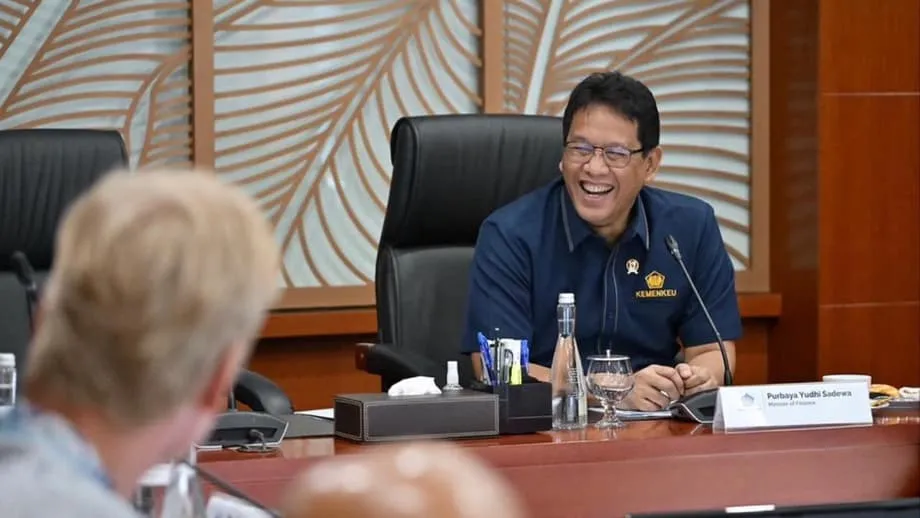
O Ministro das Finanças, Purbaya Yudhi Sadewa, transmitiu uma mensagem marcante às potências financeiras globais durante as recentes Reuniões de Primavera do FMI e do Banco Mundial, em Washington, recusando ofertas de empréstimos de vários mil milhões de dólares que teriam proporcionado uma almofada de liquidez substancial contra riscos geopolíticos crescentes. O Fundo Monetário Internacional ofereceu uma linha de crédito entre 25 e 35 mil milhões de dólares, enquanto o Grupo do Banco Mundial apresentou uma proposta de financiamento separada cuja avaliação específica permanece por divulgar. Em vez de aceitar estes fundos de precaução destinados a proteger as economias da volatilidade global, Purbaya optou por confiar nas próprias reservas fiscais de Jacarta.
Índice
A rejeição sinaliza uma afirmação ousada de soberania económica numa altura em que muitos mercados emergentes se esforçam por obter apoio externo. Com o conflito no Médio Oriente a intensificar-se e os mercados energéticos em turbulência, as instituições multilaterais posicionaram-se como credores de última instância para nações que enfrentam potenciais pressões na balança de pagamentos. A recusa da Indonésia em recorrer a estas redes de segurança sugere um governo convencido de que as suas reservas internas são suficientes para resistir a tempestades que já começaram a perturbar os fluxos comerciais globais e os preços das matérias-primas.
Numa explicação franca dada aquando do seu regresso a Jacarta, Purbaya salientou que a decisão resultou da solidez fiscal e não de uma postura diplomática. Revelou que a Indonésia mantém atualmente um Saldo Orçamental Excedente (SAL) de aproximadamente 27 mil milhões de dólares, acumulado a partir de dotações não gastas em anos fiscais anteriores. Esta reserva, equivalente a cerca de 420 a 460 biliões de rupias, dependendo das flutuações da taxa de câmbio, proporciona ao governo liquidez interna que rivaliza com a escala da linha de crédito oferecida pelo FMI.
A Lógica da Autossuficiência
O Saldo Orçamental Excedente representa um componente crítico da arquitetura fiscal da Indonésia, funcionando como uma reserva de emergência em vez de uma linha orçamental operacional. Estes fundos têm origem em dotações remanescentes transitadas de anos anteriores, criando uma almofada de tesouraria que pode absorver choques externos sem exigir novo endividamento soberano. Ao recorrer a estes recursos em vez de aceitar linhas de crédito do FMI, Jacarta evita as condicionalidades, os mecanismos de supervisão e as obrigações de juros que normalmente acompanham o financiamento multilateral.
Purbaya articulou esta preferência estratégica com a sua franqueza característica, afirmando que os recursos existentes constituem as ferramentas ideais para gerir os desafios atuais. O cálculo do ministro reflete uma priorização da flexibilidade política em detrimento da manta de segurança do financiamento externo. Quando uma nação aceita o apoio do FMI, mesmo sob a forma de acordos de precaução, normalmente convida a um escrutínio reforçado das suas políticas fiscais e reformas estruturais. A rejeição da Indonésia sugere confiança de que a sua trajetória atual não requer tal validação ou orientação externa.
O momento desta decisão tem particular significado dado o agravamento das perspetivas globais. O Orçamento do Estado para 2026 foi construído com base em pressupostos de preços médios do petróleo de 70 dólares por barril, um valor que os recentes movimentos do mercado tornaram otimista, com o crude a aproximar-se dos 100 dólares. Estes picos de preços ameaçam expandir significativamente o encargo com subsídios da Indonésia, particularmente para combustíveis e serviços públicos de energia. Apesar desta pressão, Purbaya mantém que o SAL proporciona um isolamento adequado, permitindo ao governo gerir a volatilidade enquanto preserva o seu compromisso com a disciplina fiscal.
Atrito com as Instituições de Bretton Woods
A rejeição do empréstimo parece ter gerado um atrito visível entre os responsáveis indonésios e as instituições que apresentaram as ofertas. Purbaya observou que os representantes do FMI expressaram claro desagrado com a recusa da linha de crédito, sugerindo que a recusa privou a instituição de receitas de juros esperadas. Esta observação, feita com um tom que sugere irritação institucional em vez de deceção diplomática, aponta para as realidades comerciais subjacentes ao empréstimo multilateral. O FMI e o Banco Mundial operam como intermediários financeiros que geram receita através de desembolsos de empréstimos e taxas de serviço; uma linha de crédito de 35 mil milhões de dólares rejeitada representa uma perda substancial de ganhos potenciais.
Além das implicações financeiras imediatas, a rejeição surge num contexto de deterioração das relações analíticas entre Jacarta e o Banco Mundial. No início de abril, a instituição publicou perspetivas económicas que projetavam um crescimento de 4,7 por cento para a Indonésia em 2026, um valor que representaria uma desaceleração acentuada em relação às metas governamentais de 5,4 a 6 por cento. Purbaya contestou publicamente esta avaliação, sugerindo que o Banco Mundial tinha calculado fundamentalmente mal a trajetória económica do país. Durante as reuniões em Washington, os responsáveis da instituição terão pedido desculpa pela projeção baixa, embora Purbaya tenha esclarecido que não solicitou uma revisão; em vez disso, pretende provar que a previsão está errada através do desempenho real.
Esta disputa analítica atinge o cerne da frustração de Jacarta com as avaliações externas. A projeção do Banco Mundial implicava uma trajetória recessiva que Purbaya argumenta não ter qualquer relação com o dinamismo económico subjacente. Com o crescimento do primeiro trimestre de 2026 estimado em 5,5 a 5,6 por cento, e o consumo das famílias a permanecer robusto apesar dos ventos contrários globais, o ministro sustenta que os observadores internacionais estão a subestimar a resiliência da Indonésia. A rejeição das suas ofertas de financiamento pode representar uma afirmação mais ampla de que Jacarta nem precisa do seu capital nem confia na sua modelação económica.
Navegar o Teto dos Três Por Cento
Central à estratégia fiscal da Indonésia permanece o compromisso legal de manter o défice orçamental nacional abaixo de 3 por cento do Produto Interno Bruto. Este teto legal, estabelecido para prevenir a acumulação de dívida que assolou décadas anteriores, serve como uma âncora crítica para a confiança dos investidores. Purbaya reiterou que esta linha vermelha permanece não negociável, mesmo quando as condições globais se deterioram e os custos dos subsídios aumentam. As reservas do SAL proporcionam ao governo a capacidade de gerir quebras temporárias de receita ou aumentos de despesa sem violar este limite através de endividamento de emergência.
O limite de 3 por cento ganhou significado adicional após os recentes desenvolvimentos geopolíticos. O conflito entre o Irão e Israel criou pressão ascendente sobre os preços globais da energia, ao mesmo tempo que ameaça perturbar os fluxos comerciais através do Estreito de Ormuz. As agências de rating tomaram conhecimento destes riscos, embora tenham sinalizado flexibilidade em relação às âncoras fiscais da Indonésia. A Fitch Ratings indicou que uma violação temporária do teto de 3 por cento diretamente atribuível a impactos económicos relacionados com a guerra não desencadearia desvalorizações imediatas, proporcionando a Jacarta uma margem de manobra teórica caso a crise se agrave.
No entanto, a equipa de Purbaya parece determinada a evitar testar essa flexibilidade. Ao utilizar reservas internas em vez de financiamento externo, o governo mantém o controlo máximo sobre o momento e a magnitude de quaisquer ajustamentos fiscais. Esta abordagem contrasta fortemente com nações que aceitaram programas do FMI, onde as metas de défice se tornam frequentemente sujeitas a negociação e aprovação externa. A Indonésia mantém a autonomia para determinar se a manutenção de subsídios, a despesa em infraestruturas ou a expansão de programas sociais justificam desvios temporários dos pressupostos orçamentais originais.
Questões Sobre a Realidade das Reservas
Apesar da narrativa oficial de reservas abundantes e posicionamento fiscal seguro, avaliações alternativas sugerem uma situação mais precária. Análises críticas indicam que o Saldo Orçamental Excedente contraiu acentuadamente nos últimos meses, com levantamentos totalizando 300 biliões de rupias (aproximadamente 17,65 mil milhões de dólares) num período de seis meses. O governo terá transferido 200 biliões de rupias, seguidos de mais 100 biliões, para o sistema bancário, procurando estimular a liquidez de crédito e a atividade económica.
Estas transferências reduziram o SAL para um valor estimado de 120 biliões de rupias, um montante que os críticos argumentam cobrir apenas um a três meses de despesas de rotina, incluindo salários dos funcionários públicos, pagamentos de juros da dívida e custos operacionais básicos. Se for preciso, este cálculo sugere que a pista fiscal da Indonésia é muito mais curta do que a confiança pública do ministro implica. O governo terá também atrasado certos reembolsos de dívida e enfrentado receitas fiscais em declínio à medida que a atividade económica abranda, fatores que agravariam ainda mais a posição fiscal.
As narrativas conflituantes criam uma imagem divergente da saúde financeira real da Indonésia. Enquanto Purbaya apresenta uma nação com 27 mil milhões de dólares em reservas confortáveis, os céticos veem um tesouro pressionado entre obrigações de subsídios crescentes, produção industrial estagnada e fluxos de investimento em declínio. As saídas de capital no primeiro trimestre terão atingido 1,7 mil milhões de dólares, exigindo que o Banco da Indonésia emitisse títulos de curto prazo de alto rendimento para estabilizar a moeda. Estes indicadores sugerem que a rejeição dos fundos do FMI pela Indonésia pode refletir bravata política mascarando stress de liquidez subjacente, em vez de genuína abundância fiscal.
Rumo à Soberania Financeira Regional
A rejeição da Indonésia ao financiamento multilateral ocidental alinha-se com iniciativas estratégicas mais amplas para reduzir a dependência de sistemas denominados em dólares e de instituições financeiras ocidentais. Apenas alguns dias após as reuniões em Washington, o Banco da Indonésia anunciou o lançamento iminente da conetividade de pagamentos QRIS (Quick Response Code Indonesian Standard) transfronteiriça com a China, agendado para 30 de abril de 2026. Este sistema permitirá aos viajantes indonésios efetuar pagamentos na China utilizando QRIS e aos visitantes chineses usar sistemas de pagamento compatíveis na Indonésia, facilitando o comércio bilateral fora dos mecanismos tradicionais de compensação em dólares.
A iniciativa QRIS representa um passo concreto rumo à desdolarização, um objetivo político cada vez mais prioritário nos mercados emergentes que enfrentam a militarização da infraestrutura financeira e a volatilidade do dólar. Apenas durante a fase experimental, o sistema de pagamentos transfronteiriço gerou 1,64 milhões de transações no valor de 556 mil milhões de rupias (32 milhões de dólares), indicando uma forte procura comercial por alternativas à banca correspondente tradicional. Com 24 instituições indonésias e 19 congéneres chinesas a participar, a rede cria uma infraestrutura de pagamentos paralela que reduz a exposição aos sistemas financeiros ocidentais.
Esta viragem para a autonomia financeira regional contextualiza a rejeição das ofertas do FMI e do Banco Mundial. Ao recusar aumentar o endividamento junto das instituições de Bretton Woods enquanto simultaneamente constrói pontes de pagamento com Pequim, a Indonésia parece estar a diversificar as suas relações financeiras. A estratégia prioriza parcerias de liquidez com vizinhos regionais e a mobilização de recursos internos em detrimento do apoio multilateral tradicional, potencialmente isolando Jacarta das condicionalidades políticas que historicamente acompanhavam a assistência financeira ocidental.
Em Resumo
- O Ministro das Finanças, Purbaya Yudhi Sadewa, rejeitou linhas de crédito do FMI no valor entre 25 e 35 mil milhões de dólares durante as Reuniões de Primavera de abril de 2026 em Washington
- O governo citou reservas existentes do Saldo Orçamental Excedente de aproximadamente 27 mil milhões de dólares (420-460 biliões de rupias) como suficientes para gerir as necessidades fiscais sem endividamento externo
- Responsáveis do Banco Mundial terão pedido desculpa por projetarem o crescimento da Indonésia em 2026 em apenas 4,7 por cento, significativamente abaixo da meta governamental de 5,4-6 por cento
- A Indonésia mantém o compromisso legal de manter o défice orçamental abaixo de 3 por cento do PIB, apesar do aumento dos preços do petróleo e das pressões do conflito no Médio Oriente
- O Banco da Indonésia está a lançar a conetividade de pagamentos QRIS transfronteiriça com a China em 30 de abril de 2026, avançando com objetivos de desdolarização
- Os críticos contra-argumentam que as reservas do SAL diminuíram efetivamente em 300 biliões de rupias em seis meses, deixando apenas 120 biliões de rupias (1-3 meses de despesas de rotina)