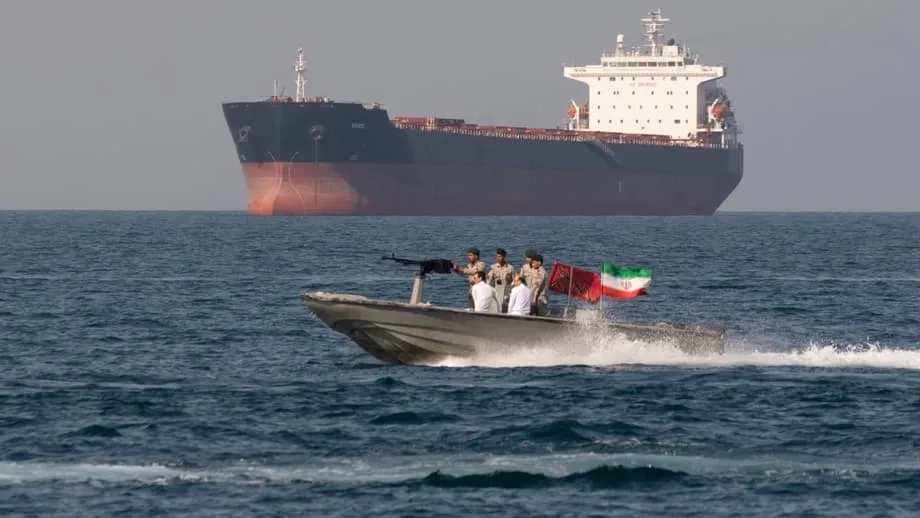
O fecho de um ponto de estrangulamento abala os mercados globais
O Estreito de Ormuz, uma via navegável estreita que separa a Península Arábica do Irão, tornou-se efetivamente numa zona interdita para os petroleiros do mundo. Após ataques militares dos Estados Unidos e de Israel contra o Irão com início a 28 de fevereiro de 2026, Teerão avançou para travar o tráfego marítimo através desta passagem crítica. O resultado imediato foi uma das mais graves perturbações ao abastecimento global de energia das últimas décadas, com o petróleo bruto de referência Brent a ultrapassar os 100 dólares por barril e a atingir máximos de 119 dólares em sessões de negociação voláteis.
Índice
- O fecho de um ponto de estrangulamento abala os mercados globais
- A Ásia suporta o maior peso da perturbação no abastecimento
- Gasodutos alternativos oferecem alívio limitado
- Vulnerabilidades de segurança persistem
- Por que razão a infraestrutura continua inadequada
- Esforços de diversificação de emergência da Índia
- Mercados de gás natural enfrentam crise paralela
- Consequências económicas espalham-se globalmente
- Surgem alternativas transpacíficas
- O que saber
Este gargalo marítimo, com apenas 33 quilómetros de largura no seu ponto mais estreito, movimenta aproximadamente 20 milhões de barris de petróleo por dia. Esse volume representa um quinto do consumo global de petróleo e um quarto de todo o comércio marítimo de petróleo. Quando a via navegável fechou, cerca de 150 navios-tanque de petróleo e de gás natural liquefeito optaram por fundear em vez de arriscar a travessia por águas hostis, desencadeando um choque de abastecimento que se estende muito para além do Médio Oriente.
A Ásia suporta o maior peso da perturbação no abastecimento
A geografia dos fluxos globais de petróleo dita que a Ásia é a região mais vulnerável a esta crise. Segundo dados da Agência Internacional de Energia e da Administração de Informação Energética dos Estados Unidos, aproximadamente 84% do petróleo bruto e 83% do gás natural liquefeito que transitam por Ormuz destinam-se a mercados asiáticos. Só a China e a Índia representam 44% de todos os fluxos de petróleo bruto de Ormuz, recebendo, em conjunto, 8,2 milhões de barris por dia antes da crise.
O Japão e a Coreia do Sul, embora com um volume absoluto menor, apresentam uma dependência ainda maior em relação às suas capacidades de produção interna. Estas nações praticamente não possuem produção autóctone de petróleo bruto, o que deixa as suas economias totalmente reféns da estabilidade das importações. Taiwan enfrenta uma exposição semelhante, com analistas de segurança energética a notar que qualquer perturbação prolongada ameaça a produção industrial nestas potências industriais.
Mesmo a China, que produz cerca de 4,3 milhões de barris por dia no plano interno e mantém reservas estratégicas de petróleo estimadas em 1,2 mil milhões de barris, não consegue isolar-se totalmente das consequências. Embora Pequim tenha prosseguido uma eletrificação agressiva dos veículos e a expansão das energias renováveis, a sua economia continua a necessitar de importações maciças de petróleo para funcionar. A crise atual testa os limites destas medidas preparatórias.
Gasodutos alternativos oferecem alívio limitado
A Arábia Saudita e os Emirados Árabes Unidos mantêm a única infraestrutura operacional capaz de contornar o Estreito de Ormuz. O gasoduto saudita East West, comummente conhecido como Petroline, estende-se por 1.200 quilómetros desde o centro de processamento de Abqaiq, junto ao Golfo Pérsico, até ao porto de Yanbu, no Mar Vermelho. Os EAU operam o Gasoduto de Petróleo Bruto de Abu Dhabi, com 360 quilómetros, de Habshan a Fujairah, no Golfo de Omã.
No entanto, a capacidade destas rotas alternativas fica dramaticamente aquém dos volumes de Ormuz. O presidente executivo da Saudi Aramco, Amin Nasser, confirmou que o gasoduto East West atingiu a capacidade operacional máxima de aproximadamente 7 milhões de barris por dia. Contudo, cerca de 2 milhões de barris abastecem refinarias nacionais ao longo da costa ocidental, deixando apenas 5 milhões de barris disponíveis para exportação. O gasoduto dos EAU pode transportar entre 1,5 e 1,8 milhões de barris por dia, embora restrições operacionais e incidentes de segurança recentes tenham limitado o débito efetivo.
Em conjunto, estes gasodutos alternativos conseguem escoar aproximadamente 6 a 7 milhões de barris por dia, representando, no máximo, 30% do tráfego normal de Ormuz. A Administração de Informação Energética dos Estados Unidos observa que estes gasodutos não costumam operar a plena capacidade em condições normais, e estimativas sugerem que existiam apenas 2,6 milhões de barris por dia de capacidade verdadeiramente disponível antes da crise. Mesmo com utilização máxima, a lacuna continua assombrosa.
Vulnerabilidades de segurança persistem
Estas rotas alternativas introduzem novos vetores de risco em vez de os eliminarem. O petróleo bruto saudita exportado via Yanbu tem ainda de transitar pelo estreito de Bab el Mandeb, na extremidade sul do Mar Vermelho, uma via navegável anteriormente ameaçada pelas forças Houthi no Iémen. O terminal de Fujairah, embora tecnicamente fora de Ormuz, situa-se suficientemente perto do alcance dos mísseis e drones iranianos para que as operações de carregamento tenham sido suspensas após ataques a 16 de março. As instalações de armazenamento em Fujairah foram atingidas, obrigando os navios-tanque a carregar parcialmente antes de partir.
Por que razão a infraestrutura continua inadequada
A crise atual expõe décadas de negligência estratégica em relação a rotas alternativas de exportação. Apesar do reconhecimento, desde os anos 1980, de que Ormuz representava uma vulnerabilidade crítica, os produtores do Golfo priorizaram a eficiência em detrimento da redundância. A Arábia Saudita construiu o gasoduto East West durante a guerra Irão-Iraque especificamente para evitar ataques marítimos, mas as melhorias subsequentes centraram-se numa expansão incremental em vez de criar verdadeiros sistemas paralelos.
Obstáculos políticos e económicos têm impedido o desenvolvimento de infraestrutura adicional. Construir gasodutos através de países vizinhos exige navegar questões complexas de soberania e preocupações de segurança. O Iraque, o Kuwait, o Catar e o Barém não dispõem de quaisquer opções de desvio, ficando totalmente dependentes do trânsito por Ormuz. O Gasoduto Transárabe, que outrora ligava a Arábia Saudita à costa mediterrânica do Líbano, cessou operações em 1990 e existe agora apenas como um local patrimonial abandonado.
Daniel Yergin, historiador de energia e vice-presidente da S&P Global, observou que o cenário de pesadelo parecia improvável para os decisores políticos focados em preocupações comerciais imediatas. A suposição predominante era de que as nações consumidoras forneceriam proteção militar suficiente para manter o estreito aberto, reduzindo o incentivo económico para infraestruturas dispendiosas de desvio.
Sempre existiu o cenário de pesadelo, mas parecia ser um cenário pouco provável. A diversificação ou segurança vinha do facto de os consumidores estarem lá para proteger o petróleo.
Esforços de diversificação de emergência da Índia
A Índia ilustra tanto as possibilidades como as limitações do ajustamento rápido das cadeias de abastecimento. Antes da crise, aproximadamente 40% das importações indianas de petróleo bruto transitavam por Ormuz, representando 2,5 a 2,7 milhões de barris por dia. O Ministério do Petróleo da Índia informa que as refinarias nacionais diversificaram agora o aprovisionamento para obter 70% dos fornecimentos a partir de rotas fora de Ormuz, mas persiste uma lacuna significativa no abastecimento.
As refinarias indianas viraram-se agressivamente para o terminal saudita de Yanbu e para o porto de Fujairah, nos EAU. Dados da empresa de análise de matérias-primas Kpler mostram que os carregamentos de petróleo bruto saudita para a Índia a partir de Yanbu dispararam para 8,8 milhões de barris em março de 2026, em comparação com zero nos meses anteriores. Volumes adicionais chegam através do gasoduto de Fujairah, embora o rastreio continue difícil, uma vez que alguns navios desativam os transponders para ocultar movimentos perto de zonas de conflito.
Nova Deli garantiu também 20 navios metaneiros de grande dimensão que transportam aproximadamente 1 milhão de toneladas de fornecimento dos Estados Unidos, encaminhados através de alternativas pelo Mar Vermelho e pelo Golfo de Omã. Fontes governamentais confirmam que estes carregamentos de emergência estão a chegar, mas reconhecem que não conseguem substituir totalmente os volumes perdidos do Médio Oriente.
Mercados de gás natural enfrentam crise paralela
Embora o petróleo bruto domine as manchetes, o mercado de GNL enfrenta restrições igualmente severas. O Catar, segundo maior exportador mundial de GNL, envia praticamente toda a sua produção através de Ormuz. Os EAU dependem igualmente do estreito para as exportações de gás. Em conjunto, estas nações representam quase 20% do comércio global de GNL, abastecendo principalmente os mercados asiáticos.
Ao contrário do petróleo bruto, não existem alternativas por gasoduto para o GNL. Assim que as instalações de liquefação encerram ou não conseguem carregar navios-tanque, o gás simplesmente não consegue chegar aos mercados. A Qatar Energy declarou força maior pouco depois do início do conflito, paralisando a produção em instalações que normalmente processam mais de 112 mil milhões de metros cúbicos por ano.
O impacto recai de forma desproporcionada sobre nações como o Bangladeche, a Índia e o Paquistão, que importam quase dois terços do seu GNL via Ormuz e dependem fortemente da produção de eletricidade a gás. O Paquistão obtém 50% da sua energia do gás natural, enquanto o Bangladeche depende do gás para 25% da eletricidade. Picos de preços de 39% em sessões únicas de negociação obrigaram estes governos a implementar cortes rotativos de energia e a impor medidas de conservação energética, incluindo o encerramento de universidades.
Consequências económicas espalham-se globalmente
A perturbação do abastecimento desencadeou pressões inflacionistas imediatas em todo o mundo. Para além do petróleo bruto, os preços da gasolina, do gasóleo, do combustível de aviação, dos produtos petroquímicos, dos fertilizantes e dos géneros alimentícios básicos subiram acentuadamente. Os agricultores do Hemisfério Norte, que entram agora na época de sementeira, enfrentam custos de fatores de produção mais elevados que ameaçam os preços dos alimentos dentro de alguns meses.
Os governos asiáticos implementaram medidas de emergência que vão desde proibições de exportação de combustíveis até controlos de preços. A China ordenou às refinarias que suspendessem as exportações de combustível para preservar o abastecimento interno. A Coreia do Sul anunciou limites máximos aos preços dos combustíveis pela primeira vez em três décadas. O Japão, beneficiando de reservas estratégicas robustas que cobrem quase 150 dias, evitou escassezes imediatas, mas enfrenta pressão sustentada sobre os preços.
A Agência Internacional de Energia planeia recomendar a libertação de 400 milhões de barris das reservas estratégicas de petróleo, o que constituiria a maior libertação coordenada de existências da história da organização. Contudo, mesmo esta intervenção maciça não pode substituir indefinidamente fluxos sustentados de 20 milhões de barris por dia.
Surgem alternativas transpacíficas
À medida que os fornecimentos do Médio Oriente continuam limitados, os compradores asiáticos olham cada vez mais através do Pacífico para a América do Norte. A infraestrutura energética canadiana do Pacífico, especificamente o projeto LNG Canada em Kitimat, na Colúmbia Britânica, e o gasoduto Trans Mountain ampliado que serve Vancouver, oferece rotas que contornam não só Ormuz mas também outros pontos de estrangulamento como o Estreito de Malaca e o Mar da China Meridional.
O terminal LNG Canada, operacional desde junho de 2025, envia carregamentos diretamente para o Pacífico Norte, alcançando terminais do Nordeste Asiático em 10 a 11 dias. Isto compara-se favoravelmente com os 24 dias necessários para o GNL da costa do Golfo dos Estados Unidos transitar pelo Canal do Panamá. O petróleo bruto canadiano proveniente de Alberta, transportado através do gasoduto Trans Mountain Expansion com capacidade de 890.000 barris por dia, evita igualmente, por completo, os pontos de estrangulamento do Médio Oriente.
No entanto, estas alternativas exigem anos para serem ampliadas. A Fase 2 do LNG Canada, em análise para decisão final de investimento no final de 2026 ou início de 2027, acrescentaria 14 milhões de toneladas por ano de capacidade. O projeto proposto Alaska LNG, apoiado pela administração Trump, não tem contratos vinculativos e não começaria a exportar antes de 2031, na melhor das hipóteses.
O que saber
- O Estreito de Ormuz transporta normalmente 20 milhões de barris de petróleo por dia, representando 20% do consumo global e 25% do comércio marítimo.
- A Ásia recebe 84% do petróleo bruto e 83% do GNL que transitam por Ormuz, com a China e a Índia a representarem, em conjunto, 44% dos fluxos de petróleo bruto.
- O gasoduto East West da Arábia Saudita e o gasoduto Habshan-Fujairah dos EAU conseguem, em conjunto, contornar apenas 6 a 7 milhões de barris por dia, cobrindo cerca de 30% dos volumes normais de Ormuz.
- A Índia redirecionou importações para alcançar 70% de abastecimento fora de Ormuz, mas persistem lacunas que exigem carregamentos de emergência dos Estados Unidos e da África Ocidental.
- O Catar e os EAU representam quase 20% das exportações globais de GNL, todas transitando por Ormuz, sem alternativas por gasoduto disponíveis para o gás natural.
- Os preços do petróleo bruto Brent ultrapassaram os 100 dólares por barril, atingindo máximos de 119 dólares, enquanto as referências do GNL dispararam 39% em sessões únicas.
- A Agência Internacional de Energia planeia uma libertação histórica de 400 milhões de barris das reservas estratégicas para mitigar a escassez de abastecimento.
- A infraestrutura energética canadiana do Pacífico oferece alternativas geopoliticamente estáveis, embora a ampliação destes fornecimentos exija anos de desenvolvimento.