A erosão de 120 mil milhões de dólares da confiança
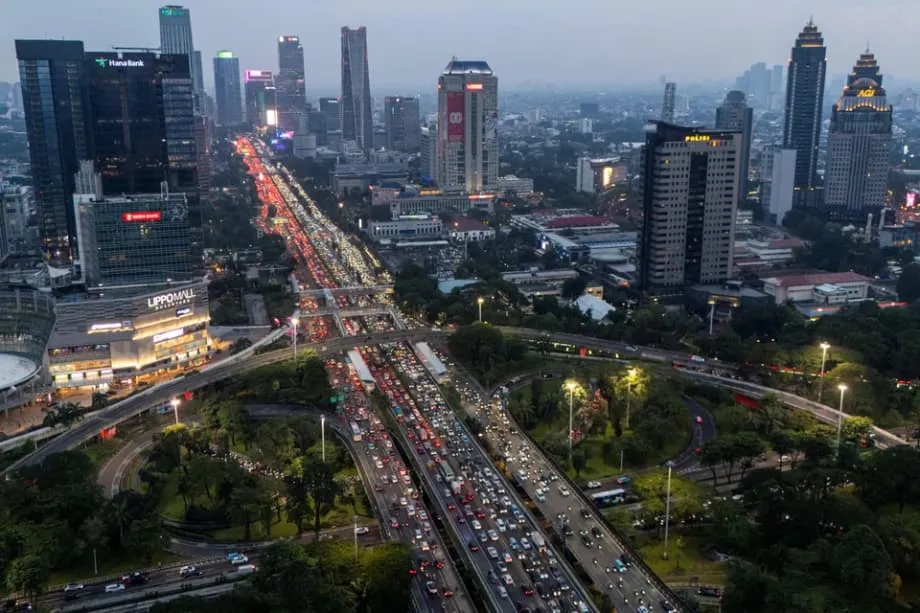
Os mercados financeiros da Indonésia sofreram o seu choque de credibilidade mais grave em décadas, eliminando cerca de 120 mil milhões de dólares em valor de mercado acionista desde o final de janeiro de 2026. A crise eclodiu quando o fornecedor global de índices MSCI alertou que a maior economia do Sudeste Asiático corria o risco de ser reclassificada como mercado de fronteira, citando preocupações fundamentais sobre a transparência dos dados e as estruturas de propriedade das ações indonésias. O Índice Compósito de Jacarta (JCI) caiu 4,73% apenas na primeira semana de fevereiro, apagando cerca de 705 biliões de rupias (41,6 mil milhões de dólares) em capitalização de mercado e desencadeando suspensões de negociação não vistas desde a crise financeira asiática de 1998.
Índice
- A erosão de 120 mil milhões de dólares da confiança
- Quando os índices congelam: compreender a crise técnica
- Independência do banco central e previsibilidade das políticas
- Fuga regional de capitais: a alternativa da Malásia
- Aplicação da lei e remodelação da liderança
- Inovação fiscal entre opções limitadas
- O paradoxo da popularidade
- O que saber
A venda massiva representa mais do que uma correção temporária do mercado. Sinaliza uma rutura na confiança institucional entre os investidores globais e os reguladores indonésios. As medidas intercalares da MSCI, implementadas de imediato, congelaram todos os aumentos do fator de inclusão estrangeira e suspenderam novas adições de ações ao MSCI Investable Market Index. A FTSE Russell seguiu o exemplo, adiando o reequilíbrio do seu índice de março de 2026 para 22 de maio de 2026, travando efetivamente qualquer trajetória ascendente das ações indonésias nas carteiras globais de investimento passivo.
A agravar a crise das ações, a Moody's Ratings reviu a perspetiva de crédito soberano da Indonésia para negativa em 5 de fevereiro de 2026, citando a menor previsibilidade na formulação de políticas e preocupações de governação. A rupia enfraqueceu para mínimos históricos perto de 16.825 por dólar norte-americano, com analistas a alertar que ultrapassar o limiar de 17.000 sinalizaria território desconhecido para a moeda. Os investidores estrangeiros, que já tinham retirado mil milhões de dólares das ações indonésias em 2025, aceleraram o seu êxodo à medida que a crise se desenrolava. O ministro das Finanças, Purbaya Yudhi Sadewa, tentou caracterizar a volatilidade como um choque temporário do mercado e não como fraqueza fundamental, embora as suas garantias não tenham conseguido travar a fuga de capitais.
Quando os índices congelam: compreender a crise técnica
No centro da turbulência do mercado está um conceito técnico mas crítico: a transparência do free float. O free float refere-se à percentagem das ações de uma empresa efetivamente disponíveis para negociação pública, em oposição às detidas por investidores estratégicos, governos ou insiders da empresa. Fornecedores globais de índices como a MSCI e a FTSE Russell dependem de dados precisos de free float para determinar que parte de uma ação deve ser incluída nos seus índices, o que, por sua vez, determina como milhares de milhões de dólares em fundos de investimento passivo alocam capital.
A consulta da MSCI junto de investidores internacionais revelou uma confiança decrescente nos dados mantidos pela Central de Valores Mobiliários da Indonésia (KSEI) e pela Bolsa de Valores da Indonésia (IDX). Os investidores destacaram preocupações persistentes quanto à categorização dos acionistas, com suspeitas de comportamento de negociação coordenado que poderia distorcer a formação de preços. As estruturas de propriedade de muitas empresas indonésias continuam opacas, dificultando aos investidores estrangeiros determinar a verdadeira liquidez do mercado e avaliar o valor real do investimento.
As potenciais consequências de uma despromoção para mercado de fronteira vão muito além do prestígio. Os analistas estimam que a reclassificação poderá desencadear saídas de fundos estrangeiros entre 25 mil milhões e 50 mil milhões de dólares. A Indonésia mantém atualmente um requisito mínimo de free float de 7,5% para empresas cotadas, significativamente inferior ao limiar de 25% da Malásia, que rivaliza com mercados desenvolvidos como Hong Kong. Esta deficiência estrutural permitiu a persistência de uma propriedade concentrada, criando vulnerabilidades que os investidores globais já não toleram.
Em resposta, as autoridades indonésias comprometeram-se a elevar o requisito mínimo de free float para 15% e a apertar os limiares de divulgação de propriedade para 1%, medidas que se espera estarem totalmente implementadas até março de 2026. A IDX começou a publicar relatórios mensais de free float e categorias melhoradas de classificação de investidores para melhorar a granularidade dos dados. No entanto, os mercados continuam céticos quanto a saber se estas reformas representam uma mudança estrutural duradoura ou uma gestão temporária da crise.
Independência do banco central e previsibilidade das políticas
Embora as reformas técnicas do mercado dominem as manchetes, preocupações subjacentes de governação têm alimentado a perda mais ampla de confiança. A administração do Presidente Prabowo Subianto inquietou os investidores com uma série de decisões que sugerem formulação de políticas ad hoc em vez de uma gestão económica estruturada. A nomeação de Thomas Djiwandono, sobrinho do presidente, como vice-governador do Bank Indonesia no mês passado cristalizou os receios sobre a independência do banco central e o nepotismo institucional.
A rupia caiu para um mínimo recorde de 16.985 por dólar norte-americano imediatamente após a nomeação de Djiwandono, que ele defendeu como baseada no mérito, apesar da sua ligação familiar ao presidente. A nomeação coincidiu com a revisão em baixa da Moody's, criando uma crise composta de confiança nas instituições monetárias e fiscais. Fauzan Luthsa, consultor da Ormit Kelola Nusantara, em Jacarta, caracterizou o ambiente de política como cada vez mais difícil de precificar:
Políticas ad hoc não protegem o mercado, tornam impossível precificá-lo. O maior risco é um padrão de políticas reativas e em constante mudança.
A agenda fiscal expansionista de Prabowo alarmou ainda mais os credores e os investidores em ações. O programa de refeições escolares gratuitas de 20 mil milhões de dólares da administração, embora politicamente popular, arrisca minar décadas de controlo do défice. As autoridades elevaram o teto do défice orçamental para 3% do produto interno bruto, e janeiro de 2026 registou um raro défice orçamental enquanto o governo acelerava os gastos. Muhammad Rizal Taufikurahman, responsável do Centro de Macroeconomia e Finanças do Instituto para o Desenvolvimento da Economia e das Finanças da Indonésia, observou que os mercados exigem previsibilidade acima de tudo:
Os mercados não estão a pedir políticas pró-crescimento no curto prazo; o que precisam é de previsibilidade para que os riscos possam ser calculados. As provas de recuperação não são declarações de política, mas sim o historial: dois a três trimestres sem surpresas regulatórias.
Fuga regional de capitais: a alternativa da Malásia
Enquanto os mercados indonésios convulsionam, a vizinha Malásia emergiu como a principal beneficiária da realocação regional de capitais. O Hong Leong Investment Bank Research identifica a Malásia como o "porto seguro" da ASEAN, citando a estabilidade política, a profundidade do mercado e a transparência regulatória que contrastam fortemente com a atual volatilidade da Indonésia. A casa de análise observa que as vantagens estruturais da Malásia a posicionam entre mercados de baixo rendimento e baixo risco, como Singapura, e ambientes de maior risco, como a Indonésia.
O apelo da Malásia assenta em métricas concretas de governação. O país mantém um requisito mínimo de free float de 25%, comparável ao dos mercados desenvolvidos, proporcionando aos investidores confiança na liquidez e na verdadeira descoberta de preços. Embora os mercados ASEAN-4 (Malásia, Indonésia, Tailândia, Filipinas) tenham registado 10,3 mil milhões de dólares em saídas de capital acionista estrangeiro durante 2025, a Malásia representou 50% dessas retiradas, apesar de ter o clima político mais estável da região.
O mercado acionista malaio respondeu à mudança regional com um desempenho robusto. Os valores médios de negociação diária atingiram 3,4 mil milhões de ringgit em janeiro de 2026, superando todos os níveis mensais vistos em 2025, enquanto as entradas estrangeiras em obrigações denominadas em ringgit atingiram 3 mil milhões de ringgit em dezembro de 2025. Enquanto a Indonésia luta com o escrutínio da MSCI, o estatuto da Malásia como maior constituinte da ASEAN no índice MSCI Emerging Markets proporciona aos fundos globais uma alternativa pronta para exposição regional sem os riscos de transparência que assolam Jacarta.
Aplicação da lei e remodelação da liderança
Perante ameaças existenciais ao estatuto do mercado, as autoridades indonésias lançaram uma resposta agressiva que combina reforma regulatória com uma invulgar aplicação penal. Cinco altos responsáveis da bolsa e da Autoridade de Serviços Financeiros (OJK) demitiram-se numa única tarde após o alerta da MSCI, incluindo o diretor-presidente da IDX, Iman Rachman, que invocou responsabilidade pessoal pelos acontecimentos do mercado. A rapidez destas saídas, embora demonstre responsabilização, também levantou preocupações sobre a continuidade institucional durante uma crise.
O ministro-chefe da Economia, Airlangga Hartarto, prometeu ação firme contra a manipulação do mercado, com a polícia a deter vários responsáveis de corretoras suspeitos de manipulação de preços. Estas ações coercivas, embora acolhidas por alguns investidores, ocorreram a par de coimas súbitas a alegados manipuladores de ações, alimentando preocupações sobre mudanças regulatórias abruptas. Os substitutos temporários dos responsáveis que saíram propuseram reformas às regras de free float e de divulgação de propriedade, mas a forma como foram implementadas, rápida e reativa em vez de consultiva, não tranquilizou totalmente os observadores internacionais.
A Danantara, o fundo soberano da Indonésia, posicionou-se como estabilizador do mercado, com o diretor de investimentos, Pandu Sjahrir, a anunciar investimentos diários em ações fundamentalmente sólidas e líquidas. O fundo realiza atualmente negociações no valor de milhares de milhões de dólares norte-americanos por dia, com o objetivo de atingir um valor de negociação de longo prazo de 8 a 10 mil milhões de dólares. No entanto, os gestores de fundos estrangeiros mantêm-se cautelosos. James Athey, gestor de fundos de rendimento fixo na Marlborough, descreveu os recentes passos políticos como preocupantes:
Sinto que cada um destes passos é um pequeno arranhão, um pequeno corte que pode somar-se e transformar-se em algo maior. O que tivemos recentemente, penso eu, vai manter-me à margem durante mais algum tempo. Porque é difícil de precificar.
Inovação fiscal entre opções limitadas
Com os canais tradicionais de financiamento sob pressão devido à perspetiva negativa da Moody's, a Indonésia recorreu a mecanismos alternativos de financiamento. O governo começou a comercializar a sua segunda obrigação offshore em yuan em quatro meses, em 25 de fevereiro de 2026, visando uma emissão de dimensão de referência, em três partes, com vencimentos a três, cinco e dez anos. Esta emissão de obrigações dim sum, após uma estreia de seis mil milhões de yuan em outubro de 2025, aproveita as taxas de juro do yuan offshore em mínimos históricos ao mesmo tempo que diversifica as fontes de financiamento para além dos mercados do dólar e da moeda local.
A emissão de obrigações em yuan coincide com esforços para refinanciar títulos com vencimento num total estimado entre 3 mil milhões e 4 mil milhões de dólares este ano. No entanto, o momento revela tensão fiscal: as autoridades têm de angariar capital num contexto de deterioração das condições de crédito e de volatilidade do mercado. Alessia Berardi, responsável de macroeconomia global do Amundi Investment Institute, alertou que, se a liderança sinalizar tolerância a uma inflação mais elevada ou a uma intervenção frequente do banco central para suavizar as operações fiscais, então a perceção dos investidores endurecerá e os prémios de risco aumentarão. A reação do mercado obrigacionista serve como principal indicador da estabilidade macroeconómica, com as rendibilidades das obrigações do governo a 10 anos já a subir 34 pontos base este ano, para atingir 6,458%.
O paradoxo da popularidade
A crise do mercado apresenta um desfasamento notável entre a confiança dos investidores e a opinião pública. Um inquérito realizado pela Indikator Politik Indonesia entre 15 e 21 de janeiro de 2026 mostrou a taxa de aprovação do Presidente Prabowo a subir para 79,9%, acima dos 78% em novembro de 2025. A sondagem, concluída pouco antes de o alerta da MSCI desencadear o colapso do mercado, revelou que Prabowo continua a ser mais popular entre os eleitores da Geração Z e as populações rurais, com 72,8% a expressar satisfação com o seu programa de refeições gratuitas.
Esta resiliência política, embora reforce o mandato interno de Prabowo, pode na verdade exacerbar as preocupações do mercado. O apoio público sustentado reforça a tendência do presidente para despesas sociais expansionistas e intervenção estatal, políticas que entram diretamente em conflito com as exigências dos investidores de disciplina fiscal e transparência regulatória. A rejeição pela administração das críticas da Moody's, optando antes por redobrar a aposta na meta de crescimento de 8% até 2029, sugere que a popularidade política pode sobrepor-se aos sinais do mercado nos cálculos políticos.
A tensão entre legitimidade democrática e credibilidade de mercado cria um ambiente político complexo. Embora a centralização do controlo por Prabowo e a expansão dos militares para a governação civil preocupem os investidores internacionais, estas mesmas tendências agradam às bases eleitorais internas que procuram uma liderança forte e alívio económico imediato. O resultado é um modelo de governação que dá prioridade a resultados políticos de curto prazo em detrimento da previsibilidade institucional de longo prazo exigida pelas finanças globais.
O que saber
- A MSCI alertou que a Indonésia corre o risco de ser despromovida de Mercado Emergente para Mercado de Fronteira até maio de 2026 se os problemas de transparência persistirem, podendo desencadear 25 a 50 mil milhões de dólares em saídas de capitais
- A Moody's reviu a perspetiva de crédito soberano da Indonésia para negativa, citando a imprevisibilidade das políticas e preocupações de governação, agravando a pressão sobre a rupia, que continua perto de mínimos históricos acima de 16.800 por dólar norte-americano
- A nomeação do sobrinho do Presidente Prabowo como vice-governador do Bank Indonesia e o programa de refeições gratuitas de 20 mil milhões de dólares intensificaram as preocupações dos investidores quanto à independência do banco central e à disciplina fiscal
- As autoridades indonésias responderam elevando os requisitos de free float de 7,5% para 15%, apertando a divulgação de propriedade para limiares de 1% e prendendo suspeitos de manipulação do mercado, embora os mercados questionem a durabilidade destas reformas
- A Malásia emergiu como a principal beneficiária da fuga de capitais da Indonésia, com o seu requisito de free float de 25% e a sua estabilidade política a posicioná-la como o "porto seguro" da ASEAN para investidores estrangeiros
- O Índice Compósito de Jacarta sofreu a sua pior queda desde a crise financeira asiática de 1998, no final de janeiro de 2026, com cerca de 120 mil milhões de dólares em valor de mercado eliminados desde que a MSCI emitiu o seu alerta