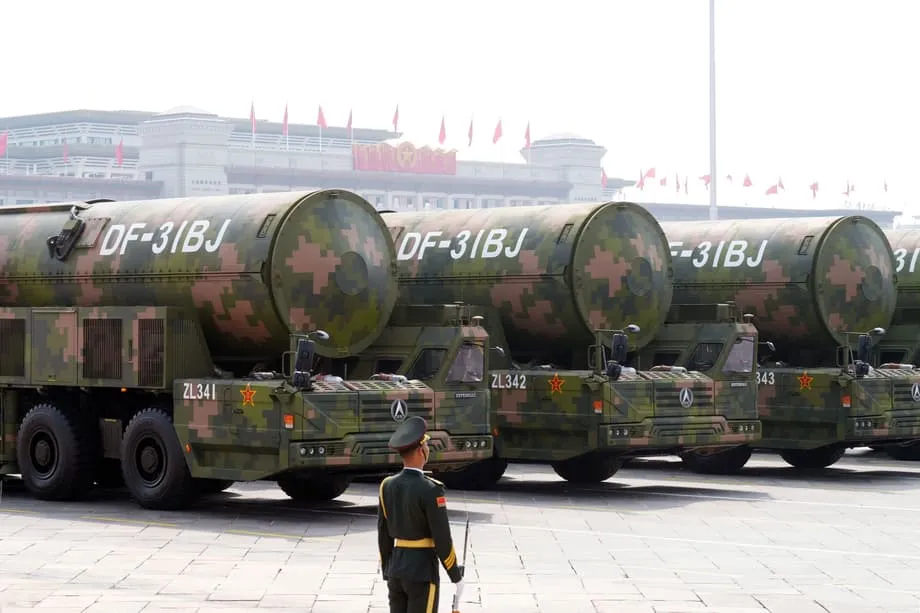
Uma purga colide com o boom global do armamento
Os maiores empreiteiros de defesa da China tropeçaram num ano em que o negócio global de armas estabeleceu um novo recorde de receitas. Dados recentes do Stockholm International Peace Research Institute (SIPRI) mostram que as receitas das principais empresas militares chinesas caíram cerca de 10%, mesmo quando os 100 maiores fabricantes de armas do mundo subiram 5,9%, para um recorde de 679 mil milhões de dólares. Esta divergência reflete um esforço interno anticorrupção que abrandou aprovações e entregas de contratos, enquanto a procura noutras regiões disparou devido às guerras na Ucrânia e em Gaza e a uma acumulação mais ampla em muitas regiões.
Índice
- Uma purga colide com o boom global do armamento
- O que os números mostram e porque são importantes
- Que empresas foram mais atingidas
- Por dentro das perturbações na Norinco e na CASC
- A aviação e a construção naval continuam a avançar, mas a um ritmo moderado
- Como uma purga anticorrupção abranda as aquisições
- Turbulência na Força de Foguetes e prazos das armas avançadas
- Porque os pares globais estão a crescer enquanto a China estagnou
- O que isto significa para a segurança regional e a concorrência na indústria
- Cenários a acompanhar até 2027
- Pontos-chave
A purga penetrou profundamente no Exército Popular de Libertação após anos de escrutínio no âmbito da campanha anticorrupção do Presidente Xi Jinping. A Força de Foguetes, que opera mísseis balísticos, de cruzeiro e hipersónicos, tornou-se um foco em 2023. Em outubro, oito generais seniores foram expulsos do Partido Comunista sob acusações de corrupção, incluindo He Weidong, o general número dois do país que integrava a Comissão Militar Central. Investigações e mudanças de pessoal desencadearam revisões em cadeias de aprovisionamento e introduziram novas camadas de supervisão que suspenderam negócios e fizeram deslizar os calendários.
As consequências são visíveis nas tabelas regionais. Enquanto as empresas de armamento do Japão subiram cerca de 40%, as da Alemanha ganharam 36% e as empresas dos Estados Unidos cresceram 3,8%, a queda da China foi suficiente para tornar a Ásia-Oceânia a única região onde as principais empresas registaram uma descida de receitas. O quadro é marcante porque o orçamento de defesa da China tem aumentado há três décadas. A queda não sinaliza um colapso da procura. Aponta para fluxos de trabalho interrompidos, burocracia mais lenta e aceitação tardia de equipamento no meio de uma campanha para combater a corrupção dentro das forças armadas e dos seus fornecedores.
O que os números mostram e porque são importantes
O ranking do SIPRI agrega os maiores fabricantes mundiais de armas e serviços militares, desde aeronaves e mísseis a navios de guerra e eletrónica de campo de batalha. Na avaliação mais recente, a receita combinada das 100 maiores empresas atingiu 679 mil milhões de dólares. Em contraste, as oito empresas chinesas da lista viram as suas receitas combinadas cair cerca de 10%, para aproximadamente 88,3 mil milhões de dólares. Num mercado impulsionado por encomendas ligadas a conflitos ativos e ao reabastecimento de existências, uma queda de dois dígitos para um único grande produtor destaca-se.
As perdas de receitas da China ocorreram apesar da modernização em curso e de orçamentos crescentes. A razão está no momento. Os contratos empurrados para revisão ou renegociação não são reconhecidos como vendas até as entregas ou marcos serem cumpridos. Se a auditoria se expandir, a tolerância ao risco diminui e os gestores exigem mais documentação, os programas podem deslizar um trimestre ou mais. Esse efeito acumula-se ao longo de uma carteira, deprimindo as receitas apresentadas e enfraquecendo os fluxos de caixa mesmo que a procura futura permaneça intacta.
Que empresas foram mais atingidas
A análise do SIPRI destaca quedas na Aviation Industry Corporation of China (AVIC), a maior fabricante de armas do país; na China North Industries Group Corporation, amplamente conhecida como Norinco, que é um importante fornecedor de sistemas terrestres; e na China Aerospace Science and Technology Corporation (CASC), uma desenvolvedora fundamental de mísseis e sistemas espaciais. A Norinco registou a descida mais acentuada, de cerca de 31%, para 14 mil milhões de dólares. As entregas de aeronaves militares da AVIC abrandaram. A CASC registou atrasos em projetos e um escrutínio acrescido após mudanças de liderança.
Por dentro das perturbações na Norinco e na CASC
A queda da Norinco remonta a um ano de convulsão interna. A destituição do presidente do conselho de administração e do responsável da sua divisão militar durante uma investigação anticorrupção levou a revisões governamentais de contratos, adiamentos e cancelamentos. Tais revisões propagam-se pela extensa rede de fornecedores da empresa de veículos blindados, sistemas de artilharia, foguetes e munições. Mesmo uma breve pausa na execução de contratos pode empurrar o reconhecimento de receitas para o ano seguinte, agravando o impacto quando vários programas são afetados ao mesmo tempo.
A CASC, que sustenta uma grande parte do trabalho chinês em mísseis e espaço, também viveu mudanças de alto nível nos últimos anos e atrasos em programas. Quando a rotatividade de liderança se combina com uma supervisão reforçada das aquisições, as agências reexaminam frequentemente requisitos, documentação e protocolos de ensaio. Para uma carteira que abrange sistemas balísticos, de cruzeiro e hipersónicos, isso pode significar adiar testes ou dilatar os ritmos de entrega para cumprir metas de conformidade atualizadas.
A aviação e a construção naval continuam a avançar, mas a um ritmo moderado
A AVIC, que inclui importantes fábricas de aeronaves em Chengdu, Xi'an e Shenyang, tinha expandido a produção em série em 2023, à medida que o EPL substituía plataformas mais antigas. No ano seguinte, segundo os relatórios do SIPRI, as entregas abrandaram enquanto a supervisão se apertava. Os programas de aeronaves são complexos. Um atraso na certificação de um fornecedor de subsistemas pode bloquear lotes inteiros, deslocando receitas para trimestres posteriores mesmo quando as linhas de montagem estão ocupadas.
A construção naval chinesa, concentrada na China State Shipbuilding Corporation, tem sido uma nota positiva nos últimos anos, e a Marinha do EPL continua a introduzir novos navios de combate de superfície e o avançado porta-aviões Fujian. A expansão da frota continua a ser uma prioridade, mas qualquer pausa nas aprovações finais ou nos testes de aceitação durante um ciclo de revisão pode alterar quando os estaleiros registam marcos e quando os fornecedores são pagos. Isso afeta as receitas mesmo que a produção ao nível do estaleiro pareça estável.
Como uma purga anticorrupção abranda as aquisições
O sistema de aquisições militares da China está centralizado na Comissão Militar Central, com o Departamento de Desenvolvimento de Equipamentos responsável pelas grandes compras. Uma investigação de corrupção no topo desse sistema introduz atrito a todos os níveis. Quando oficiais superiores ou executivos são alvo de investigação, as suas assinaturas em contratos anteriores, derrogações e aprovações de testes são reexaminadas. Novas autorizações são retidas até que sejam nomeados sucessores e as equipas verifiquem a conformidade com novas diretivas.
Esse processo atrasa o ciclo de vida de um contrato típico. Os programas podem exigir nova fase de concurso ou uma avaliação suplementar dos empreiteiros principais e dos principais subfornecedores. A linguagem contratual é reescrita para incluir cláusulas anticorrupção mais fortes e condições de pagamento mais rigorosas. Os auditores exigem documentação mais profunda das estruturas de custos e dos calendários de entrega. Os responsáveis de risco definem limiares mais baixos para tolerar atrasos de calendário ou problemas de qualidade. Cada passo visa prevenir abusos, mas o efeito cumulativo é empurrar receitas e entregas para mais tarde.
Financeiramente, um abrandamento na aceitação e nos pagamentos por marcos pode comprimir os fluxos de caixa das grandes empresas e dos seus fornecedores. Os subcontratados dependem frequentemente de pagamentos rápidos para financiar materiais, mão de obra e testes. Se o dinheiro ficar retido por revisões, as empresas podem adiar investimentos em novas ferramentas ou reduzir horas extraordinárias, o que depois abranda ainda mais a produção. As equipas de engenharia podem ser desviadas de tarefas de desenvolvimento para preparar respostas a auditorias, atrasando melhorias e inovação que sustentam a competitividade a longo prazo.
Turbulência na Força de Foguetes e prazos das armas avançadas
A Força de Foguetes está no centro dos conceitos chineses de dissuasão e de combate, dispondo de mísseis balísticos de médio e intermédio alcance, mísseis balísticos antinavio e veículos hipersónicos de planeio emergentes. Os investigadores do SIPRI alertam que a perturbação neste ramo, combinada com revisões de fornecedores, pode comprometer os prazos de sistemas avançados. Esse risco não se prende apenas com a tecnologia. Diz também respeito ao ritmo de testes, certificação e aceitação, os quais dependem de liderança estável e processos de aquisição previsíveis.
O EPL definiu marcos para a modernização, incluindo o objetivo de ter capacidades essenciais e prontidão de combate em vigor para o centenário de 2027 da antecessora da força, o Exército Vermelho. Uma pausa nas aquisições pode alterar eventos de teste, abrandar entregas às unidades operacionais e complicar os ciclos de formação. Os orçamentos mantêm uma trajetória ascendente, mas a certeza dos prazos é importante quando as forças planeiam introduzir sistemas complexos que exigem novas táticas, logística e regimes de manutenção.
Porque os pares globais estão a crescer enquanto a China estagnou
A recessão da China desenrolou-se num ano em que outros produtores aceleraram. Os empreiteiros de defesa do Japão subiram cerca de 40%, ajudados por uma mudança de política que abriu mais espaço para exportar certo equipamento letal e por um esforço maior para expandir a base industrial de defesa do país. Cinco empresas sediadas no Japão presentes no ranking do SIPRI elevaram as suas receitas combinadas de armamento para cerca de 13,3 mil milhões de dólares. Na Europa, as empresas da Alemanha subiram 36%, à medida que encomendas ligadas ao apoio à Ucrânia e a planos nacionais de rearmamento passaram para as contas.
As empresas dos Estados Unidos aumentaram as receitas em 3,8%, ajudadas por encomendas de reabastecimento e contratos plurianuais. Mesmo onde o crescimento das receitas parece modesto, grandes carteiras de encomendas pendentes e uma procura estável de munições, defesas antiaéreas e veículos blindados sustentam a contratação contínua e o investimento de capital. A Ásia-Oceânia como um todo teria subido se não fosse a queda da China, com vários produtores regionais a beneficiar de orçamentos internos mais fortes e da procura de exportação.
O que isto significa para a segurança regional e a concorrência na indústria
A China continua a dispor das maiores frotas navais e de guarda costeira do mundo e introduziu uma série de capacidades avançadas, incluindo novos porta-aviões, sistemas hipersónicos e um inventário crescente de drones para o ar e o mar. Uma quebra de receitas não apaga esses feitos. A questão central é se os atrasos nos empreiteiros principais e nos seus fornecedores vão abrandar o ritmo a que novas unidades recebem equipamento nos próximos um a dois anos. Se os calendários se alongarem, os concorrentes que estão a correr para expandir capacidade poderão ganhar terreno em tecnologias selecionadas e mercados de exportação.
Para os fornecedores no ecossistema de defesa da China, uma supervisão mais apertada aumenta o custo de conformidade e a importância da transparência na fixação de preços e no controlo de qualidade. Os investigadores do SIPRI esperam que as aquisições continuem sob controlos mais fortes, com alguns programas a enfrentar custos mais elevados e prazos medidos. Essa abordagem pode gerar processos mais limpos, mas as empresas terão de gerir os ciclos de tesouraria e a saúde dos subcontratados para evitar abrandamentos em cascata na produção.
Cenários a acompanhar até 2027
Vários sinais indicarão se a queda é um mergulho temporário ou o início de um período mais longo de receitas contidas. Se as investigações terminarem e as equipas de liderança se estabilizarem, as adjudicações de contratos à AVIC, à Norinco e à CASC deverão acelerar. Observar novos lotes de produção de aeronaves de combate, sistemas de artilharia e de mísseis, e acompanhar as cerimónias de aceitação das principais plataformas, mostrará se os calendários estão a normalizar.
Outro marcador é o ritmo de testes da Força de Foguetes. Testes regulares de voo e a entrada ao serviço de novas variantes sugerem que as aquisições e a certificação estão no bom caminho. A atividade dos estaleiros e os testes no mar indicarão se os programas navais estão a cumprir marcos. Ao nível das políticas, quaisquer alterações adicionais às regras de aquisição ou à supervisão do Departamento de Desenvolvimento de Equipamentos também influenciariam a rapidez com que o setor consegue traduzir orçamentos crescentes em receitas contabilizadas.
Pontos-chave
- O SIPRI relata uma queda de 10% nas receitas das principais empresas militares da China, enquanto as vendas globais de armas atingiram um recorde de 679 mil milhões de dólares.
- Investigações anticorrupção suspenderam ou cancelaram contratos em 2024, depois de a Força de Foguetes e comandantes seniores terem sido alvo de investigação.
- A Norinco sofreu o maior impacto, com uma queda de cerca de 31% para 14 mil milhões de dólares, enquanto a AVIC e a CASC também enfrentaram entregas mais lentas e atrasos em projetos.
- A queda da China fez da Ásia-Oceânia a única região no ranking do SIPRI com receitas de armamento de topo mais baixas.
- As empresas do Japão subiram cerca de 40%, as da Alemanha 36% e as dos Estados Unidos 3,8%, impulsionadas pela procura associada à guerra e ao rearmamento.
- Os investigadores do SIPRI alertam que programas avançados de mísseis, aeroespaciais e cibernéticos podem ver os prazos dilatados, acrescentando incerteza antes do marco de 2027 do EPL.
- Os orçamentos na China continuam a subir, mas uma supervisão mais apertada significa provavelmente custos mais elevados, controlos mais rigorosos e um ritmo moderado de modernização.
- Os principais indicadores a acompanhar incluem novas adjudicações de contratos, a atividade de testes da Força de Foguetes e marcos de aceitação de aeronaves, mísseis e plataformas navais.