Porque é que os grãos de soja definem agora a estratégia de segurança alimentar da China
Os grãos de soja ocupam o centro dos cálculos de segurança alimentar da China e das suas relações comerciais mais frágeis. A cultura é a espinha dorsal da alimentação animal para suínos, aves e aquacultura e fornece uma grande parte do óleo de cozedura do país. Essa dupla função transformou a soja num barómetro das prioridades estratégicas de Pequim e num ponto de fratura recorrente nas disputas com os Estados Unidos. A China compra atualmente cerca de 100 milhões de toneladas de soja por ano, aproximadamente 60 por cento do comércio global, o que confere aos compradores chineses uma influência considerável sobre preços, rotas marítimas e decisões agríquolas em múltiplos continentes.
Índice
- Porque é que os grãos de soja definem agora a estratégia de segurança alimentar da China
- Como a China passou de exportadora para compradora de 100 milhões de toneladas
- Da adesão à OMC ao boom da indústria de esmagamento
- Pode a China produzir a sua própria soja em grande escala?
- Culturas geneticamente modificadas, consociação e uma alteração cautelosa de política
- Porque é que a GM importa para os rendimentos
- As guerras comerciais moldam a origem e a formação de preços
- A diversificação chega à África e à Rússia
- A África no mapa
- Resiliência, reservas e volatilidade de preços
- Efeitos globais em cadeia para agricultores e ambiente
- O que significa para os consumidores e para o mercado mundial
- Em resumo
Os últimos sinais de política de Pequim apontam para um jogo de longo prazo. As propostas em draft do 15.º plano quinquenal chamam a diversificação das fontes de importação agrícola e a melhor conciliação entre comércio e produção nacional. Uma nova lei de segurança alimentar exige auto-suficiência em cereais básicos e integra a segurança alimentar no planeamento económico local. Estas medidas refletem uma realidade simples: a China não consegue satisfazer as suas necessidades de proteína sem fluxos constantes de soja, mas quer limitar a exposição a um único fornecedor ou a uma única rota durante períodos de tensão geopolítica e de subidas acentuadas de preços das matérias-primas.
Como a China passou de exportadora para compradora de 100 milhões de toneladas
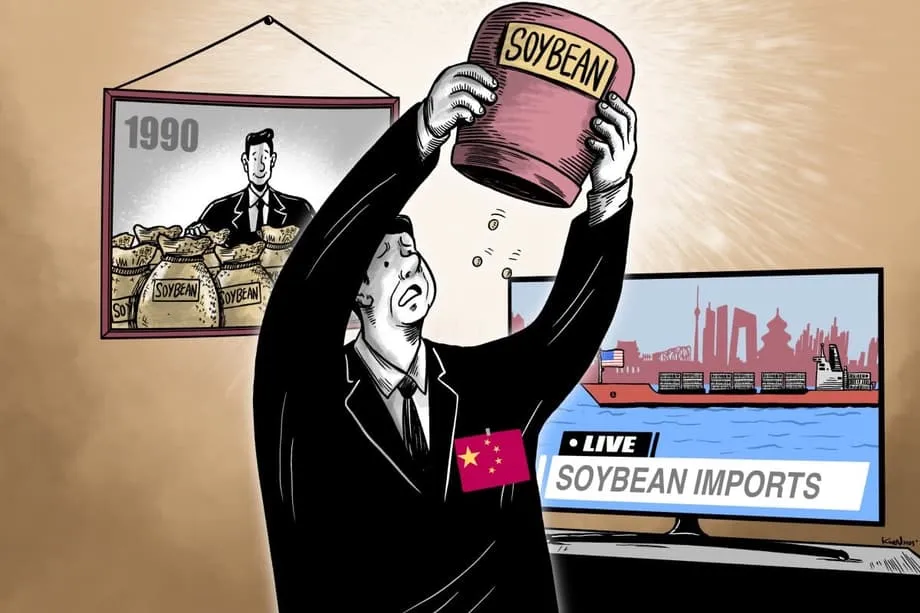
A viragem demorou três décadas. Nos anos 90, a China ainda exportava soja. Após aderir à Organização Mundial do Comércio em 2001, liberalizou as importações de soja e incentivou grandes plantas costeiras de esmagamento que transformam os grãos em farelo e óleo. O aumento dos rendimentos e um setor pecuário em rápido crescimento impulsionaram a procura por farelo de soja. A terra arável nacional continuou a ser priorizada para cereais básicos como arroz, trigo e milho. Os grãos de soja importados, na sua maioria geneticamente modificados, destinavam-se à alimentação animal e ao óleo de cozedura. Os grãos cultivados localmente, frequentemente preferidos como variedades convencionais, iam para o tofu, o leite de soja e outros alimentos.
Da adesão à OMC ao boom da indústria de esmagamento
As empresas agroalimentares estrangeiras dominaram o comércio global de soja durante os anos 2000. As subidas de preços de 2003 a 2004 e novamente de 2007 a 2008 atingiram muitos processadores chineses e as empresas estrangeiras ganharam uma maior presença. Dentro da China, as empresas estatais seguiram caminhos diferentes. A COFCO e a Chinatex associaram-se a comerciantes internacionais e expandiram-se ao longo dos ciclos globais de preços. A Jiusan e a Sinograin focaram-se na constituição de reservas e no apoio político à produção nacional. O período frequentemente designado batalha dos grãos preparou o terreno para a atual mistura de disciplina de mercado e lógica de segurança nacional no setor das oleaginosas da China.
Pode a China produzir a sua própria soja em grande escala?
Pequim quer maior autonomia, mas os limites estruturais são difíceis de ignorar. A China tem de alimentar quase 20 por cento da população mundial com menos de 9 por cento da sua terra arável e cerca de 6 por cento da água doce. Os rendimentos da soja na China são inferiores aos do Brasil ou dos Estados Unidos, e as explorações agrícolas do país são pequenas se comparadas com as das Américas. Estes fatores dificultam a ampliação da soja nacional sem sacrificar terras necessárias para os cereais básicos.
A diferença de produtividade é acentuada. O rendimento médio da soja na China situa-se perto de 1,99 toneladas por hectare, enquanto o Brasil e os Estados Unidos registam em média cerca de 3,38 e 3,4 toneladas por hectare. Os lotes agrícolas na China têm em média cerca de 0,65 hectares, o que complica a adoção de maquinaria moderna e aumenta os custos de produção. O governo visa elevar a auto-suficiência em cereais básicos e leguminosas para cerca de 92 por cento até 2033, e metas internas prevem uma redução de 21 por cento nas importações de soja até essa data. o Departamento de Agricultura dos Estados Unidos projeta uma trajetória diferente, esperando que as importações chinesas de soja cresçam em vez de diminuírem na próxima década, o que sublinha a dificuldade de substituir os grãos estrangeiros em grande escala.
Zheng Fengtian, professor da Universidade Renmin que estuda a agricultura chinesa há mais de duas décadas, resumiu o compromisso em termos diretos.
Parece que é necessário que a China seja autónoma em soja, mas é impossível alcançá-lo na prática.
Culturas geneticamente modificadas, consociação e uma alteração cautelosa de política
Pequim avança para aumentar os rendimentos e modernizar a tecnologia de sementes, mas procede com cuidado. O Ministério da Agricultura e dos Assuntos Rurais aprovou recentemente dezenas de variedades de milho e soja geneticamente modificadas após ensaios ao longo de vários anos, algo inédito na China a esta escala. Os objetivos são diretos: aumentar os rendimentos, reduzir as perdas por pragas e melhorar a estabilidade durante perturbações do fornecimento. A maioria dos grãos importados é GM e destina-se a alimentação e óleo. Os grãos nacionais utilizados para consumo humano direto têm permanecido na sua maioria convencionais, padrão que pode persistir mesmo com o aumento das plantações GM.
Porque é que a GM importa para os rendimentos
Caraterísticas resistentes a insetos e de maior produtividade podem ajudar a reduzir a lacuna em relação ao Brasil e aos Estados Unidos. Ainda assim, a comercialização alargada levará tempo. A desconfiança pública, enraizada em anteriores escândalos de segurança alimentar e na desconfiança face a novas tecnologias, travou a aceitação. Os reguladores procuram responder a essas preocupações com avaliações de biossegurança mais rigorosas e normas mais claras. Ao mesmo tempo, os agrónomos promovem a consociação de soja com milho nas províncias do norte para obter mais grãos da terra existente. O governo também investe em melhoramento de variedades tolerantes à salinidade e à seca e em expandir terras agrícolas de alta qualidade, mas estas medidas não destravarão milhões de toneladas da noite para o dia.
As guerras comerciais moldam a origem e a formação de preços
As tensões comerciais redirecionaram repetidamente as compras chinesas. Durante a disputa tarifária de 2018, os embarques brasileiros dispararam quando a competitividade de preço das cargas dos EUA caiu. O padrão continuou na última ronda de tarifas. Em 2024, a China importou cerca de 105 milhões de toneladas de soja, com aproximadamente 71 por cento do Brasil, cerca de 21 por cento dos Estados Unidos e quase 4 por cento da Argentina. As novas tarifas de 2025 excluíram muitos grãos americanos do mercado, e os compradores chineses apoiaram-se ainda mais nas fornecimentos brasileiros.
A política colidiu com o calendário agrícola. A principal colheita brasileira decorre de fevereiro a maio, com as exportações a atingir o pico de março a agosto. A colheita americana decorre de setembro a novembro e tradicionalmente cobre parte das necessidades chinesas do quarto trimestre. Os compradores chineses anteciparam cada vez mais as compras ao Brasil no início do ano e usaram depois as cargas americanas como uma opção flexível para reservas ou misturas de qualidade quando as negociações o permitem. Compromissos públicos de comprar grandes volumes aos Estados Unidos surgiram por vezes após reuniões de grande visibilidade, mas as compras têm ficado frequentemente aquém. Numa janela recente, as compras chinesas somaram apenas algumas centenas de mil toneladas face a compromissos de vários milhões de toneladas, mostrando como a diplomacia e o momento comercial raramente avançam ao mesmo tempo.
Funcionários chineses procuraram tranquilizar os consumidores e os mercados de que o abastecimento alimentar do país consegue resistir a oscilações tarifárias e a mudanças de fornecedor.
O abastecimento alimentar da China é totalmente seguro e as nossas reservas são abundantes. Podemos ajustar a origem entre vários parceiros sem afetar a estabilidade nacional.
A diversificação chega à África e à Rússia
A China está a diversificar as apostas. Empresas com apoio estatal e empresas privadas estão a construir relações para além do triângulo tradicional de Brasil, Estados Unidos e Argentina. Um exemplo é Angola, onde uma subsidiária da CITIC anunciou um plano de 250 milhões de dólares para desenvolver até 100.000 hectares para soja e milho. O projeto visa utilizar mecanização e irrigação modernas e espera-se que cerca de 60 por cento da produção seja exportada para a China. Estruturas semelhantes estão a surgir com outros parceiros africanos e com a Rússia, que procura mais saídas de exportação agrícola para leste.
A África no mapa
Angola tem extensas áreas de terra arável subutilizadas por padrões regionais e os rendimentos potenciais apontados pelos promotores dos projetos ultrapassam com folga as médias atuais da África subsariana. Estas iniciativas prometem empregos, infraestruturas e transferência de tecnologia para os países anfitriões e dão à China uma margem de fornecimento adicional. Mesmo que tenham sucesso, os novos projetos representarão ainda uma pequena fração das necessidades anuais da China, o que mantém a porta aberta aos fornecedores estabelecidos nas Américas. O objetivo claro não é a substituição, é a diversificação com atenção à logística, à sazonalidade e à gestão de riscos.
Resiliência, reservas e volatilidade de preços
Investigadores que analisaram uma década de dados comerciais concluem que os choques tarifários e as perturbações geopolíticas reduzem a resiliência das importações de cereais da China, um conceito que capta o quanto um sistema resiste aos choques, recupera e se adapta a novas condições. Durante o conflito comercial EUA-China de 2018, os preços de importação subiram, a volatilidade de preços aumentou, os volumes desceram e a amplitude das fontes de importação estreitou-se. A guerra Rússia-Ucrânia acrescentou mais volatilidade, mesmo sem restrições diretas ao comércio chinês. Estas dinâmicas levaram Pequim a expandir as reservas e a coordenar libertações de stock para amortecer as subidas de preços.
Os decisores de política descrevem frequentemente três capacidades que importam para a resiliência. A resistência é a capacidade de manter as importações a fluir durante um choque. A recuperação é a velocidade com que os fluxos se normalizam após uma perturbação. A mudança transformadora é a capacidade de diversificar fornecedores e modernizar a logística para que choques futuros sejam menos danosos. A China trabalha nas três, desde maiores reservas estratégicas e compras estatais mais fortes até relações comerciais mais flexíveis com uma gama mais alargada de parceiros. Essas medidas melhoram a estabilidade, mas não apagam a realidade estrutural de que a soja continua altamente comercializada e exposta ao clima, aos custos de fretes e a decisões políticas para além das fronteiras da China.
Efeitos globais em cadeia para agricultores e ambiente
A viragem da China face aos grãos americanos moldou os meios de vida em toda a cintura agrícola. As exportações agrícolas dos EUA para a China caíram fortemente durante as escaladas tarifárias e as vendas de soja chegaram a descer para perto de zero em janelas de compra decisivas. Os analistas estimam perdas de milhares de milhões de dólares para os agricultores americanos nos últimos anos, ligadas a barreiras comerciais e a vendas perdidas na época de colheita, com pedidos de pacotes de apoio a regressar à medida que a pressão aumenta. O custo crescente de fertilizantes, maquinário e mão de obra comprimiu ainda as margens, tornando mais difícil para as explorações pequenas e de dimensão média absorverem choques. A preocupação estratégica nos Estados Unidos é que, uma vez que os compradores chineses aprofundem relações com outros fornecedores, recuperar quota de mercado pode levar anos.
O Brasil foi o maior beneficiário da realocação da China. O país ultrapassou de forma consistente as tendências passadas de exportação para satisfazer a procura chinesa e os agricultores expandiram a área cultivada. Os grupos ambientais alertam de que parte desta expansão arrisca mais desmatamento em biomas sensíveis, incluindo partes da Amazónia e do Cerrado. Os exportadores argentinos, ajudados por alterações fiscais, também enviaram mais grãos e produtos de soja para a China. Para além da soja, as tensões comerciais moldaram outros fluxos alimentares. As exportações de carne bovina australianas para a China aumentaram depois de os reguladores chineses deixarem expirar licenças de carne americana, enquanto o comércio de colza se tornou um alvo em movimento, com a China a reduzir a dependência do Canadá e a explorar mais compras à Austrália quando a política e as regras sanitárias das plantas o permitem. Os custos ambientais e económicos destas mudanças são grandes e desiguais e propagam-se pelos mercados de fretes, fertilizantes e uso da terra em todo o mundo.
O que significa para os consumidores e para o mercado mundial
Para os agregados familiares chineses, a história da soja aparece em garrafas de óleo de cozedura e nos preços de carne de porco, aves e peixe de criação. Quando o farelo de soja fica mais caro, os custos de alimentação sobem e a carne torna-se mais cara de produzir. As grandes reservas da China, a origem diversificada e as compras com orientação estatal mantiveram as oscilações de preços nacionais contidas durante a maioria dos choques. Ainda assim, estrangulamentos logísticos, secas nos países exportadores ou mudanças súbitas de política podem elevar os custos, e essas pressões filtram-se para os preços dos alimentos que o público acompanha de perto.
Para o mercado global, o peso da China é incomparável. Quando o país compra mais cedo ou mais tarde do que o habitual, os preços movem-se. Quando os níveis tarifários mudam, todo o fluxograma dos grãos através dos oceanos é redesenhado. A moeda brasileira, as margens de exportação do Golfo dos EUA e do Noroeste Pacífico e as taxas de frete nas principais rotas marítimas sentem todos os efeitos. Olhando em frente, é provável que a China aumente a produção nacional de soja com sementes melhores e consociação e continue a melhorar as reservas. Continuará a depender de importações para a maior parte das suas necessidades. O mapa de fornecimento alargar-se-á por Brasil, Argentina, Estados Unidos durante janelas sazonais e fornecedores mais recentes na África e na Rússia. O objetivo é uma cadeia de fornecimento estável e flexível que proteja a segurança alimentar nacional sem depender em excesso de qualquer parceiro único, mesmo que a política comercial continue volátil.
Em resumo
- A China compra cerca de 100 milhões de toneladas de soja por ano, quase 60 por cento do comércio global.
- A dependência das importações cresceu após a adesão à OMC, à medida que a capacidade de esmagamento se expandiu e o consumo de carne aumentou.
- A expansão nacional enfrenta limites da terra, da água, do pequeno tamanho das explorações e de uma acentuada diferença de produtividade em relação ao Brasil e aos Estados Unidos.
- Pequim aprovou novas variedades de soja e milho geneticamente modificadas, mas a comercialização alargada será introduzida de forma gradual.
- A política visa diversificar as fontes de importação e conciliar o comércio com a produção nacional, mantendo a auto-suficiência em cereais básicos.
- O Brasil é o principal fornecedor, a quota dos EUA caiu durante episódios de tensão tarifária, embora as necessidades sazonais possam manter algumas cargas americanas em jogo.
- Investimentos em Angola e parcerias com outros países mostram o esforço para acrescentar novas opções de fornecimento fora das Américas.
- Choques comerciais reduzem a resiliência das importações e aumentam a volatilidade de preços, o que a China contraria com reservas maiores e origem diversificada.
- Os agricultores americanos e os ecossistemas sul-americanos sentem os efeitos da viragem da China, com perdas económicas e pressão sobre o uso da terra.
- A China continuará a depender de importações de soja, mesmo enquanto aumenta a produção nacional e utiliza reservas, tecnologia e diversificação para gerir o risco.