



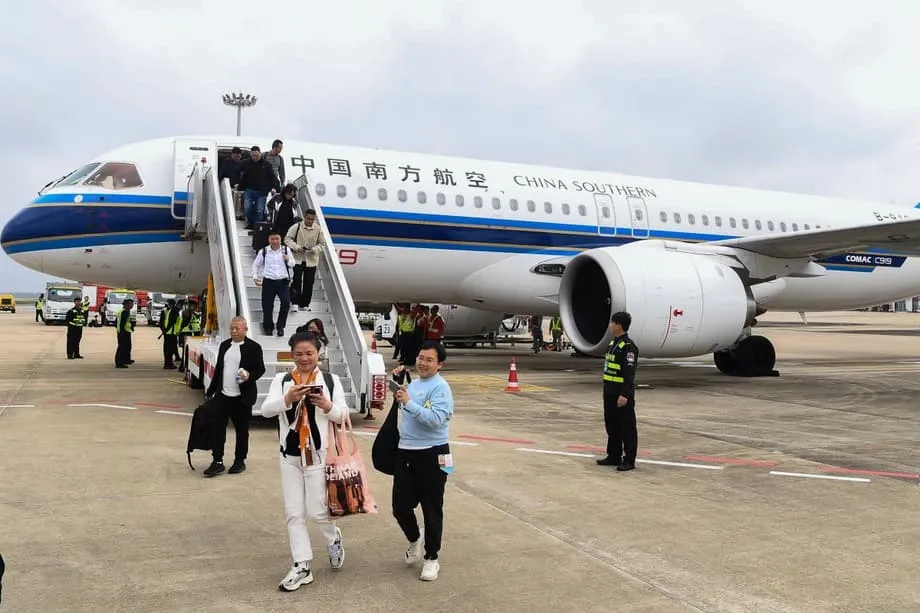
Porque é que aviões cheios não geram lucros
O espaço aéreo nacional da China está novamente movimentado. Os aviões estão cheios e o tráfego de passageiros ultrapassou os níveis pré-pandemia. Um relatório setorial do fabricante de aeronaves Embraer afirma que a meta do governo de 1,5 mil milhões de passageiros aéreos por ano até 2035 está ao alcance. No entanto, o lucro não acompanhou o volume. As grandes companhias aéreas continuam a registar prejuízos ou margens muito reduzidas, e os cortes nos preços dos bilhetes são frequentes para manter os lugares ocupados.
Índice
- Porque é que aviões cheios não geram lucros
- Como a ferrovia de alta velocidade alterou as escolhas de viagem
- Rotas principais congestionadas e preços baixos
- O problema da composição da frota e o caso a favor de aeronaves à medida
- Como as companhias aéreas e os aeroportos estão a responder
- Onde a aviação ainda ganha
- Escolhas de política e programação mais inteligente
- O dinheiro importa: o que os resultados revelam
- Destaques
A razão é uma combinação da concorrência acirrada nos pares de cidades mais movimentados e da atração da maior rede de ferrovia de alta velocidade do mundo. As companhias aéreas concentram capacidade num número limitado de rotas principais, frequentemente com três, quatro ou mais concorrentes a operar o mesmo corredor. A Embraer estima que mais de 65 por cento dos voos nacionais e cerca de três quartos dos quilómetros-assento disponíveis (ASK, uma medida padrão da capacidade das companhias aéreas, igual ao número de lugares multiplicado pela distância percorrida) estão concentrados nessas rotas de alta densidade. Isto criou batalhas de frequência, pressão nos prejos e retornos decrescentes mesmo quando os factores de ocupação parecem sólidos.
A pressão também sobe a partir do solo. A China continua a alargar a sua rede de ferrovia de alta velocidade, ligando grandes cidades com comboios rápidos e frequentes que partem de estações no centro da cidade. Para muitos viajantes, especialmente em viagens de média distância, o caminho de ferro oferece um percurso previsível de centro urbano para centro urbano, com frequência abundante e uma experiência que permite utilizar o telemóvel e trabalhar ao longo de todo o trajeto. As companhias aéreas são pressionadas a repensar não apenas os preços, mas também o desenho da rede, a escolha da frota e a qualidade do serviço.
Como a ferrovia de alta velocidade alterou as escolhas de viagem
Estudos académicos que acompanharam a implementação da ferrovia de alta velocidade entre 2001 e 2014 identificaram um claro efeito de substituição no transporte aéreo doméstico. Após o lançamento de novas linhas, os passageiros aéreos nacionais nas rotas afetadas desceram cerca de 28 por cento, com voos e lugares reduzidos em aproximadamente um quarto. O efeito foi mais forte entre 500 e 800 quilómetros, onde um comboio de alta velocidade consegue completar o trajeto em quatro a cinco horas. Em algumas rotas principais, a queda na procura aérea foi muito mais acentuada: cerca de 45 por cento após a abertura da linha Wuhan–Guangzhou e cerca de 34 por cento após a ligação de alta velocidade entre Pequim e Xangai.
A concorrência tem uma dimensão temporal bem como uma dimensão de distância. Investigadores que compararam os horários diários em ambos os modos identificaram janelas de confronto direto em hora de ponta. Das 7h00 às 9h00, os comboios e os voos disputam a mesma procura matinal, o que intensifica a concorrência por passageiros executivos nos dias úteis. A análise também classificou os pares de cidades em mercados com domínio de um único modo, concorrência total, concorrência parcial ou coordenação complementar. Pequim–Xangai enquadra-se em concorrência total, ao lado de pares como Guangzhou–Xangai e Xangai–Xi'an, onde ambos os modos operam dezenas de partidas todos os dias.
Estes padrões importam porque reconfiguram a forma como os viajantes decidem. Um passageiro que parte do centro de Xangai para uma reunião em Pequim pode preferir um comboio que parte de poucos em poucos minutos da estação de Hongqiao e chega ao núcleo urbano da capital. O avião pode ainda ser mais rápido de portão a portão em certos dias, mas o trânsito, as filas de segurança e as transferências para os aeroportos atrasam o percurso de porta a porta. Este cálculo inclinou os pares de cidades de média distância para o caminho de ferro, e as companhias aéreas responderam com bilhetes mais baratos, mais voos fora de hora de ponta e melhorias na experiência a bordo.
Rotas principais congestionadas e preços baixos
A concentração de rotas amplifica a pressão. Dados setoriais indicam que 65 por cento da capacidade se concentra em mercados com mais de 800 passageiros unidireccionais por dia. Mais de metade de todas as rotas nacionais enfrenta atualmente concorrência de cinco ou mais companhias aéreas, uma quota que ultrapassa com folga a da América do Norte ou da Europa. Nesses corredores, as companhias aumentam frequências para proteger a quota de mercado, mesmo quando os novos voos mal cobrem os custos do trajeto. As companhias aéreas chamam a isto guerra de frequências. Mantém os rivais sob controlo, mas corrói os rendimentos.
A formação de preços reflete essa intensidade. O preço médio dos bilhetes nacionais durante o pico de verão foi de cerca de 788 yuans por bilhete, inferior ao do ano anterior e mais de dez por cento abaixo dos níveis de 2019. Os bilhetes na classe executiva desceram quase 13 por cento face a 2023 e recuaram ainda mais 5,7 por cento nos primeiros nove meses deste ano. Os descontos enchem os lugares, mas diluem as margens. A composição dos passageiros deslocou-se também para os viajantes de lazer, que são mais sensíveis ao preço e mais dispostos a viajar fora de hora de ponta.
O crescimento do ASK ultrapassou a procura em muitos pares de cidades. Uma companhia aérea pode aumentar o ASK adicionando aeronaves maiores ou mais voos. Ambas as táticas elevam a capacidade rapidamente. Se a procura não acompanhar esse crescimento, o preço médio dos bilhetes desce. Várias grandes companhias aéreas registaram prejuízos no primeiro semestre de 2025, apesar de factores de ocupação que parecem saudáveis. Em tempos normais, um bom verão pode compensar as estações entressazonais fracas. Este ano, o impulso do transporte de férias levou as companhias a um raro lucro trimestral, mas os preços baixos voltaram assim que as escolas reabriram e a viagem de negócios não recuperou para os níveis anteriores.
O problema da composição da frota e o caso a favor de aeronaves à medida
A composição da frota é uma restrição central. Mais de 80 por cento dos jatos estreitos da China estão configurados para operações de alta capacidade de curta a média distância. Isso serve bem as rotas principais, mas dificulta a exploração rentável de mercados menos densos. Um jato com 180 lugares a voar um par de cidades com procura modesta partirá com muitos lugares vazios ou exigirá tarifas demasiado baixas para cobrir custos. O resultado é um ciclo de concentração nas grandes rotas, enquanto os mercados secundários permanecem mal servidos.
O estudo da Embraer defende que lucros sustentáveis dependem da diversificação para o que os planeadores das companhias aéreas chamam mercados de oceano azul. São pares de cidades de nível 2, 3 e 4 mal servidos, rotas sem serviço de ferrovia de alta velocidade, ligações nacionais onde o tempo de percurso ferroviário excede quatro horas e meia, ligações internacionais de curto alcance e mercados secundários ponto a ponto que suportam um monopólio ou duopólio. O relatório identifica centenas de pares de cidades que se enquadram neste perfil, incluindo cerca de 185 pares nacionais sem ferrovia de alta velocidade que poderiam suportar pelo menos três voos semanais.
O dimensionamento correto importa. Aeronaves estreitas mais pequenas na gama de 100 a 140 lugares podem ajustar a capacidade à procura e permitir que as companhias aéreas mantenham a frequência sem vender a maioria dos lugares com desconto. Aeroportos como Huizhou, Dalian e Quanzhou apresentam grandes números de rotas não servidas ou mal servidas. Companhias que realoquem uma parte da capacidade dos hubs saturados para estes mercados podem reconstruir poder de precificação enquanto continuam a alimentar as suas principais redes.
Como as companhias aéreas e os aeroportos estão a responder
A concorrência melhorou a qualidade do serviço em algumas áreas. Uma pesquisa que analisou dezenas de partidas de Pequim concluiu que, quando a ferrovia de alta velocidade entrou num mercado, o desempenho pontual das companhias aéreas melhorou. Os atrasos diminuíram nas rotas afetadas, ajudados por voltagens mais rápidas controladas pelas companhias e por tempos de rodagem mais curtos nos aeroportos de destino. É um sinal de que as companhias e os aeroportos respondem à pressão com maior rigor operacional.
As companhias aéreas também tentam tornar a cabine mais produtiva. A China Eastern introduziu Wi-Fi básico gratuito em toda a sua frota de fuselagem larga em rotas nacionais, com os concorrentes Air China e China Southern a oferecer o serviço em partes das suas redes. O objetivo é conquistar de volta os viajantes executivos que agora fazem e-mail, chamadas e reuniões por vídeo em comboios. Um representante da China Eastern enquadrou a proposta em termos simples.
Ao falar sobre os comentários dos clientes do período experimental, um representante da empresa disse que o serviço visa permitir que os passageiros continuem produtivos no ar.
Tivemos o 'trabalhar a partir de casa' e agora muitos viajantes de negócios estão a mudar a expressão para 'trabalhar a partir do ar'.
Os aeroportos estão a ajustar processos para reduzir a lacuna de comodidade face aos comboios. Xangai Hongqiao, que liga um movido terminal nacional a uma grande estação ferroviária, encurtou o prazo limite de check-in para passageiros sem bagagem despachada para 30 minutos antes da partida. A Spring Airlines no Terminal 1 permite agora check-in até 25 minutos antes, mesmo com bagagem. O aeroporto eliminou também um segundo controlo de segurança na entrada do terminal, mantendo apenas as verificações de explosivos, o que acelerou o fluxo de passageiros nas horas de ponta. Para muitos viajantes que chegam de comboio e atravessam o corredor a pé até ao terminal, a transferência de comboio para avião demora agora menos de uma hora.
Onde a aviação ainda ganha
O transporte aéreo mantém vantagens claras em distâncias mais longas e em geografias remotas. Para viagens acima de cerca de 800 a 1000 quilómetros, um voo direto é normalmente mais rápido de porta a porta, mesmo com o tempo de acesso ao aeroporto. O avião também liga regiões onde o caminho de ferro ainda não chega em alta velocidade, incluindo partes do extremo oeste, províncias montanhosas, destinos insulares como Hainan e muitas rotas transfronteiriças. A frequência ao final da noite e ao início da manhã também favorece o avião em alguns dias úteis, uma vez que os comboios operam frequentemente em horários diurnos.
Estas forças apontam para uma rede mais equilibrada. As companhias aéreas podem manter jatos grandes nas rotas nacionais de longo alcance e nos serviços internacionais, ao mesmo tempo que usam aeronaves à medida para preencher as lacunas do mapa. Uma programação coordenada e bilhetes combinados que integrem segmentos ferroviários com voos podem alargar o alcance de ambos os modos sem desperdiçar capacidade em serviços duplicados.
Escolhas de política e programação mais inteligente
Uma melhor programação pode suavizar confrontos diretos e melhorar a utilização de slots escassos nos aeroportos. O método espaço-temporal proposto pelos investigadores, que classifica os pares de cidades pela semelhança entre os horários de comboio e de voo, dá aos planeadores uma forma de identificar pontos de estrangulamento e coordenar janelas temporais. Nos pares de cidades onde ambos os modos saturam a janela das 7h00 às 9h00, os gestores de slots poderiam incentivar um pequeno deslocamento para antes ou depois da ponta. Isso pode reduzir os confrontos direto pelo mesmo passageiro e elevar a ocupação média por partida.
A dinâmica de preços também merece atenção. Um estudo do mercado Pequim–Xangai concluiu que a dispersão de preços alargou após o lançamento da ferrovia de alta velocidade, uma vez que as companhias aéreas ofereceram descontos maiores aos viajantes com elasticidade-preço elevada, mantendo tarifas mais altas para os passageiros pouco sensíveis ao preço. Após um incidente de segurança na rede ferroviária, essa dispersão estreitou-se à medida que as estratégias de tarifas aéreas mudaram. A lição é que a concorrência ao longo da curva de preços é fluida. Regras transparentes de compra antecipada e o fim da alteração excessiva de horários melhorariam a experiência de compra dos viajantes, dando ao mesmo tempo às companhias melhores sinais de gestão de rendimentos.
A política pública também pode apoiar a integração sem impor duplicação. Ferramentas de reserva partilhadas para viagens intermodais, serviços de transferência de bagagens entre a estação e o terminal nos hubs integrados e a gestão coordenada de perturbações tornariam viagens combinadas comboio-avião viáveis. Isto apoia a mobilidade sem prender nenhum dos modos em lutas inviáveis em todas as rotas principais.
O dinheiro importa: o que os resultados revelam
Os resultados financeiros contam a história em números. As maiores companhias aéreas estatais reduziram prejuízos no primeiro semestre de 2025, mas ainda não regressaram a um lucro constante. A Air China registou um prejuízo líquido de cerca de 1,8 mil milhões de yuans nos primeiros seis meses. A China Southern apresentou um prejuízo de cerca de 1,5 mil milhões de yuans. A China Eastern projetou um défice de primeiro semestre de aproximadamente 1,2 a 1,6 mil milhões de yuans. A capacidade nacional avançou face aos níveis pré-pandemia, enquanto a capacidade internacional continua abaixo de 2019 nas principais rotas de longo alcance, especialmente para a América do Norte. Isso reduz o acesso a tráfego de alto rendimento que antigamente equilibrava a pressão nacional nos preços.
Os picos sazonais ainda proporcionam alívio. Durante o verão mais recente, as três grandes registaram um raro lucro trimestral conjunto, impulsionado pela explosão do transporte de lazer. Após as férias do Dia Nacional, o mercado regressou a um padrão de baixa temporada. O preço médio dos bilhetes nacionais caiu para a casa alta de setecentos yuans, e a frequência foi reduzida. Os analistas esperam progresso, mas também alertam que a sobreoferta em rotas curtas, a lenta recuperação da viagem de negócios e a atração do caminho de ferro manterão os rendimentos sob pressão até que as redes sejam reequilibradas.
Esse reequilíbrio assenta em três alavancas. Primeiro, colocar o aeronave com a dimensão certa no mercado certo para reconstruir o poder de precificação. Segundo, acrescentar serviço em mercados secundários e terciários onde o caminho de ferro está ausente ou é lento e onde os aeroportos ainda têm espaço para crescer. Terceiro, continuar a elevar a qualidade do serviço com processos mais rápidos no solo e melhores ferramentas de produtividade na cabine. As companhias que se moverem primeiro conquistarão clientes fiéis e devolverão lucro a esses voos cheios.
Destaques
- O tráfego de passageiros na China ultrapassou os níveis pré-pandemia, mas o lucro continua fraco devido ao congestionamento das rotas e à pressão nos preços.
- A ferrovia de alta velocidade cria forte substituição nas rotas de 500 a 800 quilómetros, reduzindo passageiros e voos aéreos em cerca de um quarto após a abertura de novas linhas.
- A concorrência de ponta entre as 7h00 e as 9h00 intensifica os confrontos direto em pares de cidades como Pequim–Xangai.
- Cerca de 65 por cento dos voos nacionais e quase três quartos do ASK estão concentrados em rotas principais de alta densidade.
- O preço médio dos bilhetes aéreos nacionais na época alta rondou os 788 yuans, mais de dez por cento abaixo dos níveis de 2019.
- A composição da frota inclina-se para jatos estreitos de grande dimensão, deixando muitos mercados secundários mal servidos e empurrando as companhias aéreas para guerras de frequência nas rotas principais.
- A Embraer identifica centenas de pares de cidades mal servidos, incluindo muitos sem ferrovia de alta velocidade, que poderiam suportar serviço regular com aeronaves à medida.
- Estão em curso melhorias no serviço, desde Wi-Fi básico gratuito nas grandes companhias até prazos de check-in mais curtos em Xangai Hongqiao para transferências mais rápidas de comboio para avião.
- As companhias aéreas ainda ganham em viagens de longa distância, geografias remotas e horários ao final da noite ou ao início da manhã, quando os comboios são escassos.
- Os resultados do primeiro semestre de 2025 mostram prejuízos reduzidos nas três grandes, mas o lucro sustentado dependerá do reequilíbrio das redes, da disciplina de preços e das melhorias na qualidade do serviço.



